事業モデル
同社は米国および国際市場において、企業向け(B2B)のレンタル事業を展開する企業です。主な事業内容は、移動可能なモジュール建築、ポータブルストレージ容器、および電子テスト機器のレンタルと販売です。
事業は4つのセグメントに分かれており、教室やオフィスとして利用されるモジュール建築、建設や製造現場向けの鋼鉄製コンテナ、航空宇宙や半導体向けの電子テスト機器などが含まれます。また、カリフォルニア州の教育機関向けにポータブル教室を製造・販売する事業も展開しています。
KPI
直近の財務データにおいて、FY2024の売上高は910,942,000 USD(=9.1億ドル)を記録しています。同期間の営業利益率は26.8%に達し、ROEも20.6%と高い水準を維持しました。
最新のFY2025では、売上高は944,235,000 USD(=9.4億ドル)へと増加しています。一方で、同期間の純利益は前年比で32.5%減少しており、利益構造の変化が確認されます。また、同社は4,379,000 USD(=438万ドル)の現金および現金同等物を保有しています。
業績推移
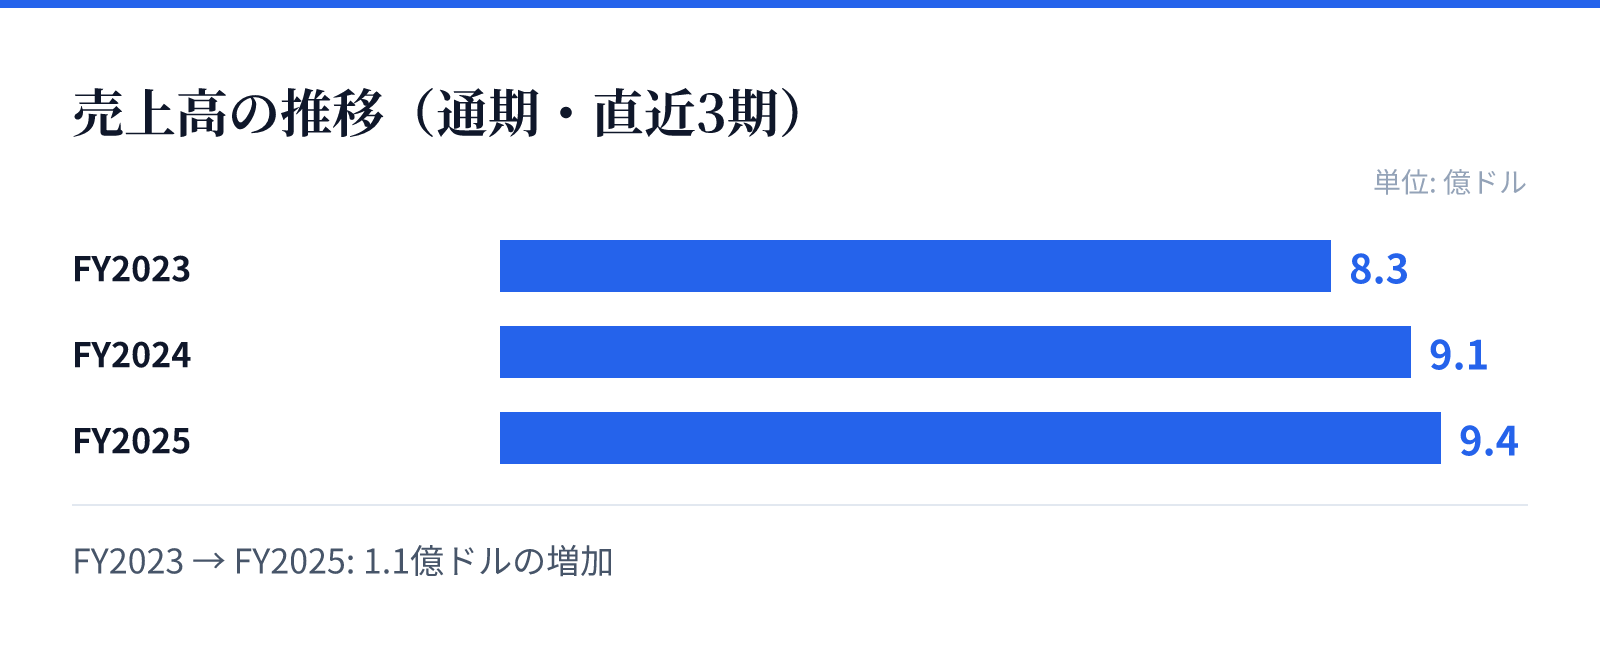
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.3億ドル。
FY2024の売上高は9.1億ドル。
FY2025の売上高は9.4億ドル。
成長ドライバー
同社の成長は、多岐にわたる産業分野への対応能力に支えられています。特に電子テスト機器のセグメントでは、航空宇宙、防衛、半導体といった高度な技術を要する産業向けに、通信やネットワーク関連の機器を提供しています。
また、モジュール建築やポータブルストレージのセグメントでは、建設、小売、エネルギー、ヘルスケアなど幅広い市場に対応しています。これらの多様な顧客基盤が、安定した需要の確保と事業の多角化を促進する要因となっています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で32.5%減少している点は注視すべき要素です。売上高は前年比3.7%増と成長を維持しているものの、利益の減少が要因として挙げられます。
また、事業の多くが特定の産業(航空宇宙や建設など)の動向に左右されるため、これらのセクターにおける景気変動が業績に影響を与える可能性があります。特定の地域、特にカリフォルニア州の教育機関向け事業など、地域的な要因もリスク要因に含まれる可能性があります。
競合
同社は、建設、小売、製造、教育、ヘルスケアといった多岐にわたる産業分野において、独自のニッチな需要に応えることで競争優位性を築いています。特に電子テスト機器の分野では、高度な技術を要する産業向けに特化した製品を提供しています。
また、モジュール建築やポータブルストレージの分野では、一時的なオフィスや倉庫の需要を捉えることで、多様な顧客層を獲得しています。これらの多角的な事業展開により、特定の市場における競争に左右されにくい構造を構築しています。
バリュエーション
同社の株価は114.73ドル(2026-08-25時点)となっており、時価総額は約28.5億ドル(2,846百万USD)です。PERは18.79倍、PBRは2.29倍と算出されています。
配当利回りは1.68%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の安定した事業基盤と成長性を反映した評価となっています。