事業モデル
同社は深刻な疾患に対する治療法の開発に焦点を当てた、臨床段階の遺伝子医薬品企業です。網膜疾患や神経変性疾患、さらには口腔乾燥症などの治療に向けた多様な治療法を開発しています。
また、代謝ペプチドの送達のためのリボスイッチプラットフォームや、腫瘍、自己免疫疾患、難治性の疼痛に対する細胞療法も提供しています。これらの技術は、特定の疾患に対する革新的な治療法の提供を目指しています。
KPI
最新の会計年度における売上高は81,391,000 USD(=8,139万ドル)を記録しています。同期間の営業利益率は-130.2%となっており、研究開発への投資が継続している状況が反映されています。
財務基盤については、現金および現金同等物が71,541,000 USD(=7,154万ドル)を保有しています。これらの資金は、将来の製品上市に向けた研究開発活動の継続に充てられるものとみられます。
業績推移
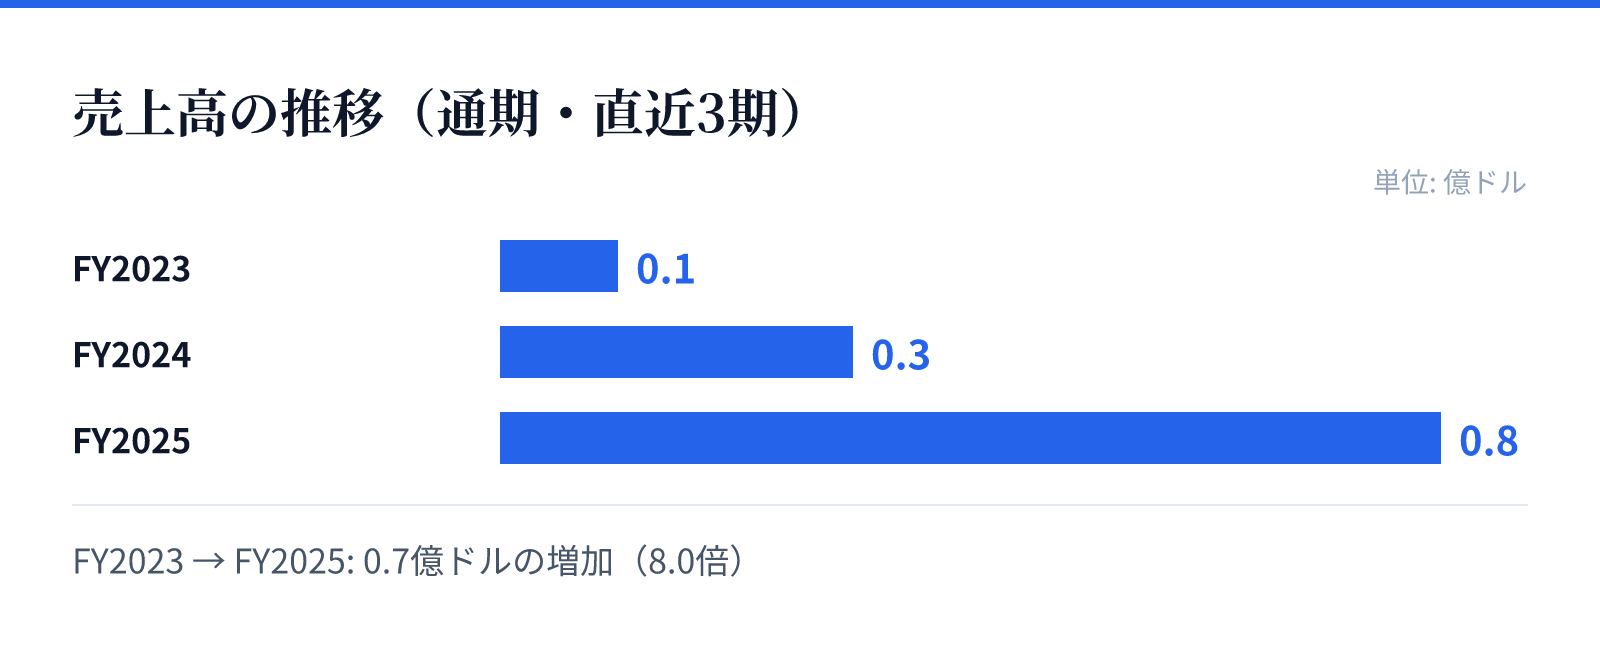
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.1億ドル。
FY2024の売上高は0.3億ドル。
FY2025の売上高は0.8億ドル。
成長ドライバー
同社は複数の重要な臨床試験を推進しており、パーキンソン病や網膜ジストロフィーに対する遺伝子治療の開発が進んでいます。特に、AAV-GADやAAV-RPE65といったプログラムが臨床試験の段階にあります。
また、Johnson & Johnson Innovative MedicineやHologen Limitedとの戦略的提携により、共同での研究、開発、商業化を進めています。これらの提携は、網膜疾患や中枢神経系疾患における市場展開を加速させる重要な要因となります。
リスク
バイオテクノロジー企業として、臨床試験の進捗や規制当局の承認プロセスに大きく依存する構造を持っています。特に、開発中の複数のパイプラインが成功するか否かが、将来の収益性に直接的な影響を与える可能性があります。
また、研究開発への多額の投資を伴うため、製品の商業化に至るまでの期間における資金の燃焼が課題となります。現在は高い成長を見せているものの、臨床試験の失敗や遅延は、事業計画に大きな影響を及ぼすリスクとなります。
競合
同社は、網膜疾患や神経変性疾患といった高度な専門性を要する領域において独自の遺伝子治療技術を展開しています。リボスイッチプラットフォームや細胞療法など、独自の技術基盤を構築することで差別化を図っています。
競合他社との競争においては、提携パートナーとの協力体制が重要な優位性となります。Johnson & Johnsonのような大手企業との提携は、開発リソースの確保や市場へのアクセスにおいて有利な立場を築く要因となります。
バリュエーション
現在の市場データに基づくと、同社の株価は14.92ドル、時価総額は約14.2億ドル(1,424百万USD)となっています。PERは16.48倍、PBRは6.48倍と算出されています。
これらの指標は、同社が保有する知的財産や将来のパイプラインに対する市場の期待を反映しています。バイオテクノロジー分野の特性上、将来の承認や商用化の可能性が現在のバリュエーションに織り込まれているとみられます。