事業モデル
Magnolia Oil & Gas Corporationは、米国における石油、天然ガス、および天然ガス液体の予備量の取得、開発、探査、生産を行う独立系企業です。同社の資産は主にテキサス州南部、特にカーネス郡やギディングエリアに集中しています。
同社は、イグル・フォード・シェールおよびオースティン・チョークといった主要な地層を対象として事業を展開しています。2017年に設立され、テキサス州ヒューストンに本社を置いています。
KPI
同社の財務状況において、直近のFY2025における売上高は1,311,845,000 USD(=13.1億ドル)を記録しています。この期間の営業利益率は33.5%となっており、同社は安定した収益基盤を構築しています。
また、同社は295,938,000 USD(=3億ドル)の現金および現金同等物を保有しています。これらの数値は、同社の事業運営を支える重要な財務基盤として機能しています。
業績推移
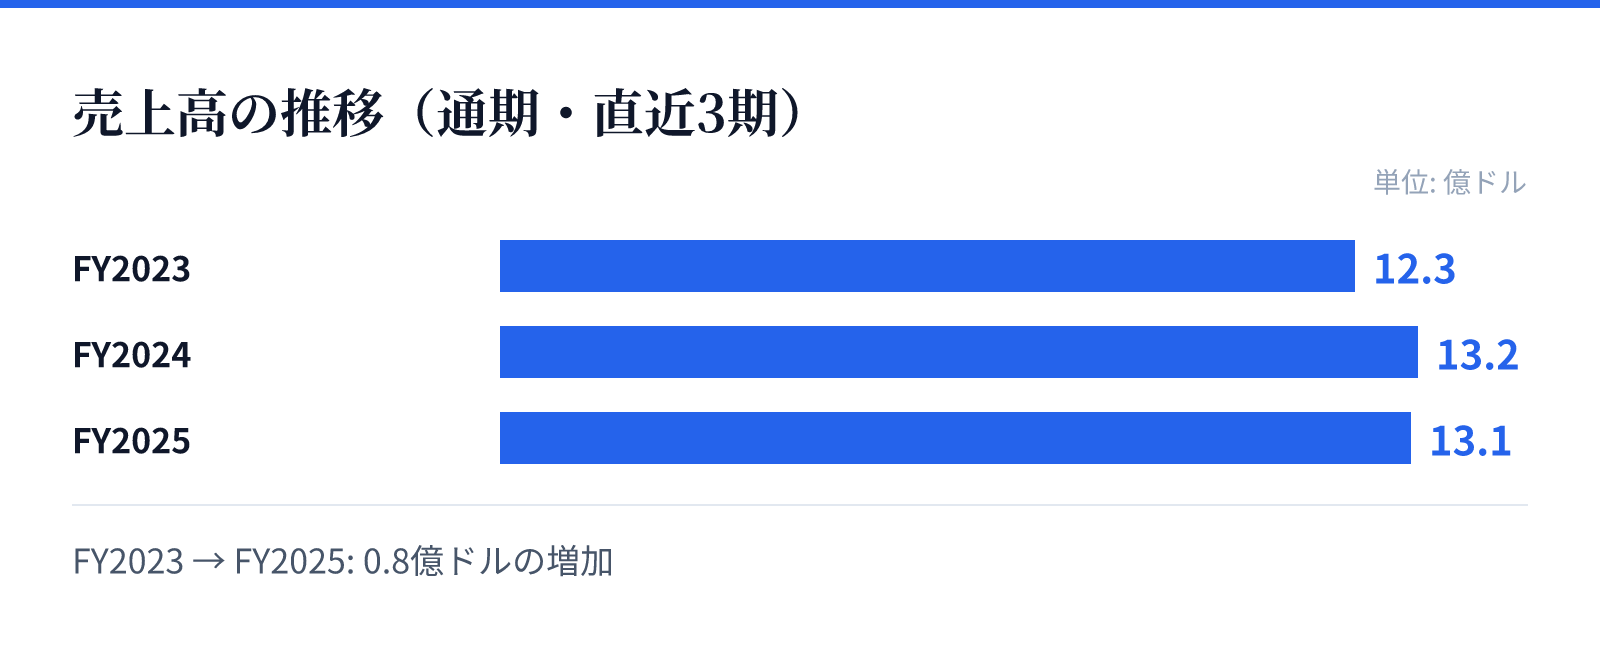
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.3億ドル。
FY2024の売上高は13.2億ドル。
FY2025の売上高は13.1億ドル。
成長ドライバー
財務トレンドを見ると、売上高はFY2023の1,226,979,000 USD(=12.3億ドル)からFY2024の1,315,886,000 USD(=13.2億ドル)へと増加しました。しかし、最新のFY2025では売上高は前年比で0.3%の微減となっています。
一方で、利益率の推移に注目すると、営業利益率はFY2023の44.8%からFY2025の33.5%へと低下傾向にあります。ROEもFY2023の23.0%からFY2025の16.8%へと推移しており、効率性の変化が確認されます。
リスク
最新の財務データに基づくと、純利益はFY2025において前年比で11.1%減少しています。この利益の減少傾向は、今後の収益性の維持における注視すべき要因となります。
また、売上高の伸びが停滞していることは、事業拡大における課題を示唆している可能性があります。資源価格の変動や生産コストの動向が、今後の利益率に影響を与えるものとみられます。
競合
同社はテキサス州の主要な地層であるイグル・フォード・シェールやオースティン・チョークにおいて事業を展開しています。これらの地域は競争の激しいエリアであり、同社の優位性は資源の確保と開発能力に依存します。
同社は独立系企業として、特定の地域に特化した戦略をとっています。競合他社との比較において、特定の地層における生産効率の維持が重要な競争要因となります。
バリュエーション
最新の市場データにおいて、同社の株価は$26.25となっており、時価総額は約63.7億ドル(6,365百万USD)と評価されています。PERは11.67倍、PBRは2.22倍となっており、現在の市場評価を反映しています。
投資家にとって重要な指標である配当利回りは2.48%を記録しています。これらの指標は、同社の現在の市場における立ち位置を評価する際の基礎となります。