事業モデル
同社は住宅および商業用のリフォーム、ならびに新築向け床材製品の設計、製造、供給、販売を行う企業です。事業は、セラミック、フロア、その他地域の3つのセグメントに分かれて運営されています。
提供する製品は、セラミックや天然石のタイル、カーペット、ラミネート、ビニールタイル、木材床材など多岐にわたります。また、知的財産のライセンス供与も行っており、多数のブランド名で製品を展開しています。
販売チャネルは、ホームセンター、自社運営のサービスセンター、小売店、電子商取引、建設業者、商用契約者など多岐にわたります。1988年に設立され、ジョージア州に本社を置くグローバルな企業体です。
KPI
最新の財務データによると、FY2025の売上高は10,785,400,000 USD(=108億ドル)を記録しています。この期間の営業利益率は4.7%となっており、前年度の6.5%と比較すると低下する傾向にあります。
同社のROEはFY2024に6.9%を記録しましたが、FY2025には4.4%へと低下しています。また、FY2025の純利益は前年比で28.1%減少しており、収益性の変動が見られます。
手元資金として、現金および現金同等物は849,600,000 USD(=8.5億ドル)を保有しています。これらの数値は、同社の事業規模と現在の財務状況を反映しています。
業績推移
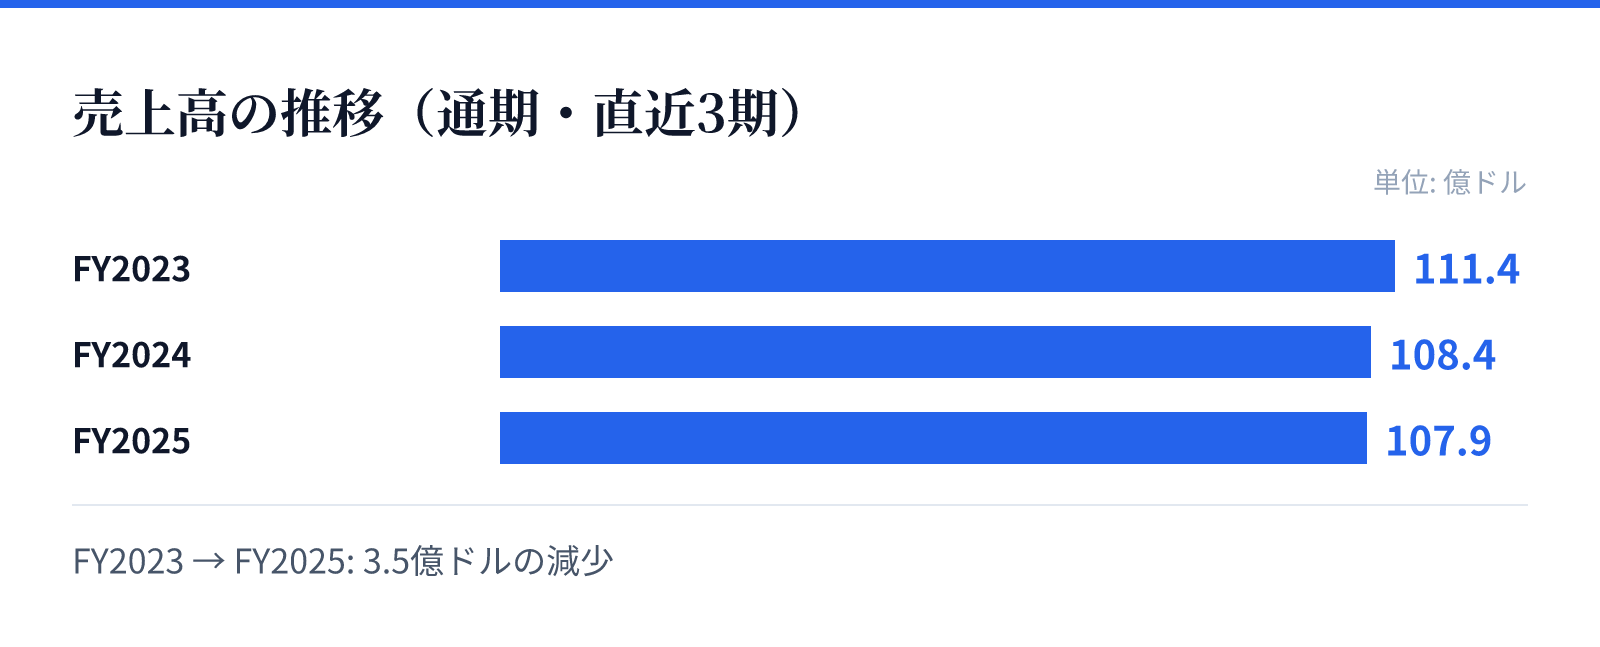
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は111.4億ドル。
FY2024の売上高は108.4億ドル。
FY2025の売上高は107.9億ドル。
成長ドライバー
同社の成長は、北米、欧州、ラテンアメリカを含む広範な国際市場での展開に支えられています。多様な製品ラインナップと複数のブランド展開により、異なる顧客層へのアプローチを可能にしています。
特に、セラミックや天然石、カーペット、ビニールなど、多岐にわたる素材の提供能力が強みです。これらの製品は、住宅用から商業用まで幅広い用途に対応しており、安定した需要の獲得に寄与しています。
また、知的財産のライセンス供与も事業の一部として組み込まれています。これにより、自社製品の販売だけでなく、技術やブランドの活用を通じた収益機会の創出を図っています。
リスク
直近の財務推移において、FY2025の純利益が前年比で28.1%減少している点は注視すべき要素です。また、営業利益率も前年度の6.5%から4.7%へと低下しており、コスト構造や市場環境の影響を受けている可能性があります。
売上高については、FY2025において前年比-0.5%と横ばいから微減の推移を見せています。この停滞は、原材料価格の変動や物流コストの変動など、外部要因による影響を受ける可能性があるため、慎重な監視が必要です。
さらに、多岐にわたる製品ラインとブランドを管理するための複雑なサプライチェーンの維持も重要です。グローバルな展開を継続するにあたり、各地域の規制や市場動向の変化が事業運営に影響を与える可能性があります。
競合
同社は、セラミック、カーペット、ラミネート、ビニールなど、床材の主要なカテゴリーのすべてにおいて製品を提供しています。この広範なポートフォリオは、競合他社に対する強力な差別化要因となります。
多数のブランドを保有し、特定のニッチな市場から広範な流通網までをカバーする戦略をとっています。これにより、ホームセンターから専門のタイル販売店まで、多様な競合環境に対応しています。
また、知的財産のライセンス供与を行うことで、競合他社との差別化を図りつつ、ブランドの価値を最大化しています。多角的な製品展開とブランド戦略により、市場における存在感を維持しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$112.89(2026-08-28時点)となっています。時価総額は約88億ドル(8,799百万USD)と算出されています。
株価に対する利益の比率を示すPERは17.18倍となっており、市場における評価を反映しています。また、PBRは1.03倍となっており、資産価値に対して現在の株価が均衡に近い水準にあることを示唆しています。
これらの指標は、同社の事業規模と市場での評価を統合したものです。投資判断にあたっては、これらのバリュエーション指標と、前述の財務推移の動向を合わせて考慮する必要があります。