事業モデル
同社はオハイオ州、フロリダ州、テキサス州など全米の主要な州において、一戸建て住宅やタウンホームの設計、建設、販売を行っています。M/I Homesブランドを通じて、初めての住宅購入者から高級住宅を求める層まで幅広い顧客層へアプローチしています。
事業は住宅建設部門のほか、金融サービス部門を含んでおり、住宅ローンの提供や権利保険の代理店業務も手掛けています。また、未開発の土地を購入して住宅建設用の区画として開発・販売する事業も展開しており、不動産開発から販売までを垂直統合的に提供しています。
KPI
最新の会計年度における売上高は44.1億ドル(=44.2億ドル)を記録しており、前年比でわずかな減少に留まっています。同期間の営業利益率は12.5%となっており、堅実な収益性を維持しています。
財務基盤の安定性を示す指標として、現金および現金同等物は7.3億ドル(=7.4億ドル)を保有しています。過去数年間の推移を見ると、売上高は40.3億ドルから45億ドルへと成長し、ROEも18.5%から19.2%へと向上する傾向にありました。
業績推移
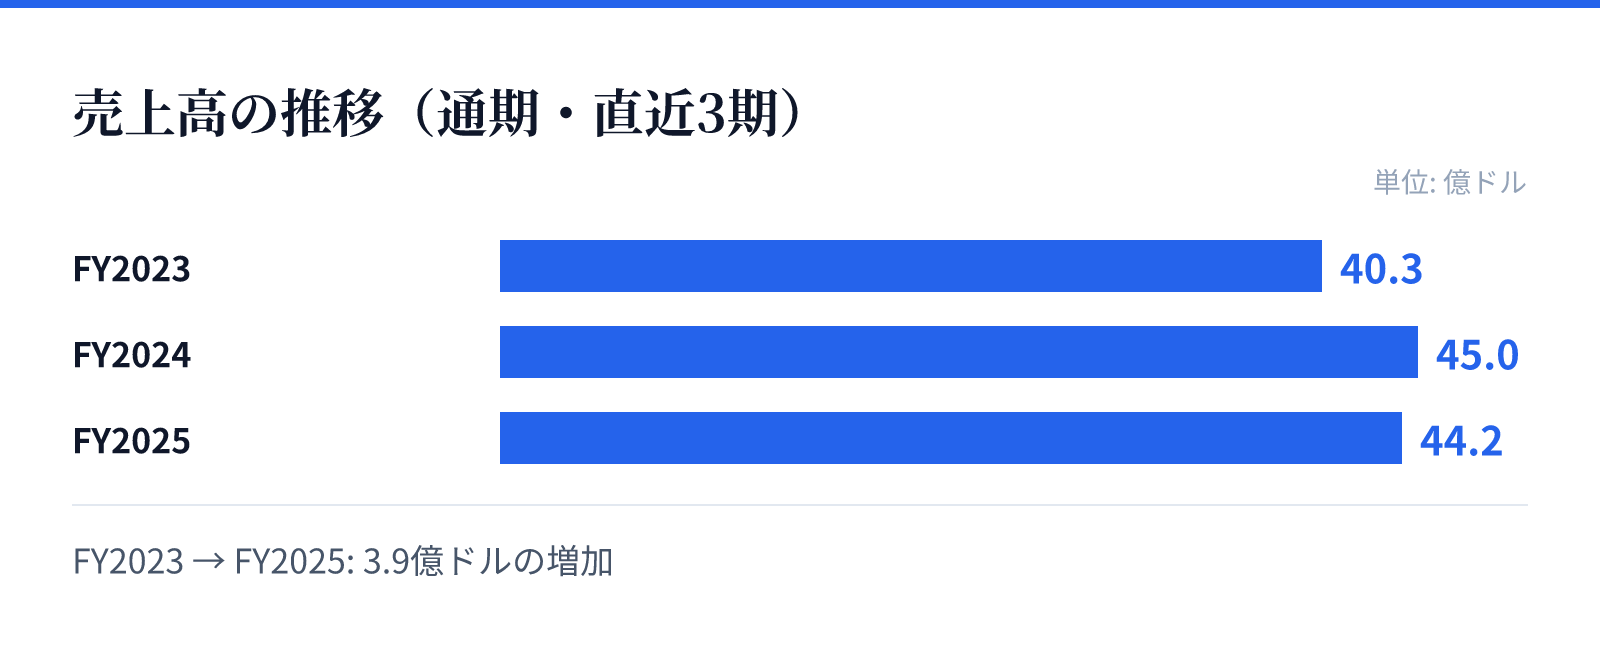
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は40.3億ドル。
FY2024の売上高は45.0億ドル。
FY2025の売上高は44.2億ドル。
成長ドライバー
同社の成長は、広範な地域におけるブランド認知度の高さと、住宅建設から金融サービスまでを統合したワンストップの提供体制に支えられています。特に、多様なライフステージの購入者に対応する製品ラインナップが強みとなっています。
また、未開発地の取得と開発による土地の価値向上も重要な成長要因です。土地を開発した区画を自社で販売するだけでなく、他社へ販売するモデルも構築しており、不動産開発の多角的な展開が将来の成長を支える構造となっています。
リスク
直近の財務データでは、最新の会計年度において純利益が前年比で28.5%減少しており、収益性の変動に対する注意が必要です。売上高の伸びが鈍化していることも、今後の成長における課題として挙げられます。
また、住宅建設事業の特性上、建設コストの変動や金利動向、および地域ごとの不動産市場の動向が業績に直接的な影響を与える可能性があります。特に金融サービス部門における金利環境の変化は、住宅ローン販売や関連サービスに影響を及ぼす要因となります。
競合
同社はM/I Homesという確立されたブランド名のもと、特定の地域において強固な市場地位を築いています。競合他社と比較して、住宅建設だけでなく金融サービスや土地開発を統合的に提供できる点が独自の優位性となります。
競合環境においては、地域ごとの住宅需要の変動や、建設資材の供給状況が競争優位性を左右する要因となります。しかし、多様な顧客層に向けた製品展開と、広範な展開エリアを持つことで、安定した市場シェアの維持を図っています。
バリュエーション
現在の株価は151.4ドルであり、時価総額は約38.3億ドル(3,828百万USD)となっています。PERは12.67倍、PBRは1.18倍と算出されており、市場における評価は比較的安定した水準にあります。
これらの指標は、同社の事業規模と収益性を反映した数値です。投資判断にあたっては、現在のバリュエーションと、住宅市場の動向や金利環境の変化による将来の収益への影響を考慮する必要があります。