事業モデル
同社は米国において、オプション、株式、国際市場を含む多様な金融マーケットプレイスを構築・運営しています。具体的には、MIAX OptionsやMIAX Pearlなどのブランドを通じて、オプションや米国株式、先物取引のプラットフォームを提供しています。
さらに、清算サービスの提供や、仲介業者や機関投資家向けに執行・清算サービスを提供するDorman Tradingの所有など、多角的な金融サービスを展開しています。また、上場企業や非上場企業に対して、金融市場および証券サービスを提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の10.4億ドルからFY2025には13.6億ドルへと拡大しています。この期間中、営業利益率はFY2023の-0.0%からFY2025には7.0%へと改善する推移を見せています。
一方で、ROE(自己資本利益率)はFY2024に27.8%を記録したものの、FY2025には-7.9%へと転落しています。また、同社は6.6億ドルの現金および現金同等物を保有しており、事業運営の基盤を維持しています。
業績推移
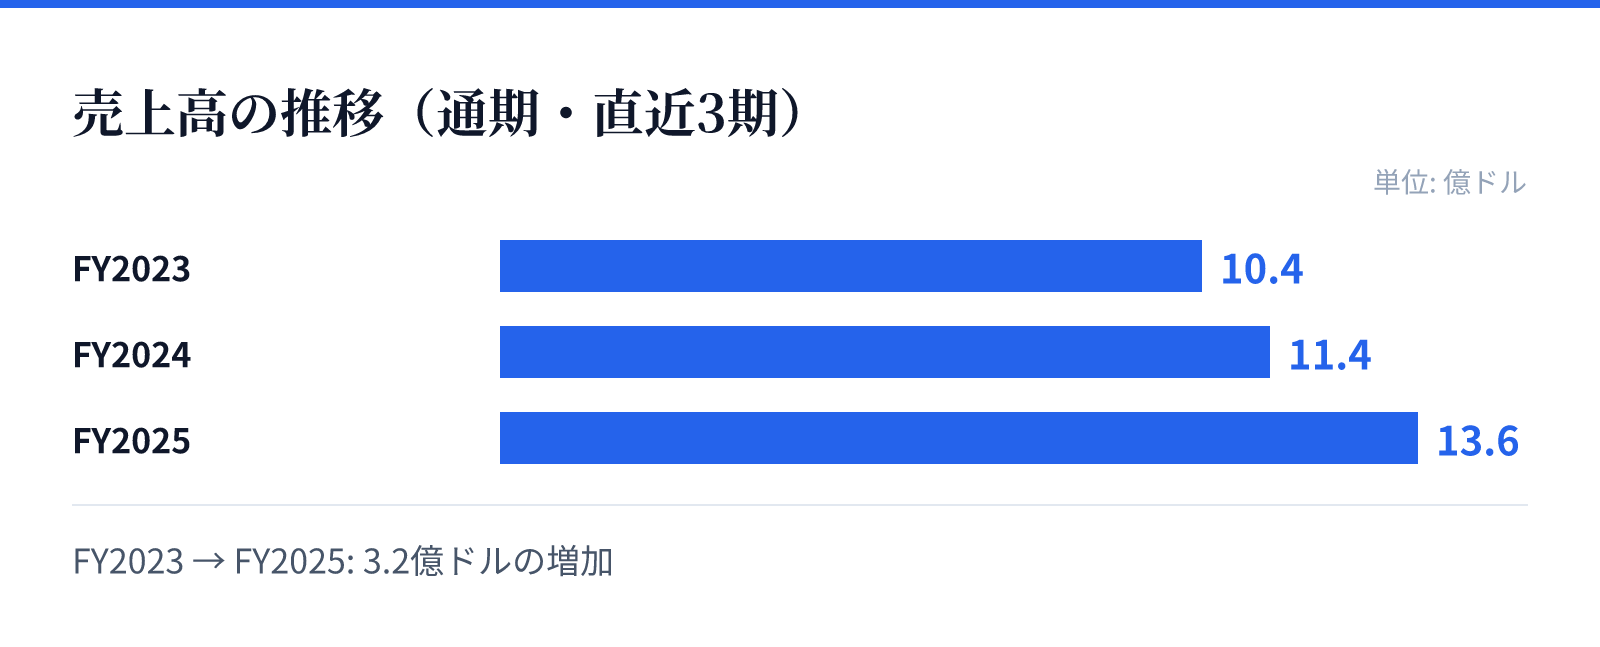
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.4億ドル。
FY2024の売上高は11.4億ドル。
FY2025の売上高は13.6億ドル。
成長ドライバー
直近のFY2025における売上高は、前年度比(YoY)で19.6%の成長を記録しており、市場の拡大を捉えています。この成長は、提供する金融プラットフォームの利用拡大や、多様な金融商品の取り扱い拡大に起因するとみられます。
特に、オプションや先物、国際的なリスティングなど、多岐にわたるセグメントでの展開が成長の源泉となっています。売上高の増加に伴い、営業利益率も改善傾向にあり、規模の拡大と効率性の向上が同時に進んでいるとみられます。
リスク
直近のFY2025において、売上高は増加しているものの、純利益が赤字に転落している点が重要なリスク要因です。この利益構造の不安定さは、将来の収益安定性に対する懸念材料となります。
また、金融市場の運営や清算サービスは、市場環境の変化や規制の動向に敏感に反応する性質を持っています。特に、複雑な金融商品の取り扱いや多岐にわたるプラットフォームの運営には、常に高度な管理体制が求められます。
競合
同社は、米国におけるオプション、株式、先物といった主要な金融市場において独自のポジションを築いています。MIAXブランドやDorman Tradingといった子会社を通じて、機関投資家から個人投資家まで幅広い層に向けたサービスを提供しています。
競合他社との差別化要因として、単一の取引所機能だけでなく、清算サービスや多様な国際的なリスティングの提供といった包括的なエコシステムの構築が挙げられます。これらの多角的なサービス提供が、競争の激しい資本市場における優位性を支えています。
バリュエーション
現在の株価は44.34ドルであり、時価総額は約43.7億ドルとなっています。この規模に対し、PERは29.55倍、PBRは3.77倍と算出されています。
これらの指標は、同社が持つ市場の重要性と将来の成長期待を反映しているものとみられます。投資判断にあたっては、売上成長と利益率の改善傾向、および直近の純利益の推移を注視する必要があります。