事業モデル
同社は、北米、欧州、アジア太平洋地域において、放射線の検出、測定、分析、および監視に関する製品とサービスを提供しています。事業は「Medical」と「Nuclear & Safety」の2つのセグメントで構成されています。
Medicalセグメントでは、放射線腫瘍学の品質保証や、診断画像および放射線治療センター向けの患者安全ソリューションを提供しています。Nuclear & Safetyセグメントでは、重要な放射線安全、測定、分析アプリケーションに焦点を当て、個人用放射線検出器や廃棄物管理システムなどを提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高925,400,000 USD(=9.3億ドル)を記録しています。この期間の営業利益率は5.6%に達し、ROEも1.5%へと改善しています。
同社は418,700,000 USD(=4.2億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が安定した運営基盤を維持しながら、収益性の向上に向けた進捗を見せていることを示唆しています。
業績推移
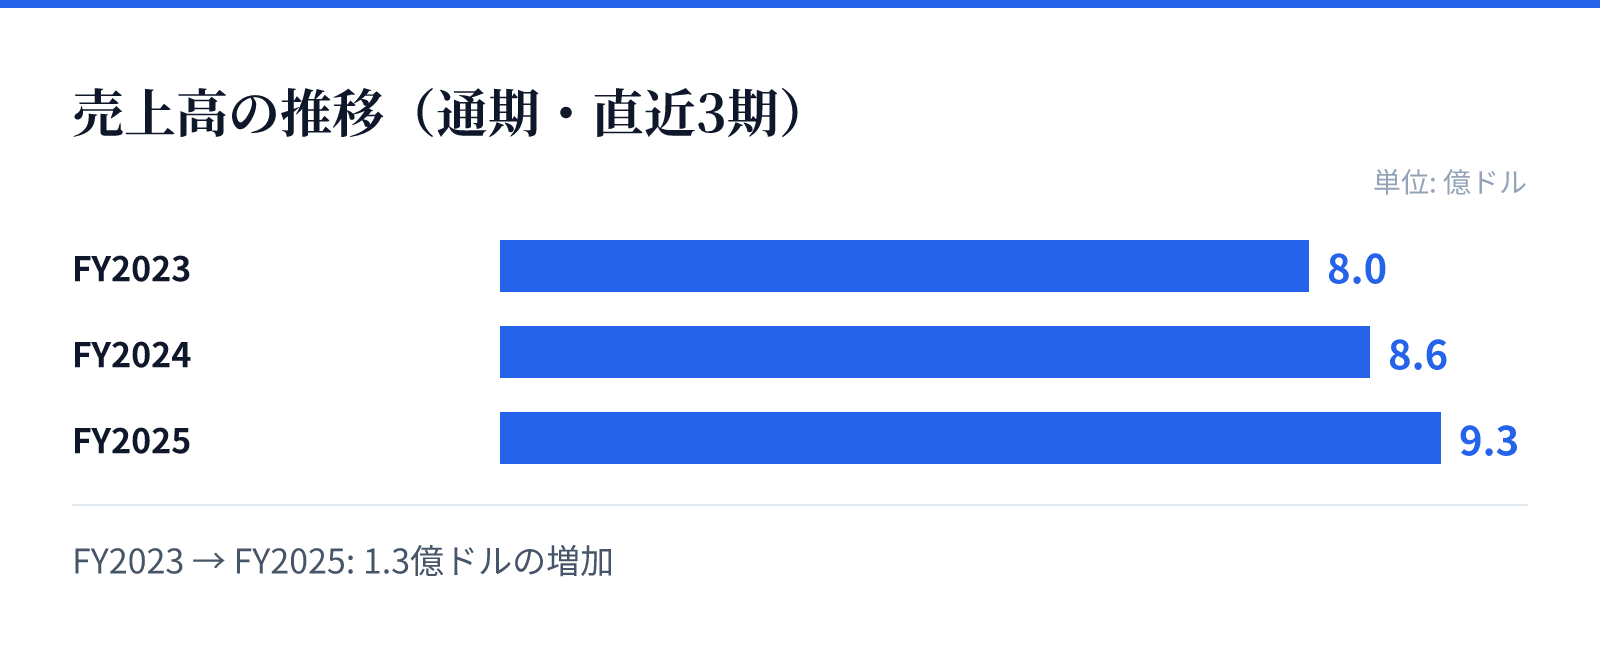
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.0億ドル。
FY2024の売上高は8.6億ドル。
FY2025の売上高は9.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の800,900,000 USD(=8億ドル)からFY2025の925,400,000 USD(=9.3億ドル)へと着実に増加しています。特に最新のFY2025では、前年比で7.5%の増収を達成しています。
利益面においても、FY2023の営業利益率-1.9%からFY2025の5.6%へと改善しており、純利益も黒字に転換しています。この推移は、同社の提供する医療および核安全分野のソリューションに対する需要の強さを示しているとみられます。
リスク
同社の事業は、医療機関や政府機関、原子力発電所など、高度な安全性が求められる分野を顧客としています。これらの分野では、規制環境の変化や安全基準の厳格化が事業運営に直接的な影響を与える可能性があります。
また、放射線管理や医療用機器の分野では、技術革新への対応が不可欠です。特定の規制要件や技術基準の変化に対応するための継続的な投資や、製品の適合性を維持するための高度な管理体制が求められる環境にあります。
競合
同社は、病院、クリニック、放射線治療施設、さらには軍事組織や政府機関など、多岐にわたる組織に製品を提供しています。これらの顧客層は、信頼性の高い放射線計測および管理ソリューションを求めています。
競合他社との差別化要因として、医療用放射線腫瘍の品質保証や、核廃棄物管理システムといった専門性の高い分野での実績が挙げられます。広範な顧客基盤を持つことで、特定のニッチな市場において強固な地位を築いているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は14.4ドル、時価総額は約35.9億ドル(3,586百万USD)となっています。PERは160.00倍、PBRは1.92倍と算出されています。
これらの指標は、同社の将来的な成長期待や、特定のニッチ市場における独自の地位を反映しているものとみられます。投資判断にあたっては、現在の高いPERと、近年の収益性改善の推移を照らし合わせて評価する必要があります。