事業モデル
同社は、希少で難治性の疾患に対する革新的な治療法の開発および商業化に注力するバイオ医薬品企業です。主力製品であるLIVMARLIは、アラジール症候群の胆汁酸蓄積性掻痒症の治療に承認されており、経口投与が可能な薬剤として展開されています。
また、胆汁酸合成異常や胆嚢の放射線透過性結石などの治療に承認されたCholbamやChenodalの商業化も手掛けています。さらに、肝疾患や慢性HDV感染症、FXSなどの治療に向けた複数のパイプラインを開発しており、複数の製薬大手やバイオ企業と提携・ライセンス契約を締結しています。
KPI
最新の会計年度における売上高は521,312,000 USD(=5.2億ドル)を記録しています。この期間の営業利益率は-4.2%となっており、過去の数年と比較して大幅な改善を見せています。
ROEについても、前年度の-39.0%から-7.4%へと改善しており、収益性の改善傾向が確認できます。同社はカリフォルニア州フォスターシティに拠点を置き、433名の従業員を擁する体制で事業を展開しています。
業績推移
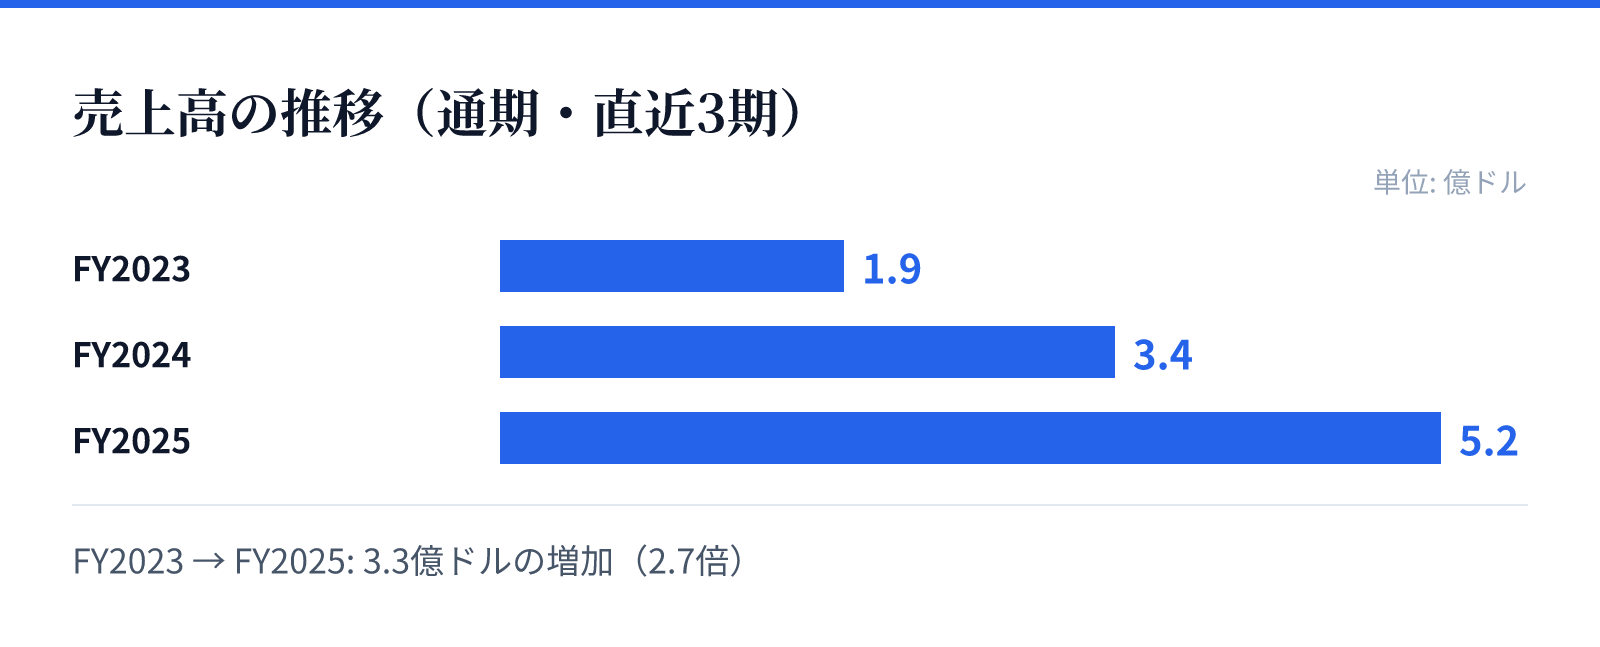
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.9億ドル。
FY2024の売上高は3.4億ドル。
FY2025の売上高は5.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比で54.7%増加しています。また、純利益も前年比で73.4%の成長を記録しており、事業の拡大が加速していることが示唆されます。
成長の要因としては、承認済み製品の市場浸透に加え、現在フェーズ2の臨床試験段階にあるVolixibatやBrelovitug、MRM-3379といった複数のパイプラインが寄与しているとみられます。これらの製品が将来的に承認され商用化されることで、さらなる成長が見込まれます。
リスク
同社の事業は、希少疾患向けの治療薬に特化しているため、承認された製品の市場浸透度や規制当局の判断に大きく左右される側面があります。特に新薬の臨床試験は不確実性が高く、開発の遅延や失敗が事業計画に影響を与える可能性があります。
また、現在の営業利益率やROEは改善傾向にあるものの、依然としてマイナスの数値となっており、研究開発や商業化に向けた投資負担が継続していることを示しています。将来の成長は、現在進行中の臨床試験が順調に進展するかどうかに依存する構造となっています。
競合
同社は、希少疾患というニッチな領域において、独自の治療法を提供することで競争優位性を構築しています。特にLIVMARLIのような特定の疾患に対する承認済み薬剤は、競合他社との差別化要因となります。
また、複数の製薬大手やバイオ企業との提携・ライセンス契約を締結していることは、強力なパートナーシップを通じて市場での存在感を確保する戦略の表れです。これらの提携により、製造や流通、共同開発におけるリスクを分散しつつ、市場シェアの拡大を目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は$98.08となっており、時価総額は約59億ドル(5,898百万USD)と評価されています。PBRは-600.75倍と算出されており、現在の市場評価を反映しています。
投資判断にあたっては、現在の高い時価総額と、将来のパイプラインの承認による成長期待のバランスを考慮する必要があります。同社の評価は、現在の製品の売上成長と、将来の臨床試験の進捗状況に強く相関しているとみられます。