事業モデル
同社は世界中でインテリア家具の研究、設計、製造、販売、および流通を行っています。事業は、北米契約、国際契約、およびグローバルリテールの3つのセグメントを通じて展開されています。
提供する製品は、座席製品、家具システム、テキスタイル、レザー、フェルト、ホーム furnishings、ケースグッズ、収納製品、音響製品など多岐にわたります。これらは、教育、ヘルスケア、産業、住宅など、多様な環境のニーズに対応するソリューションとして提供されています。
販売チャネルは、独立した契約家具ディーラー、直接販売、自社および独立系小売店、ダイレクトメールカタログ、eコマースプラットフォームなど多岐にわたります。MillerKnoll、Herman Miller、Knoll、Maharamなど、多数のブランド名を用いて製品を展開しています。
KPI
最新の会計年度(FY2026)において、同社は売上高3,841,700,000 USD(=38.4億ドル)を記録しています。この売上高は前年度比で4.7%の成長を見せており、堅調な需要を反映しています。
同期間の営業利益率は5.5%となっており、ROEは6.8%を記録しています。また、同期間の純利益は黒字に転換しており、収益性の改善が見て取れます。
財務基盤として、現金および現金同等物は167,700,000 USD(=1.7億ドル)を保有しています。これらの指標は、事業の安定性と成長への基盤を示唆しています。
業績推移
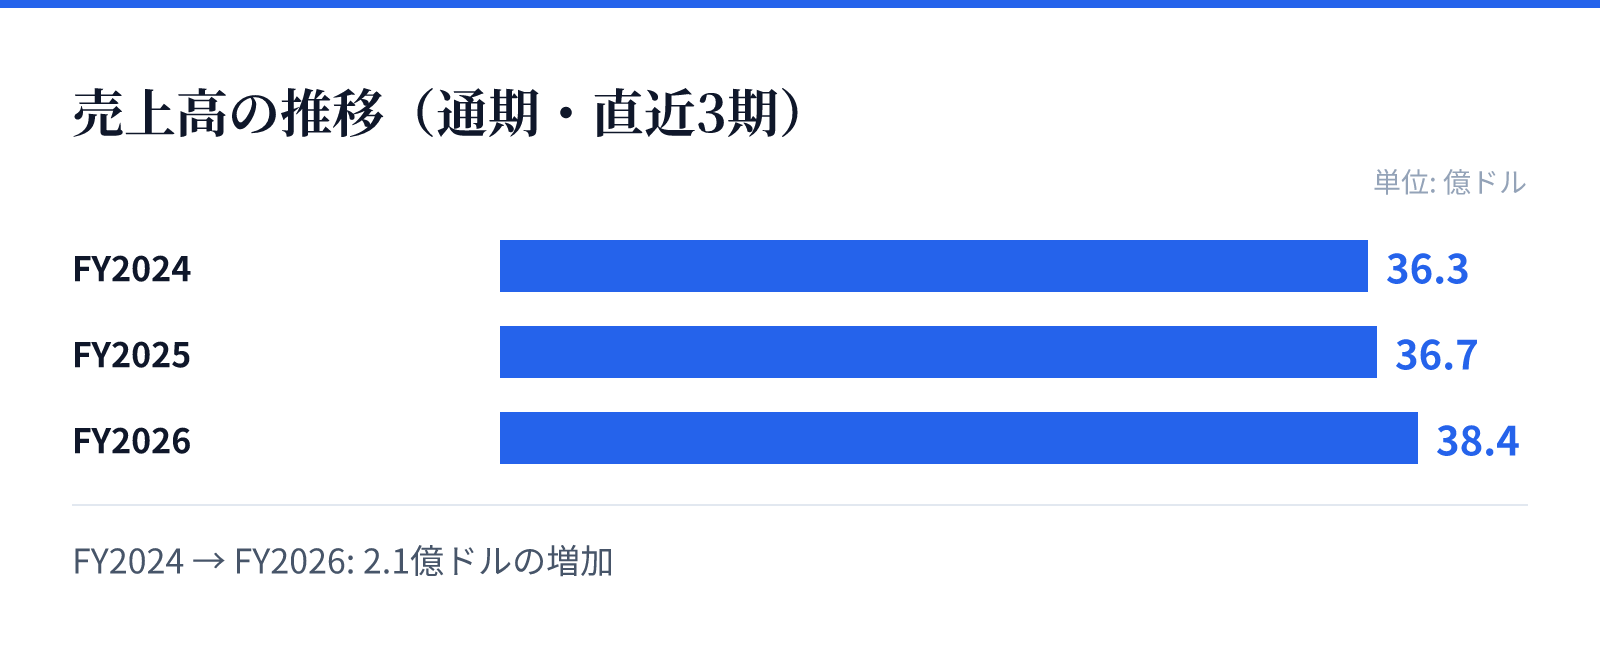
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は36.3億ドル。
FY2025の売上高は36.7億ドル。
FY2026の売上高は38.4億ドル。
成長ドライバー
同社の成長は、多様なブランドポートフォリオと広範な販売ネットワークによって支えられています。特に、教育やヘルスケアといった公共性の高い分野における家具ソリューションの提供が、安定した需要を生み出しています。
直近の財務推移を見ると、売上高はFY2024の3,628,400,000 USD(=36.3億ドル)からFY2026の3,841,700,000 USD(=38.4億ドル)へと着実に増加しています。この成長は、グローバルな展開と多角的な製品ラインナップに起因するとみられます。
また、最新の年度において純利益が黒字に転換したことは、運営効率の改善や市場環境への適応が進んでいることを示唆しています。今後も、既存の強固なブランド力を背景とした市場シェアの維持が期待されます。
リスク
同社の事業は、グローバルなサプライチェーンと多岐にわたる製品ラインナップに依存しています。原材料の調達コストや物流コストの変動は、営業利益率に直接的な影響を与える可能性があります。
また、住宅、教育、ヘルスケアといった多様なセクターに製品を提供しているため、各業界の景気動向や予算の変動が売上に影響を及ぼす可能性があります。特に、特定のセクターにおける需要減退は、全体の売上成長を鈍化させる要因となり得ます。
さらに、多数のブランドを管理・運営する複雑な構造は、ブランド価値の維持やマーケティングコストの管理において課題となる可能性があります。競合他社との差別化を維持するための継続的な投資が必要となります。
競合
同社は、Herman MillerやKnollといった著名なブランドを傘下に収めており、強力なブランド認知度を武器に競合と対峙しています。これらのブランドは、高品質なデザインと機能性を求めるプロフェッショナルな市場において強みを持っています。
市場内では、多様なインテリアニーズに応えるため、独自のデザイン哲学を持つ競合他社との競争が存在します。しかし、同社が持つ広範な販売ネットワークと、B2BおよびB2Cの両面に対応する能力は、競合に対する優位性となります。
また、テキスタイルや音響製品など、特定のニッチな分野においても独自のブランドを展開しており、多角的なアプローチで市場シェアを確保しています。これらのブランドの統合的な展開が、競合に対する防御壁として機能しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$23.13となっており、時価総額は約15.8億ドル(1,576百万USD)です。PERは17.52倍、PBRは1.17倍と算出されています。
配当利回りは3.19%となっており、投資家に対して一定の配当を提供していることがわかります。これらの指標は、同社の現在の市場評価を反映しています。
評価の背景として、直近の売上成長と黒字転換への推移が注目されます。PER 17.52倍という数値は、同社のブランド価値と将来の成長期待を織り込んだものとみられます。