事業モデル
同社は米国およびカナダにおいて、商業不動産投資の売買、融資、調査、およびアドバイザリーサービスを提供する投資仲介企業です。マルチファミリー、リテール、オフィス、工業用、セルフストレージなど、多岐にわたる物件タイプに関する調査を提供しています。
さらに、シニア債務やメザニン債務を含む資本市場ソリューションや、資産の売買戦略、市場分析、リーシングサービスなどのコンサルティングも提供しています。伝統的なマーケティングチャネルに加え、独自のプラットフォームを通じた物件売買の機会も提供しています。
KPI
最新の会計年度における売上高は755,156,000 USD(=7.6億ドル)を記録しています。同期間の営業利益率は-1.8%となっており、過去数年間の推移と比較して改善傾向にあります。
同社の現金および現金同等物は151,766,000 USD(=1.5億ドル)を保有しています。資本効率を示すROEについても、直近のFY2025では-0.3%となり、前年度の-2.0%から改善が見られます。
業績推移
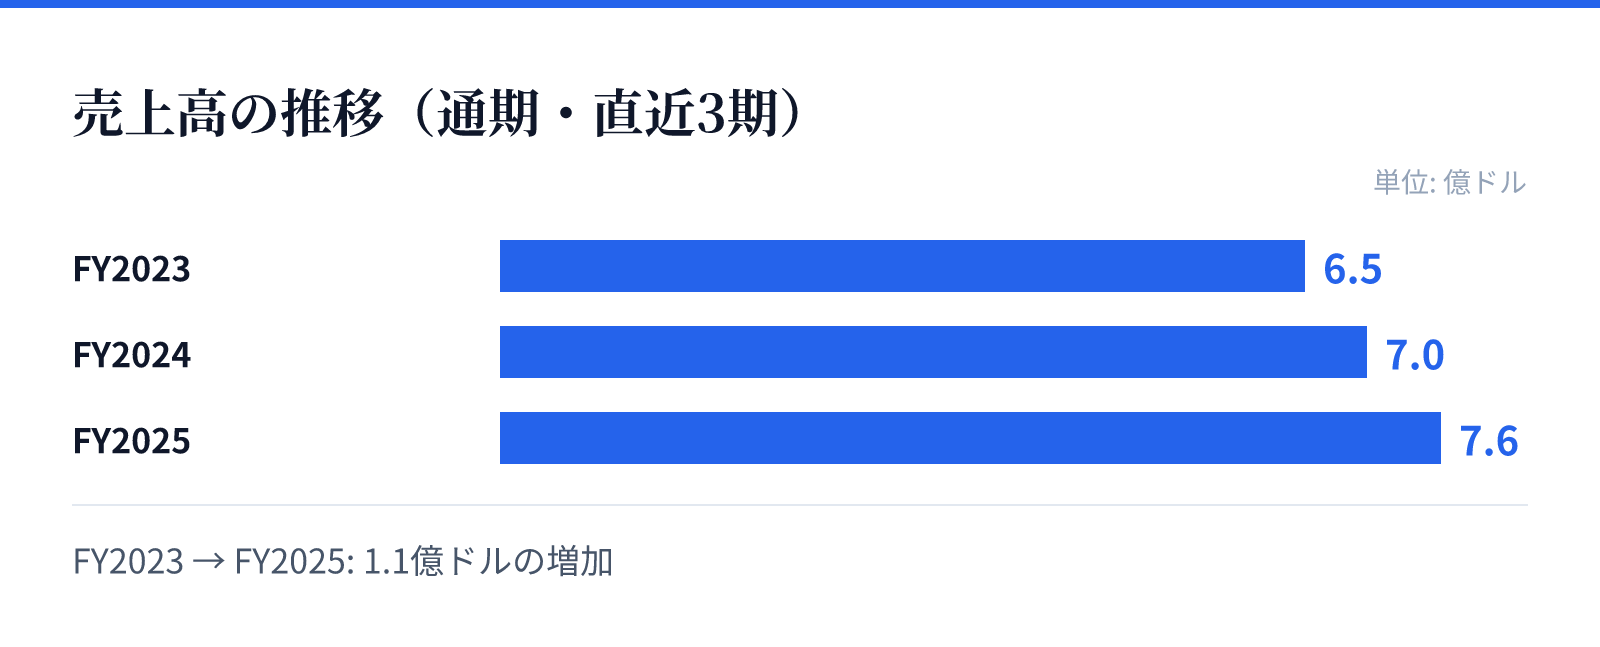
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.5億ドル。
FY2024の売上高は7.0億ドル。
FY2025の売上高は7.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で8.5%増加しており、堅調な需要を反映しています。特に純利益については、前年比で84.6%という大幅な伸びを記録しています。
この成長は、多様な物件タイプへの対応能力と、資本市場における金融ソリューションの提供が寄与しているとみられます。複数の不動産セグメントをカバーする広範なポートフォリオが、安定した成長の基盤となっています。
リスク
営業利益率が依然としてマイナス圏(-1.8%)にあることは、コスト構造や市場環境の影響を受けやすい側面を示唆しています。しかし、過去数年間の推移と比較すると、利益率の改善とROEの改善傾向は確認できます。
不動産市場の動向や金利環境の変化は、仲介業務および融資サービスの需要に直接的な影響を与える可能性があります。特に、特定の物件タイプにおける需要の変動が、収益の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は、マルチファミリーから医療用オフィス、製造住宅に至るまで、非常に幅広い不動産タイプをカバーする強みを持っています。この広範な専門性は、競合他社に対する差別化要因の一つとなります。
また、単なる仲介業務にとどまらず、高度なコンサルティングや資本市場のソリューションを統合的に提供する体制を整えています。多様なサービスをワンストップで提供できる体制が、顧客獲得における優位性を支えています。
バリュエーション
現在の株価は32.5 USDであり、時価総額は約12.3億ドル(1,231百万USD)となっています。PERは85.53倍、PBRは2.13倍と算出されています。
配当利回りは1.57%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の成長期待や市場における評価を反映した数値となっています。