事業モデル
同社は世界各地の政府向けサービスを提供する企業であり、米国連邦政府向け、米国国内、および米国国外の3つのセグメントで事業を展開しています。主なサービスには、健康・人道支援プログラムのビジネスプロセス、資格確認、登録、および高度な分析やサイバーセキュリティを含む技術ソリューションが含まれます。
米国国内のセグメントでは、多言語対応のカスタマーコンタクトセンターや、雇用支援、教育、トレーニングなどのサービスを提供しています。また、米国国外のセグメントでは、国際的な政府向けに健康・障害評価や雇用サービス、デジタル化されたカスタマーサービスを提供しており、広範な公共サービスの基盤を支えています。
KPI
直近の財務データにおいて、売上高はFY2023の49億ドルからFY2025の54.3億ドルへと着実に推移しています。この期間中、営業利益率は6.0%から9.7%へと上昇しており、事業の効率性が向上していることが示唆されます。
また、ROE(自己資本利益率)もFY2023の9.7%からFY2025には19.1%へと大幅に改善しています。最新のFY2025における売上高は前年比で2.4%増、純利益は前年比で3.9%増となっており、安定した成長基盤を構築しています。
業績推移
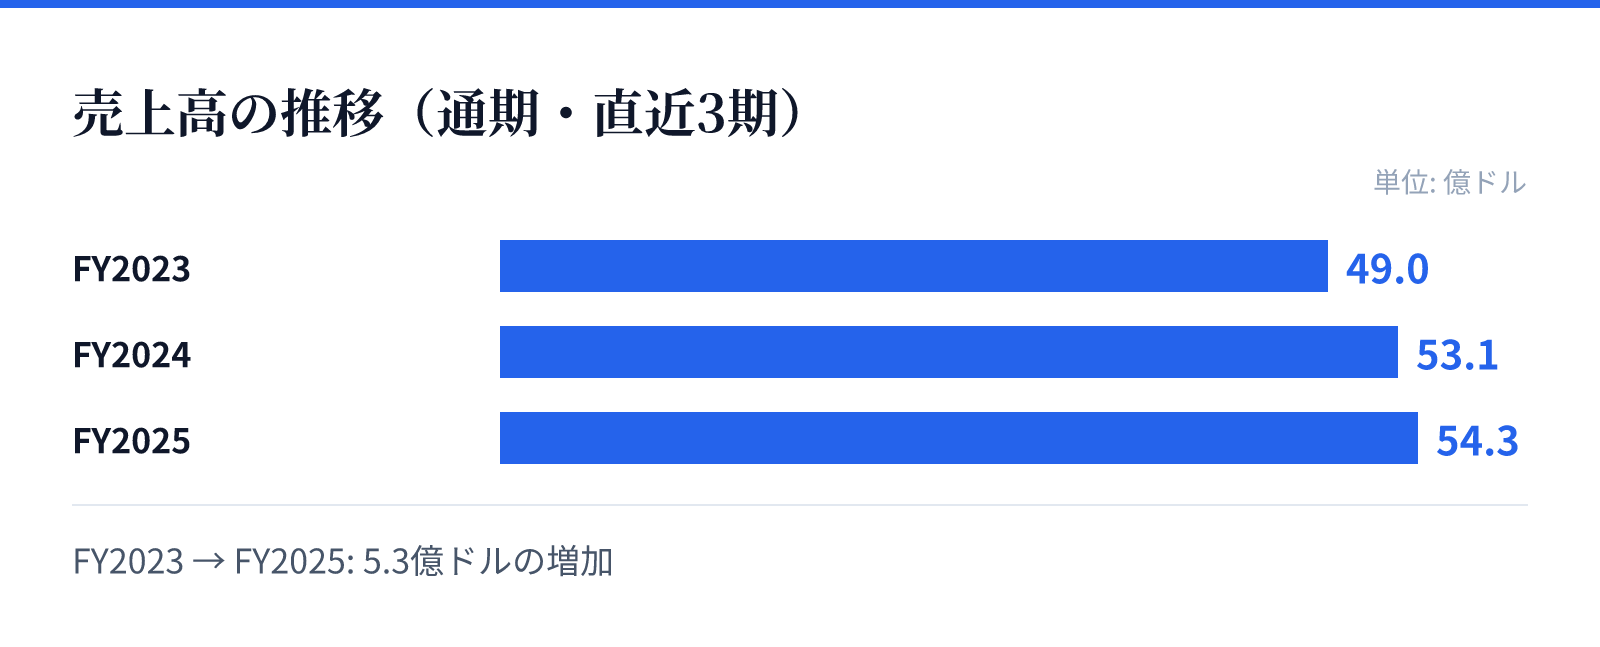
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は49.0億ドル。
FY2024の売上高は53.1億ドル。
FY2025の売上高は54.3億ドル。
成長ドライバー
成長の主な要因は、政府向けサービスにおける技術ソリューションの需要拡大と、高度な分析やサイバーセキュリティといった高度な技術分野への展開にあります。特に、アプリケーションの開発や近代化、データ管理といった技術的なソリューションが、各セグメントにおいて重要な役割を担っています。
また、多言語対応のカスタマーコンタクトセンターやデジタルセルフサービスなど、デジタル化による効率化も成長を支える要素です。これらのソリューションは、政府機関の運営効率を向上させると同時に、同社のサービス提供価値を高める要因となっています。
リスク
同社の事業は政府機関との契約に大きく依存しているため、政府の予算配分や政策の変更が事業環境に直接的な影響を与える可能性があります。特に、公共サービスや健康・人道支援プログラムに関連する予算の動向は、重要なリスク要因となります。
また、高度な技術ソリューションやサイバーセキュリティ分野への展開においては、技術革新のスピードやセキュリティ基準の厳格化への対応が求められます。これらの変化に対応するための継続的な投資と、技術的な優位性を維持するためのリソース確保が重要となります。
競合
同社は政府向けサービスという特殊な市場において、ビジネスプロセス、技術ソリューション、カスタマーサービスを統合的に提供する強みを持っています。特に、高度な分析やサイバーセキュリティといった高度な技術領域での提供能力が、競合他社に対する差別化要因となります。
また、多言語対応のコンタクトセンターや、雇用支援を含む包括的なサービス提供体制も、広範な公共サービスを必要とする政府機関にとっての利便性を高めています。これらの多角的なサービス提供能力が、競合環境における独自のポジションを確立する要因となっています。
バリュエーション
現在の市場データにおいて、同社の株価は59.75ドル、時価総額は約31.3億ドルとなっています。PERは8.81倍、PBRは1.80倍と算出されており、現在の市場評価は比較的安定した水準にあります。
また、配当利回りは2.22%となっており、投資家に対して一定の配当を提供しています。これらの指標は、政府向けサービスという安定した事業基盤と、近年の利益率向上を反映した評価を反映しているものとみられます。