事業モデル
同社は、介入、診断、治療の各手順で使用される使い捨て医療製品の設計、開発、製造、販売を行っています。主な事業領域は心臓血管と内視鏡の2つのセグメントに分かれています。
心臓血管分野では、マイクロパンクチャーキットやガイドワイヤー、脊椎製品などを提供し、内視鏡分野では、食道ステントや肺疾患向けの製品などを提供しています。製品は、病院や医療機関の専門スタッフに対し、直接販売、独立した販売代理店、OEMパートナーを通じて提供されています。
KPI
最新の会計年度における売上高は1,515,906,000 USD(=15.2億ドル)を記録しています。同期間の営業利益率は12.3%に達しており、効率的な運営が示唆されます。
また、同社は448,699,000 USD(=4.5億ドル)の現金および現金同等物を保有しています。これらの財務基盤は、事業の継続的な運営と投資を支える重要な要素となっています。
業績推移
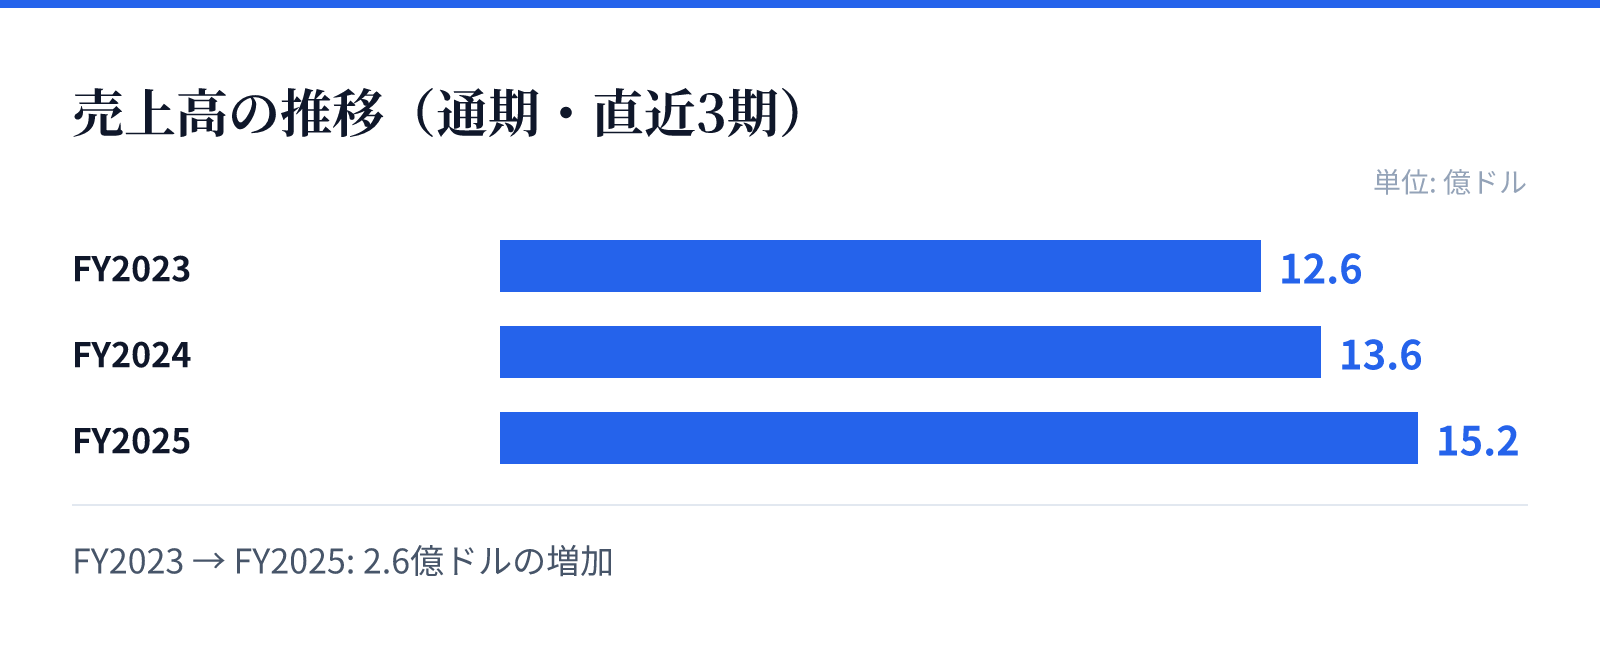
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.6億ドル。
FY2024の売上高は13.6億ドル。
FY2025の売上高は15.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の1,257,366,000 USD(=12.6億ドル)からFY2025の1,515,906,000 USD(=15.2億ドル)へと着実に増加しています。最新のFY2025における売上高は前年比で11.8%の成長を記録しました。
同時に、営業利益率も10.1%から12.3%へと向上しており、収益性の改善が見て取れます。純利益も前年比で6.8%増加しており、事業の拡大と効率化が同時に進んでいるとみられます。
リスク
同社の製品は、高度な医療技術を必要とする専門的な医療現場で使用されるため、規制環境の変化や製品の安全性に対する要求に常に適応する必要があります。特に、特定の治療法や診断技術の普及状況が、各製品の需要に直接影響を与える可能性があります。
また、グローバルな展開を行っているため、各国の規制当局による承認や、地域ごとの医療制度の変化が事業リスクとして存在します。これらの要因は、将来の売上成長や利益率の安定性に影響を与える可能性があるため、継続的な監視が必要です。
競合
同社は、心臓血管および内視鏡の分野において、多様な製品ラインナップを構築することで競争優位性を確保しています。マイクロパンクチャーキットやステントなど、高度な技術を要する製品を提供することで、市場内での地位を確立しています。
競合他社との差別化は、製品の多様性と、直接販売および代理店ネットワークを通じた広範な流通網によって支えられています。特に、特定の治療手順に特化したカスタムソリューションの提供が、顧客との関係深化に寄与しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$90.49となっており、時価総額は約54億ドル(5,403百万USD)です。この規模は、同社の市場における存在感を示しています。
バリュエーション指標については、PERが36.78倍、PBRが3.22倍と算出されています。これらの数値は、同社の成長期待や市場における評価を反映したものであり、投資判断の重要な指標となります。