事業モデル
同社は慢性疾患のケアを変革するための様々なソリューションの提供に注力するバイオ医薬品企業です。糖尿病、肺高血圧症、心不全や慢性腎臓病に伴う体液過剰など、深刻な未充足の医療ニーズに対応する治療薬の開発および商業化を行っています。
具体的な製品群には、糖尿病患者の血糖管理を改善する吸入式インスリン粉末「Afrezza」、持続的な皮下投与を可能にするウェアラブルデバイス「V-Go」、肺動脈高血圧症の治療薬「Tyvaso DPI」、および心不全や慢性腎臓病の治療に向けた「FUROSCIX」が含まれます。また、希少肺疾患向けのパイプラインも保有しており、他社との提携を通じて開発や商業活動を推進しています。
KPI
最新の財務データにおいて、FY2025の売上高は3億4896万6,000ドル(=3.5億ドル)を記録しており、前年比で22.2%の成長を見せています。一方で、同期間の純利益は前年比で78.7%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の5.3%からFY2024には24.1%へと大幅に上昇しましたが、FY2025には13.3%へと変化しています。ROEについても、FY2023の4.8%からFY2024の-35.0%、FY2025の-11.5%と推移しており、資本効率の変動が確認されます。また、手元には5,293万ドルの現金および現金同等物を保有しています。
業績推移
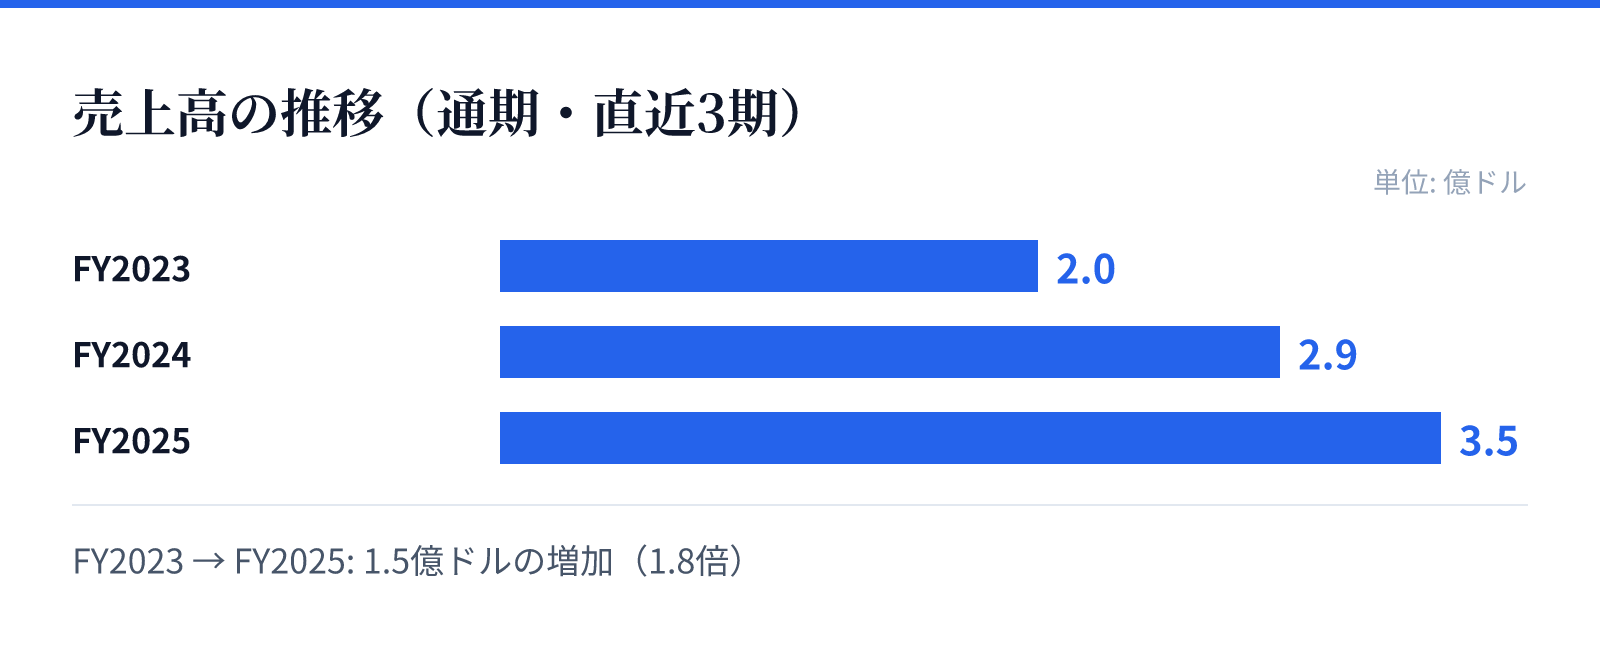
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.0億ドル。
FY2024の売上高は2.9億ドル。
FY2025の売上高は3.5億ドル。
成長ドライバー
同社の成長は、既存製品の市場浸透と、希少肺疾患に向けた革新的なパイプラインの進展に支えられています。特に、特異的肺線維症の治療に向けた「MNKD-201」や、さらなる治療法の評価に向けた「MNKD-701」などの開発が期待されています。
また、United Therapeutics CorporationUTHRとの提携による「Tyvaso DPI」の展開や、Thironaとの提携による肺線維症治療薬の評価など、戦略的なパートナーシップも成長の鍵となります。これらの提携を通じて、規制対応や商業活動の範囲を拡大し、市場での存在感を高める戦略をとっています。
リスク
研究開発型企業としての特性上、新薬の承認プロセスや臨床試験の成否が事業の継続性に大きな影響を与える可能性があります。特に希少疾患向けのパイプラインは、承認までの期間や規制当局の判断に左右されるリスクを伴います。
また、財務データに見られるように、売上の伸びに対して純利益が大幅に減少する局面があり、研究開発費や運営コストの管理が重要となります。特定の提携先との契約内容や、競合する治療法との比較において優位性を維持し続けることが、長期的なリスク回避の鍵となります。
競合
同社は、糖尿病や肺高血圧症といった競争の激しい領域において、独自の投与方法やデバイスを組み合わせた差別化戦略をとっています。吸入式インスリンやウェアラブルデバイスなど、患者の利便性を高める技術が競合に対する優位性の源泉となります。
また、希少肺疾患の分野では、特定の疾患に特化した治療法を提供することで、ニッチな市場での地位確立を目指しています。提携企業との協力体制を構築することで、より広範な治療領域における競合に対する防御力を高める戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は4.16ドル、時価総額は約13.1億ドル(1,309百万USD)となっています。この規模感は、バイオテクノロジー分野における中規模の企業体として位置付けられます。
バリュエーション指標として、PBRは-18.76倍を記録しています。この数値は、現在の財務状況や将来の成長期待を反映した市場の評価を反映しています。投資判断にあたっては、現在の時価総額と将来のパイプラインの価値を照らし合わせる必要があります。