事業モデル
同社は米国、欧州、アジアを含むグローバルな市場において、投資家向けに独立した投資インサイトを提供しています。主な事業は、投資分析・報告アプリケーションであるMorningstar Directや、アドバイザー向けのツール群、さらには個人投資家向けのメディアサイトなど多岐にわたります。
また、プライベート資本市場のデータを提供するPitchBookや、ESGデータを提供するSustainalytics、市場指数の提供を行うMorningstar Indexesなど、高度な専門性を要する複数のセグメントを展開しています。投資家から金融アドバイザーまで幅広い層に対し、データ、リサーチ、評価、分析ソリューションを統合的に提供する体制を構築しています。
KPI
直近の財務データにおいて、売上高はFY2023の20.4億ドルからFY2025には24.5億ドルへと着実に推移しています。この期間中、営業利益率は11.3%から20.6%へと大幅に向上しており、事業の効率性が高まっていることが示されています。
また、ROE(自己資本利益率)もFY2023の10.6%からFY2025には30.6%へと急上昇しており、資本効率の改善が顕著です。最新のFY2025における売上高は前年比で7.5%の成長を記録しており、安定した事業基盤を維持しています。
業績推移
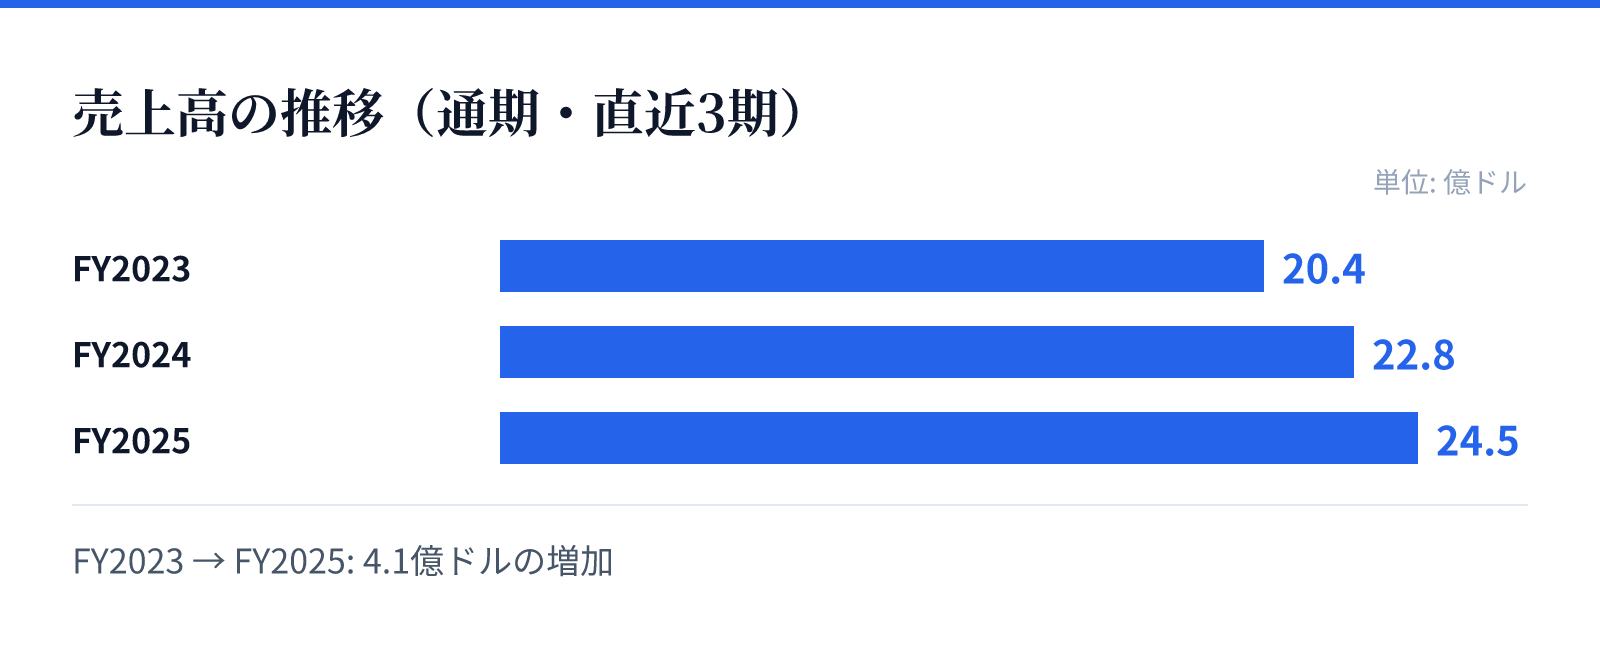
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.4億ドル。
FY2024の売上高は22.8億ドル。
FY2025の売上高は24.5億ドル。
成長ドライバー
成長の主な要因は、投資家向けプラットフォームの拡大と、高度なデータ分析ソリューションの需要増加にあるとみられます。特にPitchBookを通じたプライベート資本市場のカバーや、ESGデータを提供するSustainalyticsなどの専門的なサービスが、多様な顧客層への訴求力を高めています。
また、Morningstar WealthやMorningstar Retirementといった、アドバイザー向けや退職金管理向けのサービス提供も、安定した収益基盤の構築に寄与しています。これらの多角的なサービス展開により、単一のプラットフォームに依存しない強固な成長基盤を構築しているとみられます。
リスク
同社の事業は金融データや投資インサイトに深く依存しているため、金融市場のボラティリティや規制環境の変化が影響を及ぼす可能性があります。特に、提供するデータや評価の正確性が信頼の根幹となるため、情報の正確性維持が重要な課題となります。
また、競合他社によるデータ提供サービスの高度化や、代替となるテクノロジーの台頭もリスク要因となり得ます。しかし、複数の専門的なブランドを保有し、広範な投資対象(投資信託、ETF、プライベートエクイティ等)をカバーする広範なポートフォリオが、特定の市場変動に対する耐性を高めているとみられます。
競合
同社は、投資分析、リサーチ、データ提供の分野において、独自のブランドと広範なネットワークを構築しています。PitchBookやSustainalyticsといった特定のニッチな市場で強みを持つブランドを傘下に持つことで、競合他社との差別化を図っています。
また、個人投資家向けメディアから機関投資家向けの高度な分析ツールまで、幅広い層に向けたソリューションを提供しています。この多層的なアプローチにより、特定の競合他社による市場浸食に対する防御力を高め、独自の地位を確立しているとみられます。
バリュエーション
同社の株価は217.65ドル、時価総額は約81.6億ドルとなっており、市場における評価を反映しています。PERは20.73倍、PBRは7.98倍となっており、成長性と安定性を評価する投資家にとって重要な指標となります。
配当利回りは0.91%となっており、配当よりも成長や再投資を重視する構造が見て取れます。財務推移から、売上高の増加と利益率の改善が継続していることから、現在のバリュエーションは将来の成長性を織り込んだものとみられます。