事業モデル
同社は西半球におけるレアアース材料の生産に従事しており、主に「Materials」と「Magnetics」の2つのセグメントで事業を展開しています。Materialsセグメントでは、カリフォルニア州にあるマウンテンパス鉱山および処理施設を所有・運営しています。
Magneticsセグメントでは、NdPr金属を含む磁性前駆体製品の製造や、NdFeB永久磁石の製造を行っています。2017年に設立され、ネバダ州ラスベガスに本社を置く同社は、上流の採掘から下流の製品製造までをカバーする体制を構築しています。
KPI
最新の財務データによると、FY2025の売上高は2.2億ドル(=2.2億ドル)を記録しており、前年比で10.1%の成長を見せています。一方で、同期間の純利益は前年比で31.3%減少しており、収益性の改善が課題となっています。
過去の推移を見ると、FY2023の売上高は2.5億ドル(=2.5億ドル)で営業利益率は1.4%でしたが、FY2024には売上高が2億ドル(=2億ドル)に減少し、営業利益率は-80.3%まで低下しました。FY2025の営業利益率は-64.6%となっており、事業拡大に伴うコスト負担が反映されているとみられます。
業績推移
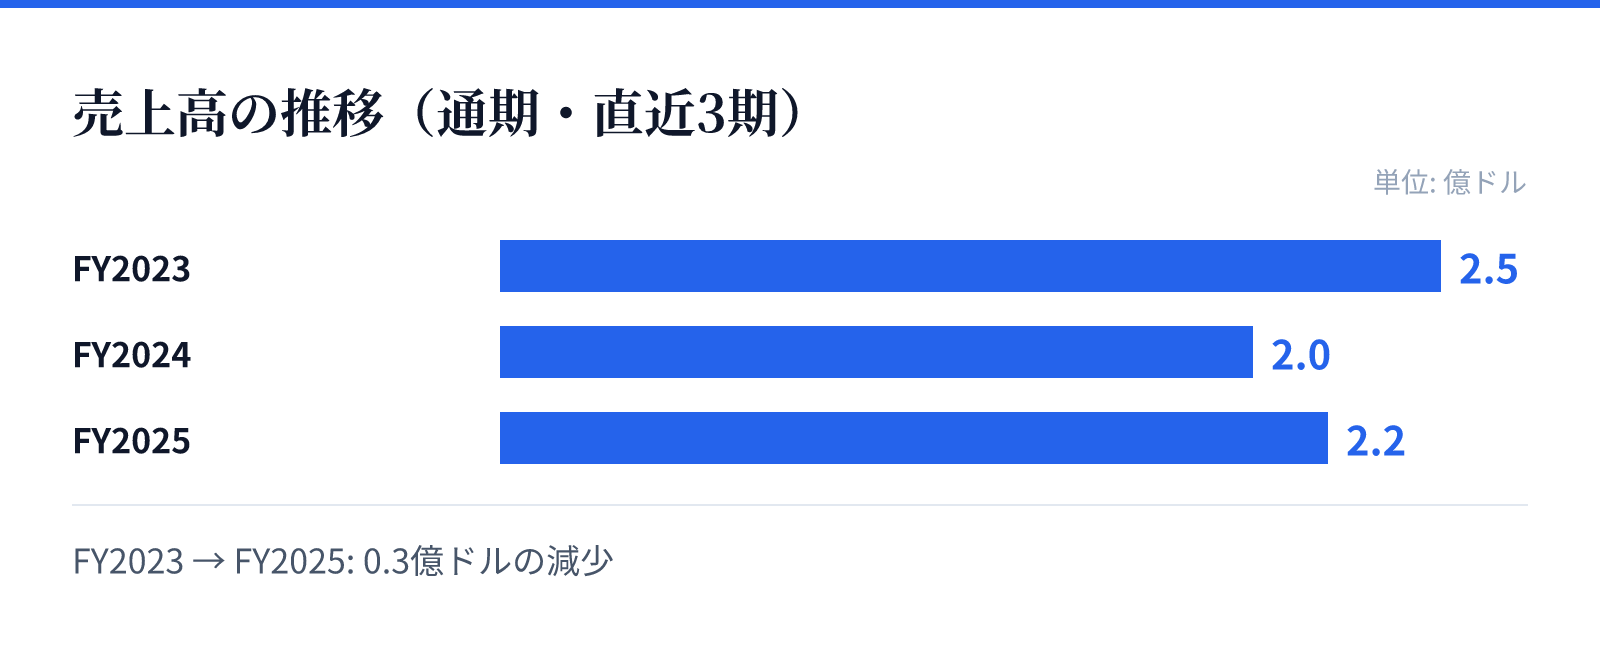
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.5億ドル。
FY2024の売上高は2.0億ドル。
FY2025の売上高は2.2億ドル。
成長ドライバー
同社の成長の柱は、北米におけるレアアース供給網の確保と、磁石製造への垂直統合による付加価値の向上にあります。特にMagneticsセグメントにおけるNdFeB永久磁者などの製造能力は、戦略的な重要性を有しています。
最新の売上高は前年比10.1%増と成長傾向にありますが、純利益の減少が課題となっています。今後、生産規模の拡大とオペレーションの効率化が進むことで、売上成長と利益率の改善が両立できるかが成長の鍵となります。
リスク
同社の財務状況を見ると、近年の営業利益率が大幅なマイナスを記録しており、コスト管理や生産効率の改善が急務となっています。特にFY2024からFY2025にかけての営業利益率の推移は、事業拡大に伴う投資やコスト構造の課題を示唆しています。
また、レアアースという特殊な鉱物資源を扱う性質上、原材料の調達コストや処理プロセスの複雑さが利益を圧迫する要因となります。売上高が伸びている一方で純利益が減少している現状は、事業の安定的な収益化に向けた課題を浮き彫りにしています。
競合
同社は、北米におけるレアアース供給の重要拠点として、マウンテンパス鉱山などの重要な資産を保有しています。この地理的優位性と、採掘から磁石製造までを統合するビジネスモデルは、競合他社に対する独自の強みとなります。
しかし、レアアース市場はグローバルな供給網に依存する側面があり、競合他社とのコスト競争や技術革新への対応が求められます。Magneticsセグメントでの製品展開を通じて、より付加価値の高い製品を提供することで、市場における優位性を確立することを目指しています。
バリュエーション
同社の現在の株価は56.13ドルであり、時価総額は約100億ドル(9,997百万USD)となっています。市場における評価を測るPBRは5.11倍となっており、資産に対する期待値が反映されています。
投資判断にあたっては、売上高の成長と利益率の改善の相関を注視する必要があります。現在の時価総額とPBRの数値は、同社が保有するレアアース資源の戦略的重要性と、将来の磁石製造事業の拡大に対する市場の期待を反映しているものとみられます。