事業モデル
同社は住宅建設業者や開発業者向けに、長期的な資本効率を重視した住宅用地の取得、資金調達、および開発を行うソリューションを提供しています。住宅建設業界において最も希少で重要なリソースである完成済みの住宅用地を、予測可能かつ適時な供給体制で提供することが強みです。
独自のテクノロジープラットフォームを活用することで、リアルタイムのフィードバックとデータ分析に基づいた取得判断を行っています。また、アセットライトなモデルを採用することで、提携する住宅建設パートナーが多様な市場環境において生産量を維持し、バランスシートの効率を最適化できるよう支援しています。
KPI
最新の会計年度であるFY2025において、同社は売上高600,461,000 USD(=6億ドル)を計上し、純利益の黒字転換を達成しました。この期間における営業利益率は80.9%と非常に高い水準を記録しています。
ROEについても、過去の極めて低い水準から改善傾向にあり、FY2025には6.5%を記録しています。また、手元には34,171,000 USD(=3,417万ドル)の現金および現金同等物を保有しています。
業績推移
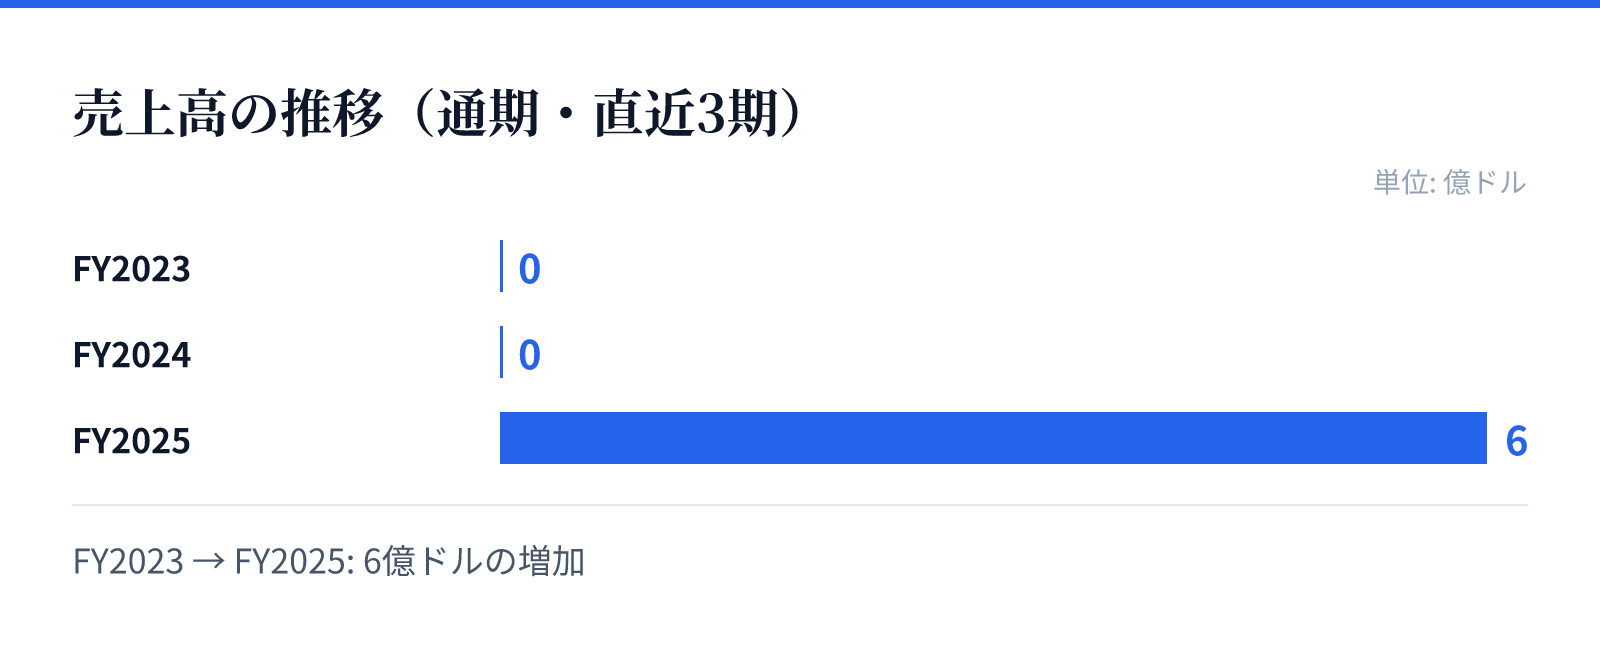
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は6.0億ドル。
成長ドライバー
同社の成長は、独自のテクノロジープラットフォームによるデータ駆動型の意思決定と、厳格な独立デューデリジェンスに基づく資産選定に支えられています。これにより、投資に対する魅力的な利回りと長期的な存続可能性を確保しています。
住宅建設業界における深刻な用地不足という構造的な課題に対し、効率的な供給体制を構築している点が成長の源泉です。アセットライトなモデルの採用により、パートナー企業に戦略的な柔軟性を提供し、安定した事業基盤を構築しています。
リスク
同社の事業は住宅建設市場の動向に強く依存しており、不動産市場の変動が事業環境に影響を与える可能性があります。特に住宅用地の需要や建設活動の動向が、将来の収益性に直結する構造となっています。
また、過去の財務データ(FY2023、FY2024)においてROEが極めて低い、あるいはマイナスの数値を示していることから、過去の事業構造や投資環境の変化に対する耐性が課題となる可能性があります。現在の好調な業績が継続するかは、市場環境の推移に左右されるとみられます。
競合
同社は住宅建設業者向けに特化した独自のプラットフォームと、高度なデータ分析を組み合わせた差別化戦略を展開しています。競合他社と比較して、より効率的な資本構造と、予測可能な供給体制を構築することで優位性を確保しています。
独自のテクノロジーを活用した意思決定プロセスは、同社の強みとして機能しています。住宅建設業界における「最も希少な資源」である用地の確保において、独自のノウハウを蓄積することで競争優位性を維持しているとみられます。
バリュエーション
現在の株価は30.61ドルであり、時価総額は約50.8億ドル(5,083百万USD)となっています。PERは10.63倍、PBRは0.87倍と、市場における評価は安定した水準にあります。
特に注目すべきは配当利回りが10.10%と非常に高い水準にある点です。高い営業利益率を背景とした収益構造が、投資家に対する魅力的な還元に繋がっていることが示唆されます。