事業モデル
同社は米国、メキシコ、カナダにおいて、温度管理が必要な食品や消費財、およびドライ貨物を輸送するトラック輸送事業者です。事業は、中・長距離のフルロード輸送を行うトラックロード、顧客の要望に合わせた専用輸送を提供するデディケイテッド、第三者キャリアを仲介するブローカレッジの3つのセグメントで構成されています。
2025年12月31日時点で、同社は2,654台のトラクターを運用しており、そのうち2,577台が自社所有、77台が独立した請負業者から提供されたものです。1946年に設立され、ウィスコンシン州モンドヴィに本社を置く同社は、温度管理が必要なトレーラーやドライバン、その他の特殊機器を活用した輸送ソリューションを提供しています。
KPI
最新の会計年度である2025年度の売上高は8.8億ドル(=8.8億ドル)を記録しています。この数値は前年度の9.6億ドル(=9.6億ドル)から減少しており、売上高は前年比で8.3%減少しています。
収益性の指標も低下傾向にあり、営業利益率は2023年度の6.8%から2024年度の2.9%、2025年度には1.2%まで低下しました。これに伴い、ROEも2023年度の9.3%から2025年度には2.3%へと低下しており、純利益も前年比で35.2%減少しています。
業績推移
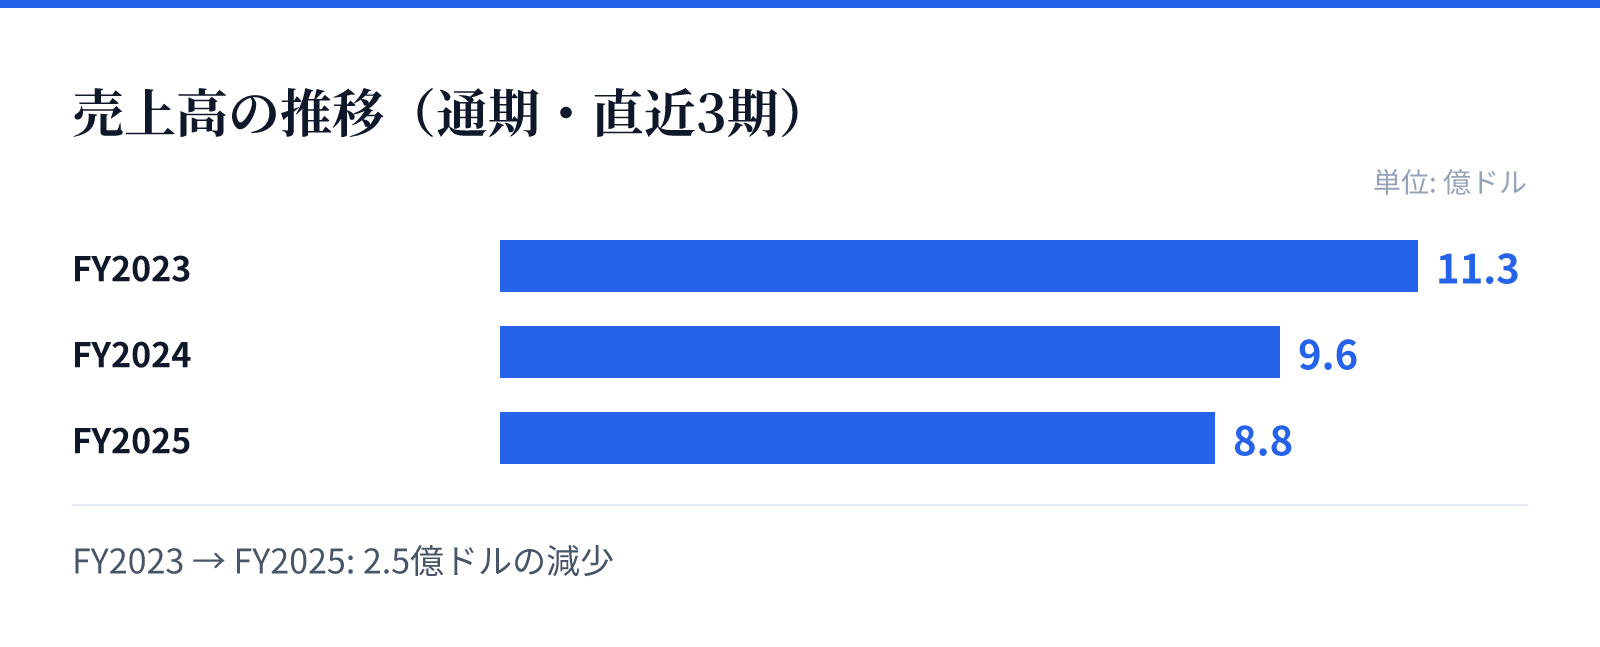
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.3億ドル。
FY2024の売上高は9.6億ドル。
FY2025の売上高は8.8億ドル。
成長ドライバー
同社の成長の柱は、温度管理が必要な食品や消費財といった、安定した需要が見込める物流セグメントにあります。特にデディケイテッド部門では、個別の顧客要件に合わせたカスタマイズされた輸送ソリューションを提供することで、強固な関係性を構築しています。
ブローカレッジ部門では、第三者のキャリアと契約関係を構築し、広範なネットワークを通じて貨物を輸送する体制を整えています。これらのセグメントが組み合わさることで、多様な輸送ニーズに対応する体制を構築しています。
リスク
直近の財務データから、売上高および営業利益率の継続的な低下が重要なリスク要因として特定されます。特に2025年度の営業利益率が1.2%まで低下していることは、コスト構造や運賃環境の変化に対する脆弱性を示唆しています。
また、純利益が前年比で35.2%減少している点は、収益性の悪化を裏付ける動きです。物流業界特有の燃料費の変動や、労働力確保の難易度、および競争環境の変化が、利益率を圧迫する要因となる可能性があります。
競合
同社は、北米市場における温度管理輸送という特定のニッチな領域で競争優位性を築いています。特に食品や消費財など、厳格な温度管理が求められる貨物の輸送において、専門的な設備とノウハウを保有しています。
しかし、トラック輸送業界全体における競争は激しく、運賃の交渉力や効率的なルート構築が重要となります。ブローカレッジ部門を通じて第三者キャリアと連携する体制は、広範なネットワークを確保するための戦略的な選択とみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は14.36ドルとなっており、時価総額は約11.7億ドル(1,172百万USD)です。PERは95.73倍と非常に高い水準にあり、現在の株価が将来の成長期待を強く反映しているか、あるいは現在の低収益状況を反映しているかを精査する必要があります。
一方で、PBRは1.53倍となっており、保有資産に対する評価は比較的安定した水準にあります。配当利回りは1.66%となっており、投資家に対して一定の配当を提供していることが確認できます。