事業モデル
MGIC Investment Corporationは、米国やプエルトリコ、グアムなどでプライベート住宅ローン保険および関連する信用リスク管理ソリューションを提供しています。個別のローンに対する債務不履行保護や、滞納利息、差し押さえに関連する諸費用をカバーする保険を提供しています。
同社は、貯蓄機関、商業銀行、住宅ローンブローカー、信用組合など、住宅ローン提供者の幅広い層を顧客としています。1957年の設立以来、保険提供に加え、契約引き受けサービスや再保険サービスも提供しています。
KPI
同社の直近の財務データにおいて、FY2023の売上高は1,155,102,000 USD(=11.6億ドル)を記録しています。FY2024には1,207,731,000 USD(=12.1億ドル)へと増加し、ROEは14.8%に達しました。
最新のFY2025における売上高は1,213,636,000 USD(=12.1億ドル)となっており、前年比で0.5%の微増となっています。同期間のROEは14.3%を記録しており、安定した収益性を維持しています。また、現金および現金同等物は207,277,000 USD(=2.1億ドル)を保有しています。
業績推移
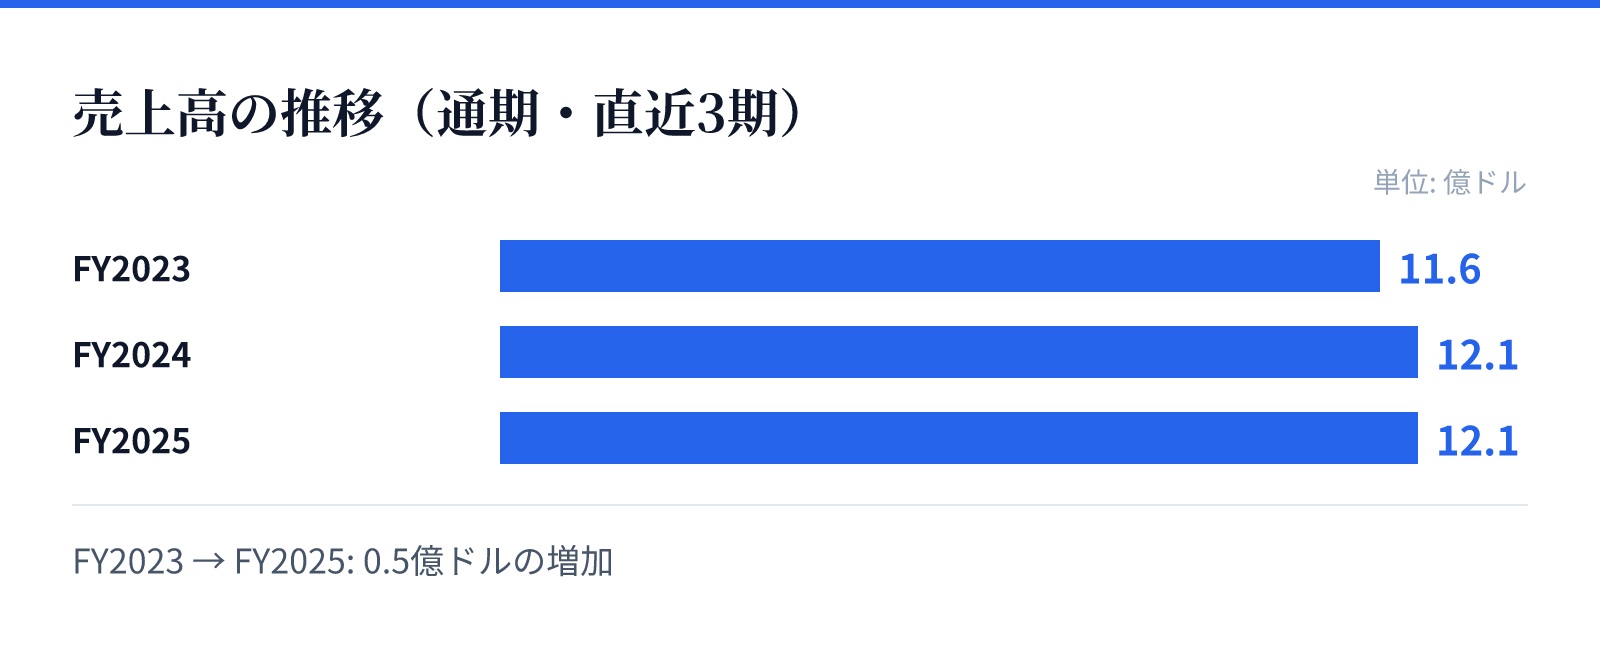
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.6億ドル。
FY2024の売上高は12.1億ドル。
FY2025の売上高は12.1億ドル。
成長ドライバー
同社の成長は、住宅ローン市場における安定した需要と、提供する保険サービスの広範なカバー範囲に支えられています。特に、住宅ローン提供者に対する包括的なリスク管理ソリューションの提供が、継続的な収益の源泉となっています。
近年の売上推移を見ると、FY2023からFY2025にかけて売上高は11.6億ドルから12.1億ドルへと推移しており、安定した成長を見せています。ROEも14%台を維持しており、資本効率を保ちながら事業を展開していることが伺えます。
リスク
同社の事業は住宅ローン市場の動向に強く依存しており、金利変動や不動産市場の動向がリスク要因となります。特に、住宅ローンにおける債務不履行の増加は、保険金の支払い増加に直結するため注意が必要です。
最新の財務データでは、FY2025の純利益が前年比で3.2%減少していることが確認されています。この利益の減少要因が、一時的な要因によるものか、あるいは市場環境の変化によるものかを注視する必要があります。
競合
同社は住宅ローン保険の専門分野において、長年の歴史と実績を持つ企業として位置付けられています。住宅ローン提供者に対して、単なる保険だけでなく再保険や契約引き受けなどの付加価値サービスを提供することで競争優位性を構築しています。
競合他社と比較して、特定のニッチな市場における強固な地位を確立しているとみられます。提供するサービスの多様性が、多様な金融機関からの信頼を獲得する要因となっています。
バリュエーション
同社の株価は30.99ドル(2026-08-28時点)となっており、時価総額は約63.6億ドル(6,357百万USD)です。PERは9.71倍、PBRは1.28倍と、比較的割安な水準で評価されています。
配当利回りは2.19%となっており、安定した配当を期待できる水準です。これらの指標は、同社の安定した事業基盤と、現在の市場における評価のバランスを示しています。