事業モデル
同社は米国において、単身世帯向けおよび第一の住み替え層を対象とした戸建住宅の設計、建設、販売を行っています。事業は住宅建設と金融サービスの2つのセグメントで構成されています。
土地の取得と開発を行い、アリゾナ、カリフォルニア、テキサス、フロリダなど全米の広範な地域で展開しています。また、住宅購入者に対してタイトル、エスクロー、住宅ローン、保険、決済サービスなどの付随的な金融サービスも提供しています。
KPI
最新の会計年度(FY2025)における売上高は5,860,615,000 USD(=58.6億ドル)を記録しています。同期間の営業利益率は9.2%となっており、前年度の15.0%と比較して低下しています。
同社のROEはFY2025において8.7%となっており、前年度の15.3%から低下する推移を見せています。また、同社は807,267,000 USD(=8.1億ドル)の現金および現金同等物を保有しています。
業績推移
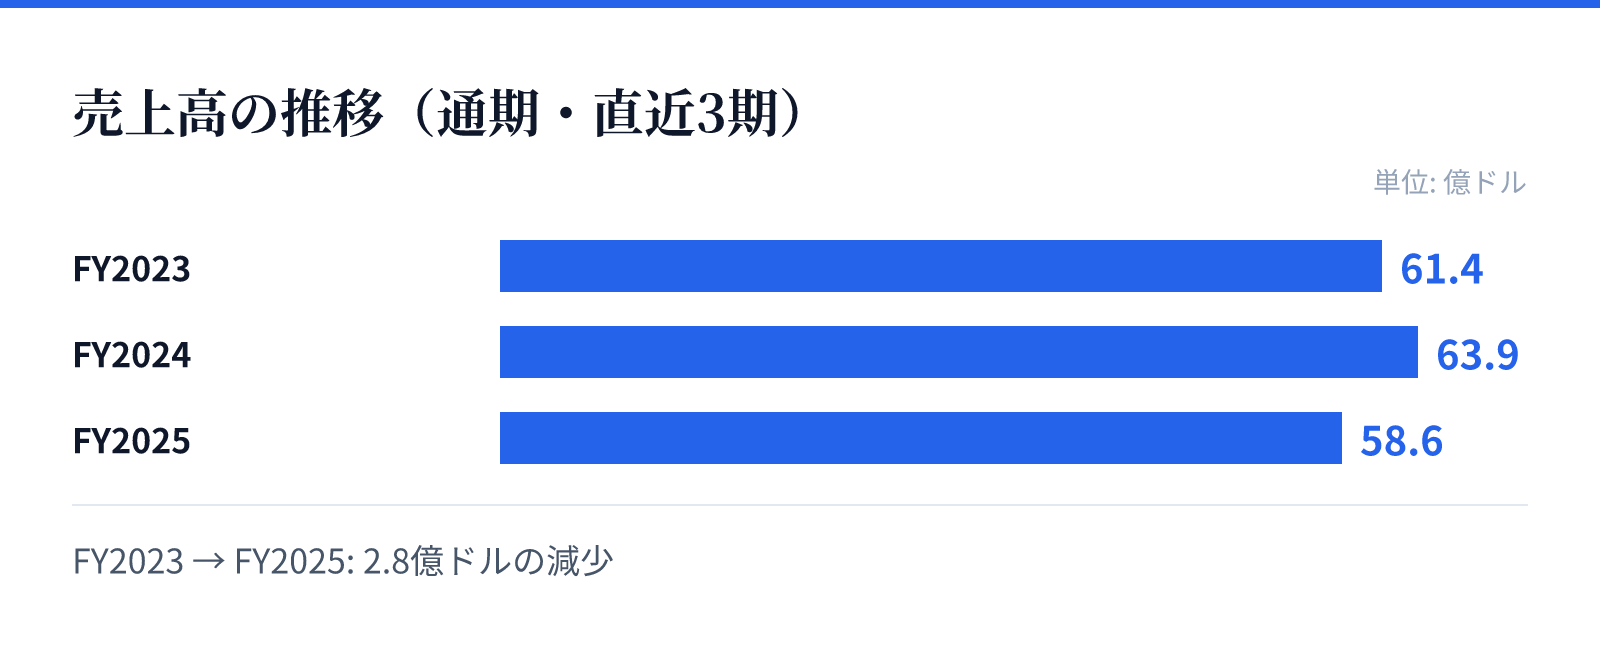
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は61.4億ドル。
FY2024の売上高は63.9億ドル。
FY2025の売上高は58.6億ドル。
成長ドライバー
同社は1985年の設立以来、複数の州で住宅建設事業を展開しており、広範な地域での展開が成長の基盤となっています。特にエントリーレベルからファーストムーブアップの層をターゲットとした戦略をとっています。
近年の財務推移を見ると、FY2023からFY2024にかけては売上高が61.4億ドルから63.9億ドルへと増加し、営業利益率も向上していました。しかし、最新のFY2025では売上高が前年比で8.3%減少し、純利益が前年比で42.4%減少するなどの変化が見られます。
リスク
最新の財務データに基づくと、FY2025における売上高の減少(YoY -8.3%)と、大幅な純利益の減少(YoY -42.4%)が懸念材料となります。特に営業利益率が15.0%から9.2%へと低下した要因の分析が重要となります。
住宅建設事業は、建設コストの変動や金利動向、地域ごとの不動産需要に強く影響を受ける特性があります。また、事業規模の拡大に伴う在庫管理や、広域な展開における運営コストの管理が継続的な課題となります。
競合
同社はアリゾナ、カリフォルニア、テキサス、フロリダなど、米国内の主要な住宅市場において競合他社と競合しています。これらの地域では、住宅供給の需要と供給のバランスが競争環境を左右する要因となります。
住宅建設セクターでは、地域ごとの規制や建設コストの動向が競争優位性に影響を与えます。同社は、住宅建設と金融サービスを統合した提供体制を構築することで、競合他社との差別化を図っているとみられます。
バリュエーション
現在の株価は71.06ドルであり、時価総額は約46.3億ドル(4,631百万USD)となっています。PERは14.68倍、PBRは0.92倍と算出されています。
配当利回りは2.72%となっており、投資家に対して一定の配当を提供しています。これらの指標は、現在の市場環境における同社の評価を反映しています。