事業モデル
同社は米国、アジア、欧州を含む国際的な市場において、高度なエンジニアリング素材の製造・販売を行っています。主な事業領域は、高性能材料、電子材料、精密光学、その他の4つのセグメントで構成されています。
製品群は、ベリリウムを含む合金システムやカスタム設計の金属ソリューション、精密な薄膜コーティング、光学フィルターなど多岐にわたります。また、ベリリウムの原料となる鉱石の採掘や精製も自社で行っており、垂直統合的な供給体制を構築しています。
顧客層は、半導体、産業、航空宇宙・防衛、自動車、エネルギー、コンシューマー電子機器、ライフサイエンスといった広範な分野に及びます。販売チャネルも、自社施設やサービスセンター、独立した代理店、直接販売オフィスなど、多様なルートを通じて展開しています。
KPI
直近の財務データによると、FY2025の売上高は1,786,550,000 USD(=17.9億ドル)を記録しています。これは前年度の1,684,739,000 USD(=16.8億ドル)と比較して、前年比で約6.0%の成長を見せています。
一方で、営業利益率はFY2023の8.4%から、FY2024の7.9%、FY2025の6.3%へと推移しており、利益率の低下傾向が見受けられます。ROEについても、FY2023の10.8%からFY2024には0.7%まで低下したのち、FY2025には7.9%まで回復しています。
純利益に関しては、最新のFY2025において前年比1170.8%という極めて高い伸びを記録しています。また、現預金および現金同等物は19,987,000 USD(=1,999万ドル)を保有しています。
業績推移
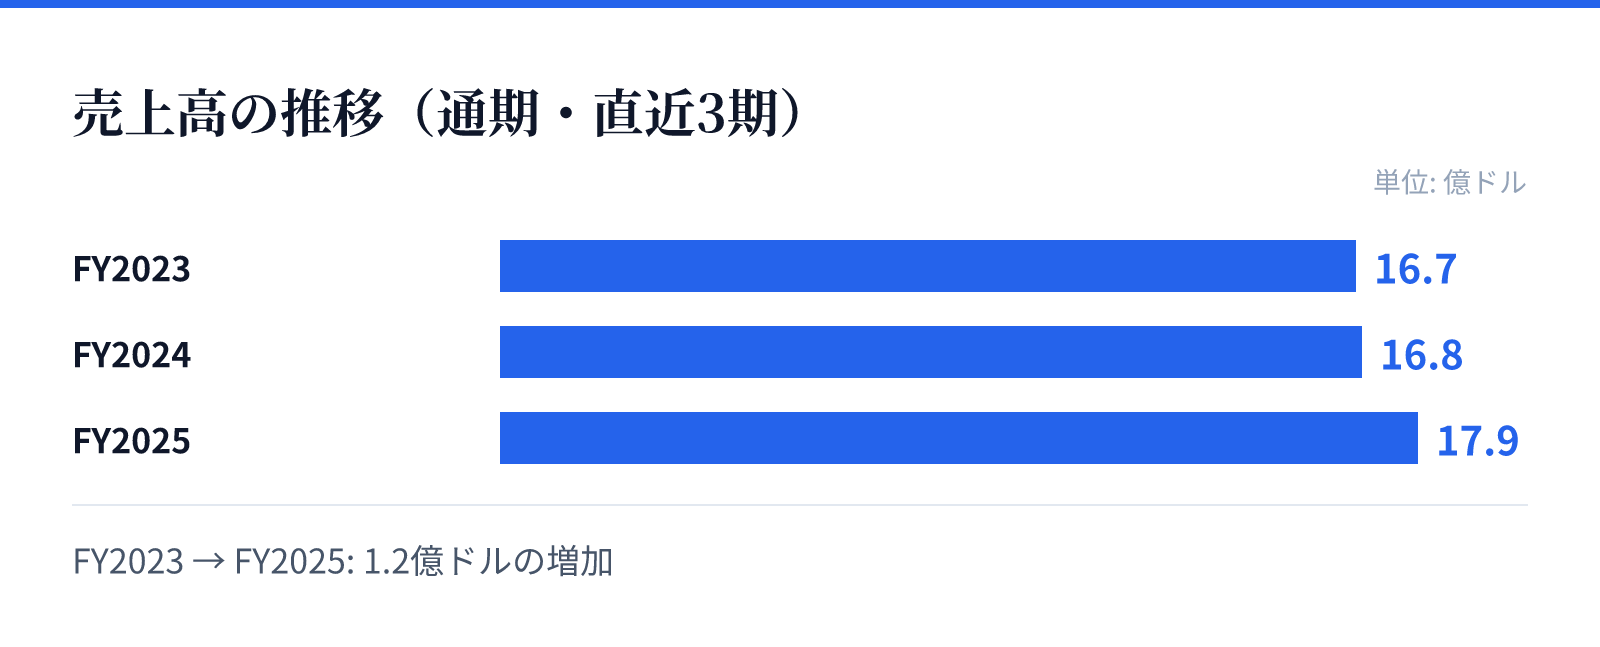
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.7億ドル。
FY2024の売上高は16.8億ドル。
FY2025の売上高は17.9億ドル。
成長ドライバー
同社の成長は、半導体や航空宇宙といった高度な技術革新が求められる分野における、特殊な材料需要に支えられています。特にベリリウム合金や特殊な金属マトリックス複合材料など、代替が困難な高度な素材を提供している点が強みです。
また、精密な薄膜コーティングや光学フィルター、マイクロエレクトロニクス用パッケージングなど、高付加価値な製品群の展開も成長を支える要因となります。これらの製品は、先端技術の進化に伴う高度な仕様への対応が求められる分野で不可欠な存在となっています。
さらに、自社で原料となる鉱石の採掘と精製を行う体制は、供給の安定性を確保する重要な要素です。特定のニッチな市場において、高度なエンジニアリングと製品開発サービスを組み合わせることで、顧客との強固な関係を構築しています。
リスク
同社の事業構造は、ベリリウムなどの特殊な金属や鉱物資源に依存しているため、原材料の調達や価格変動が経営に影響を与える可能性があります。特に特定の鉱物を用いた製品は、供給網の安定性が重要な要素となります。
また、半導体や航空宇宙といった高度な技術を要する分野を主要顧客としているため、これらの産業における需要動向や規制の変化が業績に直結するリスクがあります。製品の高度化に伴い、常に高度な品質管理と技術革新が求められる環境にあります。
さらに、営業利益率が近年の推移で低下傾向にあることは、コスト構造の管理や競争環境の変化に対する注視が必要です。特定のニッチな市場での地位を維持するためには、継続的な技術投資と効率的な生産体制の維持が求められるとみられます。
競合
同社は、高度なエンジニアリング素材や特殊な金属合金の分野において、独自の技術的地位を確立しています。特にベリリウム関連の製品や、特殊な金属マトリックス複合材料など、高度な専門性が求められる領域で強みを持っています。
競合環境においては、高度な技術力と特定の素材に対する深い知見が参入障壁として機能しているとみられます。半導体や航空宇宙といった高度な技術分野において、同社の提供するカスタムエンジニアリングソリューションは重要な役割を担っています。
また、精密な薄膜コーティングや光学フィルターといった高度な製品群においても、独自の技術基盤を構築しています。これらの分野では、単なる素材の提供だけでなく、高度な設計や開発サービスを統合して提供する能力が競争優位の源泉となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$237.74となっており、時価総額は約49.5億ドル(4,953百万USD)です。この規模に対し、PERは57.43倍と、市場における期待値が反映された水準にあります。
PBRは5.17倍となっており、保有資産や事業の質に対して一定のプレミアムが付与されている状況です。配当利回りは0.24%と、配当よりも成長や再投資に重点を置いた構造であると推察されます。
これらの指標は、同社がニッチな高付加価値市場において独自の地位を築いていることを示唆しています。投資判断にあたっては、高いPERが将来の成長期待をどの程度反映しているかを精査する必要があります。