事業モデル
同社は無線および有線アプリケーション向けのアナログ半導体ソリューションを提供しています。具体的には、高周波(RF)、マイクロ波、ミリ波、および光波の各スペクトルに対応するIC、マルチチップモジュール、ダイオード、アンプ、スイッチなどの製品群を展開しています。
これらの製品は、5Gや6Gの通信インフラ、衛星通信、光ネットワーク、さらにはレーダーや医療システム、試験・計測機器など、幅広い分野の電子システムに組み込まれています。販売網は、直接販売チームや代理店、ディストリブターを通じて、米国、中国、日本を含むグローバルな市場へ展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高967,258,000 USD(=9.7億ドル)を記録しています。この数値は前年度と比較して32.6%の成長を見せており、事業規模の拡大が確認できます。
一方で、営業利益率は13.4%となっており、前年度の10.1%からは改善が見られます。しかし、ROEは-4.1%と、純利益の赤字転落が財務指標に影響を与えている状況にあります。また、手元には89,604,000 USD(=8,960万ドル)の現金および現金同等物が保有されています。
業績推移
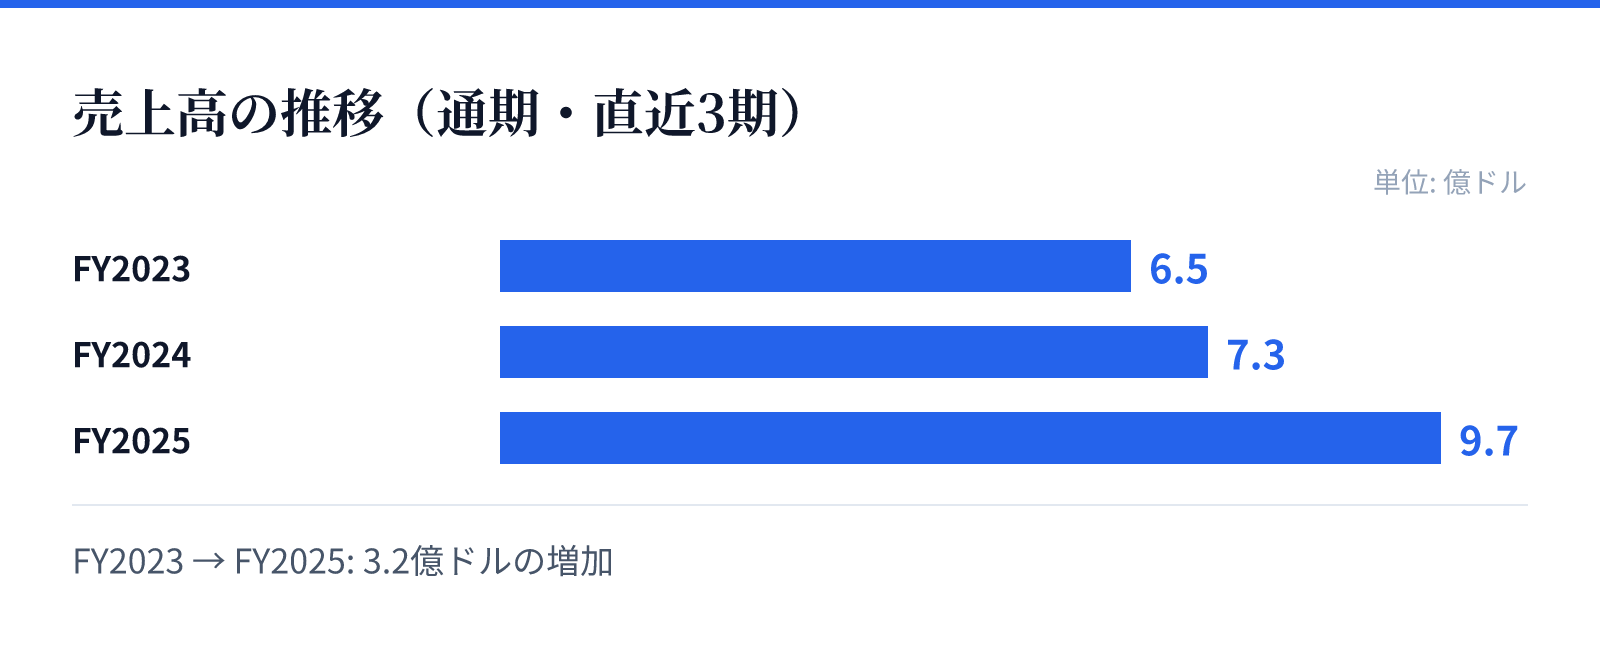
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.5億ドル。
FY2024の売上高は7.3億ドル。
FY2025の売上高は9.7億ドル。
成長ドライバー
同社の成長は、5Gおよび6Gインフラの普及、ならびに衛星通信や光ネットワークの需要拡大に支えられています。特に通信キャリアインフラ分野における技術的な優位性が、将来的な成長の源泉となります。
また、防衛・産業分野におけるレーダーや電子対抗手段、通信データリンクなどの需要も重要な成長要因です。これらの分野では、高度な技術を要するカスタムデバイスの需要が継続的に見込まれます。
リスク
直近の財務データにおいて、売上高が大幅に増加している一方で、ROEがマイナスに転落している点がリスク要因として挙げられます。これは、成長に向けた投資や特定の要因による純利益の減少を示唆している可能性があります。
また、高度な半導体技術を扱うため、サプライチェーンの安定性や、急速に変化する通信規格への対応が重要となります。特に、特定の技術仕様への依存度が高い場合、市場の技術転換が事業に与える影響を注視する必要があります。
競合
同社は、無線および光通信9435の広範なスペクトルをカバーする高度なアナログ半導体技術を有しています。競合他社と比較して、カスタムデバイスから標準的なコンポーネントまで幅広いポートフォリオを持つことが強みです。
特に、軍事用レーダーや医療用システムなど、高い信頼性が求められる分野での実績が競争優位性を支えています。多岐にわたるアプリケーションへの対応能力が、市場における地位を維持する鍵となります。
バリュエーション
現在の株価は265.27ドルであり、時価総額は約203億ドル(20,259百万USD)となっています。市場における評価を反映するPERは84.75倍となっており、高い成長期待が織り込まれているとみられます。
PBRは13.15倍を記録しており、資産に対する評価も高水準にあります。これらの指標は、同社が持つ技術的優位性と、将来の通信・防衛市場における成長ポテンシャルを反映しているものと分析されます。