事業モデル
Metallus Inc.は、米国および国際市場において合金鋼、炭素鋼、およびマイクロ合金鋼製品の製造・販売を行っています。同社は、ギア、ハブ、軸、クランクシャフト、モーターシャフトなどに使用される特殊棒材(SBQ)や、シームレス機械用チューブ、精密鋼部品、ビレットなどを提供しています。
製品の用途は多岐にわたり、石油掘削用パイプ、ベアリングレース、燃料噴射装置、風力発電用シャフト、防衛用機材などが含まれます。また、顧客の要望に応じたカスタブな精密鋼部品の提供も行っています。
同社は、自動車、エネルギー、産業機器、鉱業、建設、鉄道、航空宇宙・防衛、大型トラック、農業、発電といった幅広いセクターに製品を提供しています。2024年2月には、旧社名であるTimkenSteel Corporationから現在のMetallus Inc.へと社名を変更しました。
KPI
同社の財務状況を見ると、売上高はFY2023の13.6億ドルからFY2024には10.8億ドルへと減少しました。しかし、最新のFY2025では売上高が11.6億ドルに回復しており、前年比で6.9%の成長を記録しています。
一方で、収益性の指標には課題が見られます。営業利益率はFY2023の7.6%から、FY2024には0.9%へと大幅に低下し、FY2025には0.2%まで低下しています。これに伴い、ROEもFY2023の9.5%から、FY2024には0.2%、FY2025には-0.2%へと悪化しています。
同社は現在、1.1億ドルの現金および現金同等物を保有しています。売上高は回復傾向にあるものの、利益率の低迷と純利益の赤字転落が直近の財務上の特徴となっています。
業績推移
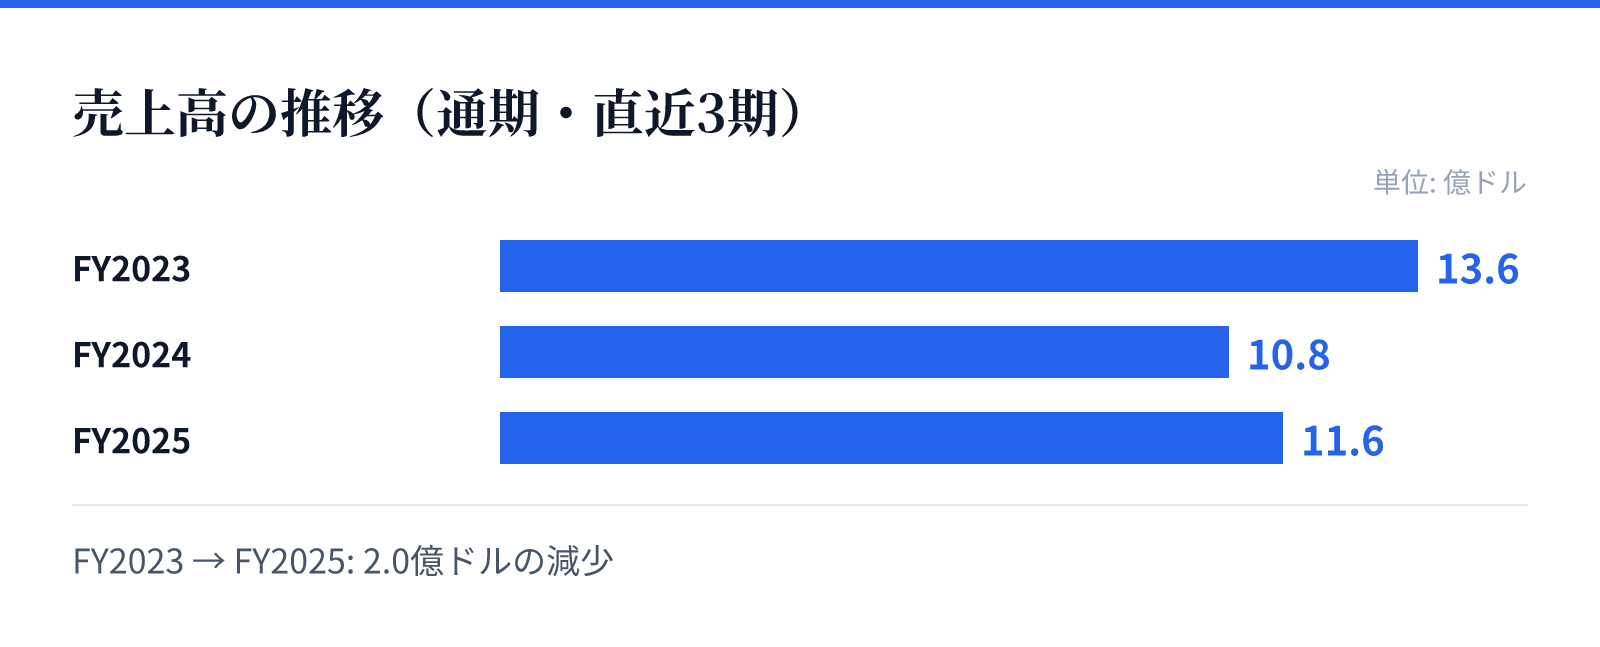
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.6億ドル。
FY2024の売上高は10.8億ドル。
FY2025の売上高は11.6億ドル。
成長ドライバー
同社の成長の源泉は、自動車や航空宇宙、エネルギーといった広範な産業分野に対する高品質な鋼材の供給にあります。特に、特殊な用途に対応する精密鋼部品や、風力発電、石油掘ル掘削といったインフラに関連する製品の需要が重要です。
最新の財務データでは、FY2025の売上高が前年比で6.9%増加しており、市場における需要の継続性が示唆されています。この売上成長は、同社が提供する多様な鋼材製品が、複数の重要産業において不可欠なコンポーネントとして機能していることを反映しているとみられます。
今後、同社が再び高い利益率を確保できるか、あるいはコスト構造の改善や高付加価値なカスタム製品の比率を高められるかが、成長の鍵となります。売上高の回復傾向は、同社の製品ポートフォリオが依然として市場で一定の地位を保っていることを示しています。
リスク
直近の財務推移において、最も顕著なリスクは営業利益率の急激な低下と、それに伴う純利益の赤字転落です。FY2023からFY2025にかけて利益率が7.6%から0.2%へと低下しており、収益構造の脆弱性が懸念されます。
また、原材料価格の変動やエネルギーコストの上昇など、鋼材製造におけるコスト要因が利益を圧迫している可能性があります。売上高が回復傾向にある一方で利益が伴わない状況は、コスト管理や価格転嫁の難しさを浮き彫りにしています。
さらに、特定の産業セクターへの依存もリスク要因となり得ます。自動車や防衛、エネルギーといった重要分野への供給は安定した需要を生む一方で、各セクターの景気動向や規制の変化が、同社の業績に直接的な影響を及ぼす可能性があります。
競合
同社は、自動車、航空宇宙、建設、農業など、非常に広範な産業分野に対して製品を提供しています。これらの分野は競争が激しい市場であり、高品質な鋼材や精密な加工技術を求める顧客に対して、安定した品質を維持することが求められます。
特に、特殊な仕様を必要とするカスタム精密鋼部品の提供は、競合他社に対する差別化要因となります。しかし、鋼材の基礎的な製品については、グローバルな供給網を持つ競合他社との価格競争にさらされる可能性があります。
同社が長年築いてきたブランドと、特定の産業における信頼関係が、競争優位性を維持するための重要な要素となります。しかし、利益率の低下は、競合他社との価格競争の激化や、製造コストの上昇に対する対応の遅れを示唆している可能性もあります。
バリュエーション
同社の現在の株価は19.57ドルであり、時価総額は約8.1億ドル(815百万USD)となっています。市場データに基づくPERは103.00倍と非常に高い水準にあり、現在の利益水準に対して株価が先行している、あるいは将来の成長への期待が強く織り込まれていることを示唆します。
PBRは1.17倍となっており、純資産に対する評価は比較的安定した水準にあります。しかし、前述の通り直近の利益率の低下と赤字転落という財務状況を考慮すると、高いPERは投資家にとって慎重な判断を求める要因となります。
投資判断にあたっては、売上高の回復傾向と、利益率の改善に向けた経営戦略の進捗を注視する必要があります。現在のバリュエーションは、同社の事業規模や市場での地位に対して、高い期待値を含んだ評価となっているとみられます。