事業モデル
同社は鉱物および鉱物ベースの製品やサービスを開発、製造、販売する企業です。事業は「Consumer & Specialties」と「Engineered Solutions」の2つのセグメントに分かれています。
Consumer & Specialtiesセグメントでは、SIVOブランドの猫用トイレ用品や、個人用・家庭用ケア製品、農業製品などを提供しています。また、紙や包装、自動車、建設分野で使用される炭酸カルシウムなどの特殊添加剤も取り扱っています。
Engineered Solutionsセグメントでは、自動車や建設機器の鋳造用高耐熱技術製品や、環境・インフラ向けの製品を提供しています。これには、地盤の防水システムや飲料水浄化技術、耐火材料、ろ過サービスなどが含まれます。
KPI
直近の財務データにおいて、FY2023の売上高は21.7億ドル、営業利益率は12.9%を記録しています。翌年のFY2024には、売上高が21.2億ドルとなる一方で、営業利益率は14.9%に上昇し、ROEも5.1%から9.6%へと改善しました。
最新のFY2025では、売上高が20.7億ドルとなり、前年比で2.2%の減収となっています。この期間の営業利益率は13.9%となっており、同期間の純利益は赤字に転落する推移を見せています。
同社は現在、3.4億ドルの現金および現金同等物を保有しています。事業規模は3,782人の従業員を擁する体制で、北米、欧州、アジアを含む広範な地域で展開しています。
業績推移
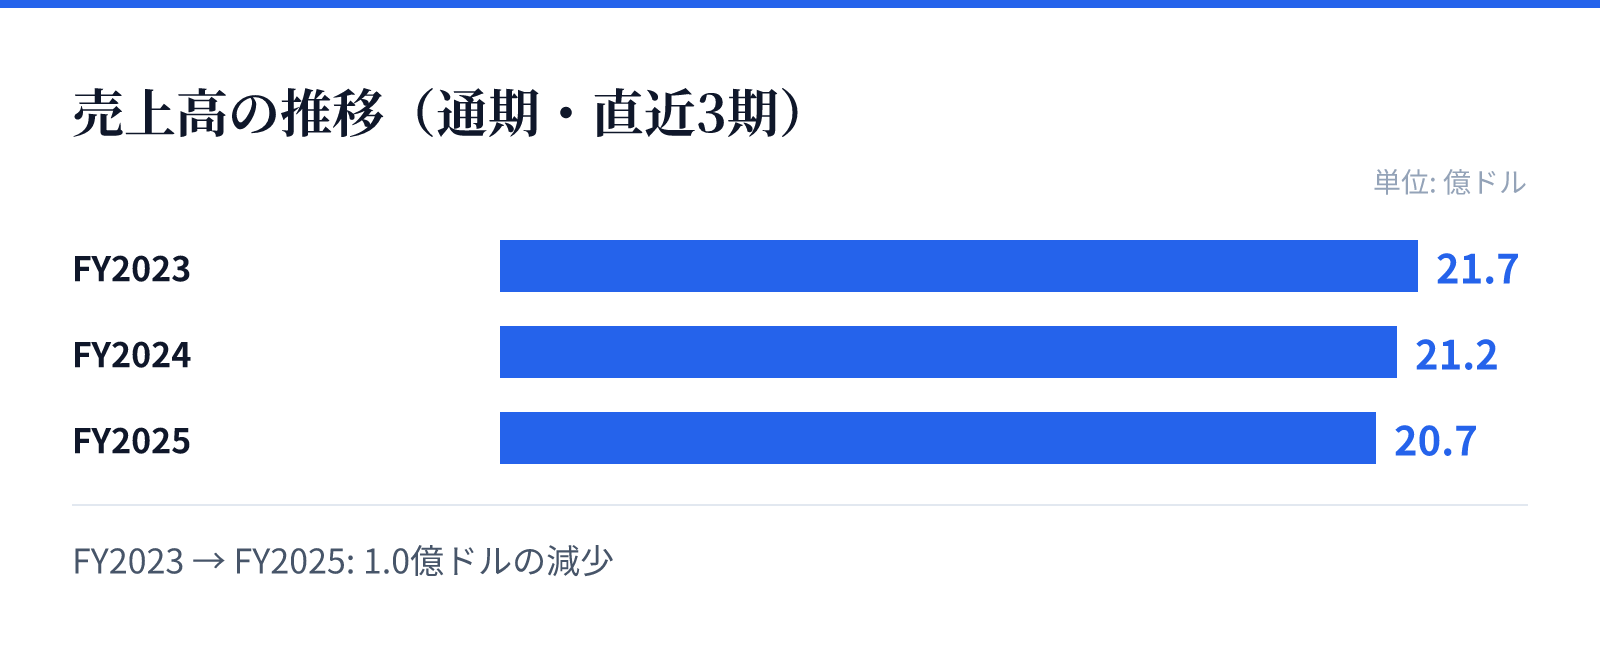
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.7億ドル。
FY2024の売上高は21.2億ドル。
FY2025の売上高は20.7億ドル。
成長ドライバー
同社の成長は、多様な産業分野への広範な製品展開に支えられています。特に、自動車、建設、包装といった多岐にわたる産業への供給能力が強みとなっています。
また、環境・インフラ分野における水処理技術や耐火材料などの専門的なソリューションも重要な要素です。これらの製品は、公共インフラや工業分野において不可欠な役割を果たしています。
今後の成長は、これらの多角的なポートフォリオの安定性と、各市場における需要の推移に依存するとみられます。特に、特殊化学品分野での技術的優位性が、長期的な競争力の源泉となります。
リスク
直近の財務推移において、FY2025の純利益が赤字に転落している点は注視すべき要素です。売上高が前年比で減少傾向にあることも、収益構造の安定性を評価する上での留意点となります。
また、原材料価格の変動や、供給網におけるコストの変動が、営業利益率に直接的な影響を与える可能性があります。特に、鉱物ベースの製品を扱う特性上、資源価格の動向が重要なリスク要因となります。
さらに、グローバルな展開を行っているため、各地域の規制環境や地政学的なリスクも考慮する必要があります。これらの要因が、将来の利益水準や事業の継続性に影響を与える可能性があります。
競合
同社は、特殊化学品および鉱物製品の分野において、独自の技術とブランドを展開しています。特にSIVOブランドやPYROIDブランドといった特定ブランドを通じた市場での存在感が特徴です。
競合他社との差別化要因として、高度な技術を要する耐火材料や、環境・インフラ向けの特殊なソリューションが挙げられます。これらの分野では、高度な専門知識と信頼性が求められるため、参入障壁が存在します。
また、広範な流通ネットワークと直接販売部隊の活用により、世界各地の顧客に対して安定した供給体制を構築しています。この広域な展開力が、競合に対する優位性を支える基盤となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は72.08ドルとなっており、時価総額は約22.4億ドルです。この評価に基づいたPBRは1.45倍と算出されています。
配当利回りは0.66%となっており、投資家に対して一定の配当を提供しています。これらの指標は、現在の市場における同社の評価を反映しています。
投資判断にあたっては、直近の赤字転落を含む財務推移と、現在のバリュエーションのバランスを考慮する必要があります。特に、成長セグメントの安定性とコスト構造の改善が、今後の株価動向に影響を与えると考えられます。