事業モデル
同社は米国およびカナダを中心に、通信、エネルギー、公共事業などのインフラに関するエンジニアリング、建設、設置、保守、アップグレードサービスを提供しています。事業は通信、クリーンエネルギー、電力供給、パイプライン、その他の5つのセグメントに分かれています。
具体的には、ワイヤレスや光ファイバーの通信網、再生可能エネルギーを含むクリーンエネルギー、天然ガスや水、炭素回収などのパイプライン、さらには道路や橋などの土木施設まで幅広く手掛けています。また、自然災害への緊急対応や、既存設備の定期的な更新・アップグレードなどの保守サービスも提供しています。
KPI
最新の会計年度における売上高は143億ドル(14,299,171,000 USD)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は4.6%を記録しており、過去の低水準から改善の動きが見られます。
また、同期間のROEは12.2%に達しており、資本効率の向上が顕著です。現金および現金同語物は3.15億ドル(315,641,000 USD)を保有しており、事業運営の基盤を支えています。
業績推移
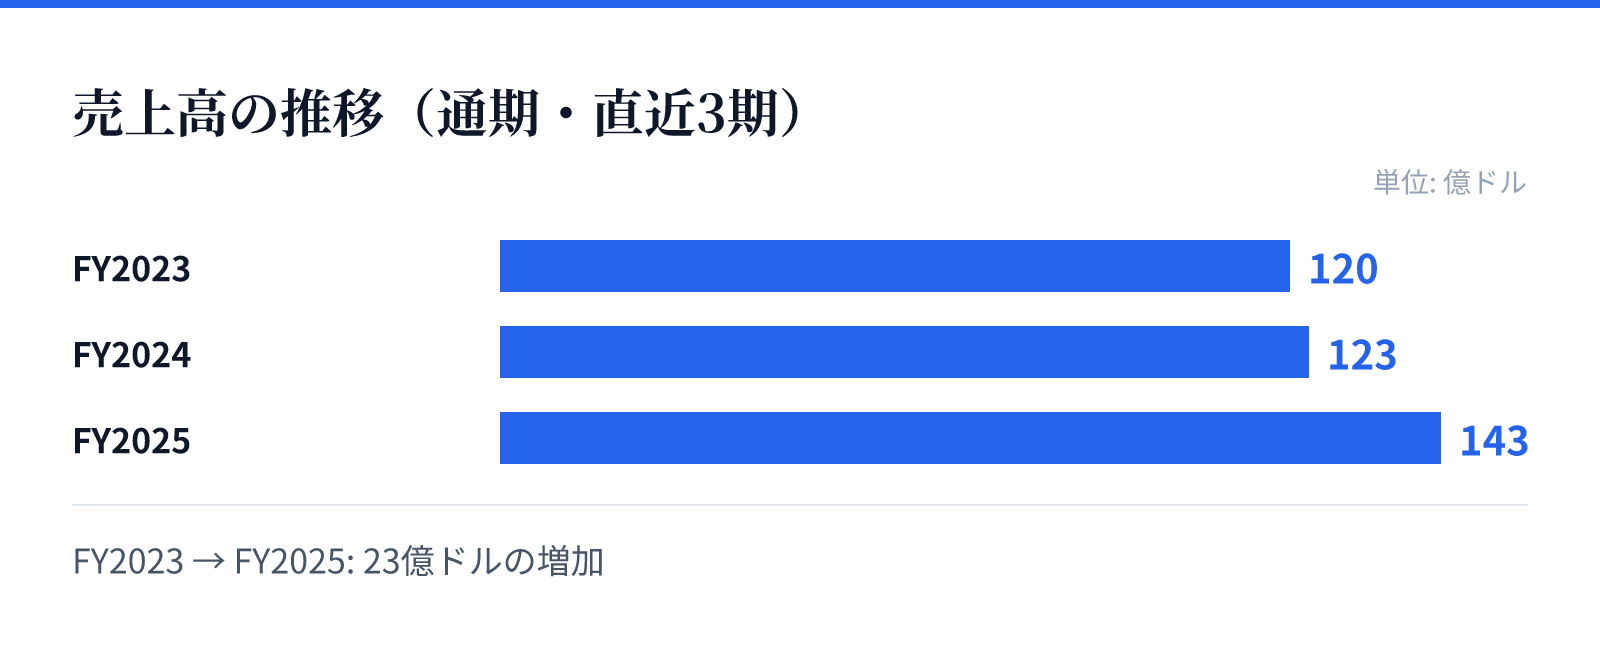
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は120.0億ドル。
FY2024の売上高は123.0億ドル。
FY2025の売上高は143.0億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高は前年比で16.2%増加しており、堅調な需要を背景とした成長が推測されます。特に純利益については、前年比で145.1%という大幅な伸びを記録しています。
この成長は、通信インフラの拡張やクリーンエネルギーへの移行といった、社会的なインフラ需要の増加に支えられているとみられます。営業利益率も、FY2023の0.7%からFY2025の4.6%へと上昇しており、収益構造の改善が進んでいます。
リスク
同社の事業は、政府機関や公共事業体、通信事業者など多岐にわたる顧客との契約に依存しています。これらの顧客との関係や、公共インフラに関連する規制環境の変化が事業運営に影響を与える可能性があります。
また、大規模な建設やインフラ整備を伴うため、プロジェクトの遅延やコストの変動が利益に直接影響する構造です。特に、自然災害への対応を含む緊急復旧サービスなど、予測困難な事象への対応能力が重要となります。
競合
同社は通信、エネルギー、公共インフラといった広範な分野でサービスを提供しており、多様な競合他社が存在する環境に置かれています。特に、高度な技術を要する通信ネットワークの構築や、複雑なパイプラインの整備において、技術力と施工能力が競争優位の源泉となります。
また、政府機関や公共事業体との長期的な関係構築が、安定的な受注獲得の鍵となります。多様なインフラ分野をカバーする広範なサービスポートフォリオが、競合に対する強みとなっています。
バリュエーション
現在の株価は241ドルであり、時価総額は約194億ドル(19,353百万USD)となっています。市場における評価を測るPERは39.97倍となっており、将来の成長に対する期待が織り込まれているとみられます。
PBRは5.41倍となっており、保有資産に対する市場の評価を反映しています。これらの指標は、同社が取り組むインフラ分野の重要性と、近年の大幅な利益成長を反映した水準となっています。