事業モデル
MaxLinearは、米国、アジア、欧州を含むグローバル市場において、通信システム向けのSoC(System-on-Chip)ソリューションを提供しています。同社の製品は、高周波、高性能アナログ、混合信号、デジタル信号処理、セキュリティエンジン、データ圧縮、ネットワーク層、および電源管理など、高速通信システムに必要な複数の要素を統合しています。
これらの製品は、4G/5G基地局やバックホールインフラ向けの無線トランシーバーやモデム、光トランシーバー、家庭用ネットワーク向けのWi-Fiおよび有線ルーターなどに採用されています。また、ケーブルサービス仕様に準拠したブロードバンドモデムや、電源管理、インターフェース製品も提供しています。
同社は、直接販売チーム、第三者の販売代理店、およびディストリビューターのネットワークを通じて、電子機器ディストリビューター、モジュールメーカー、OEM、ODMに製品を提供しています。さらに、企業および中小企業向けネットワークインフラの開発に向けたEdgecore Networksとの戦略的提携や、5G固定無線アクセス(FWA)ゲートウェイ開発に向けたGCT Semiconductor Holdingとの提携も進めています。
KPI
最新の会計年度(FY2025)において、同社は売上高467,641,000 USD(=4.7億ドル)を記録しています。この数値は前年度と比較して29.7%の増加となっており、事業規模の拡大が見て取れます。
一方で、同社の収益性は依然として課題を抱えており、FY2025における営業利益率は-21.9%となっており、赤字圏内での推移が続いています。ROEも-30.2%とマイナスの水準にあり、効率的な利益創出に向けた改善が求められるフェーズにあります。
財務基盤については、現金および現金同等物として64,814,000 USD(=6,481万ドル)を保有しています。過去数年間の推移を見ると、FY2024には売上高が360,528,000 USD(=3.6億ドル)まで減少し、営業利益率も-46.8%まで悪化していましたが、直近のFY2025では売上高および純利益(前年比+44.3%)ともに回復の兆しを見せています。
業績推移
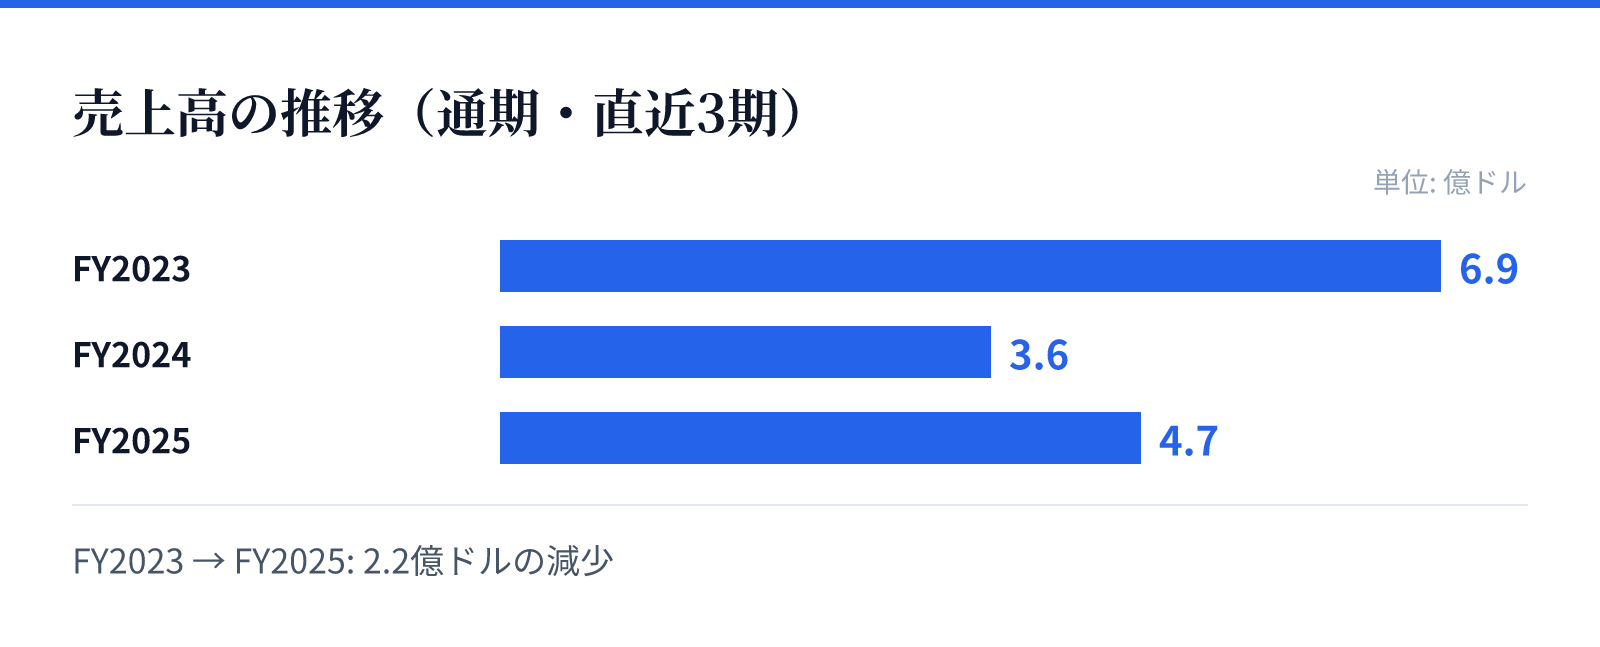
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.9億ドル。
FY2024の売上高は3.6億ドル。
FY2025の売上高は4.7億ドル。
成長ドライバー
同社の成長の主な原動力は、5Gインフラの普及とそれに伴う高度な通信ソリューションへの需要です。特に、4G/5G基地局やバックホールインフラ向けの製品は、通信キャリアのネットワーク拡張に伴う需要を捉えています。
また、家庭用ネットワークにおけるWi-Fiや有線ルーターの普及も重要な成長要因です。同社は、これらのデバイスに統合される高度な信号処理や電源管理機能を備えたソリューションを提供しており、エンドユーザーに近い層へのリーチも図っています。
戦略的なパートナーシップも成長を支える重要な要素です。Edgecore Networksとの提携による企業・中小企業向けネットワークインフラの展開や、GCT Semiconductor Holdingとの提携による5G固定無線アクセス(FWA)ゲートウェイの開発は、今後の市場シェア拡大に向けた重要な布石となります。
リスク
同社の財務データから、収益性の改善が急務であることが示唆されています。FY2024には営業利益率が-46.8%まで大幅に悪化しており、研究開発や製造コストの管理、あるいは市場環境の変化に対する耐性が課題となります。
また、半導体業界特有のサイクルや、通信規格の進化に伴う技術革新への対応もリスク要因となります。特に5Gや次世代通信技術への移行期においては、常に最新の技術要件を満たすための継続的な投資が必要となるためです。
さらに、売上高が前年比で増加傾向にあるものの、依然として営業利益率がマイナスであることは、事業のスケールメリットを十分に享受できていない可能性を示唆しています。今後の成長においては、売上成長と同時に利益率の改善をいかに両立させるかが重要な焦点となります。
競合
同社は、高度な通信システムを統合するSoCソリューションにおいて独自の立ち位置を築いています。特に、高周性能アナログやデジタル信号処理など、複数の機能を一つのチップに統合する技術力で差別化を図っています。
競合他社との競争においては、5Gインフラや家庭用ネットワーク機器の普及に伴う需要の取り合いが発生します。同社は、特定の通信規格への準拠や、特定のネットワーク層の統合など、技術的な統合度を高めることで競争優位性を確保しようとしています。
また、戦略的パートナーシップを通じて特定のニッチな市場や、特定の用途(FWAゲートウェイなど)に特化したソリューションを展開することで、競合他社との直接的な競合を避けつつ、特定のセグメントでの存在感を高める戦略をとっているとみられます。
バリュエーション
同社の現在の株価は$61.73となっており、時価総額は約56億ドル(5,598百万USD)です。市場における評価の指標として、PBRは11.55倍を記録しています。
このPBRの数値は、同社の持つ知的財産や技術力、および将来の成長期待が市場から評価されていることを示唆しています。一方で、現在の営業利益率がマイナスであることから、将来の収益改善に対する期待が現在のバリュエーションに織り込まれていると分析できます。
投資判断にあたっては、売上高の回復トレンドと、将来的な利益率の改善の可能性を注視する必要があります。現在の高いPBRを正当化するためには、次世代通信技術における市場シェアの拡大と、それに伴う収益性の改善が不可欠な要素となります。