事業モデル
同社は米国およびカナダにおいて、送電・配電および商工業向けの電気工事サービスを提供しています。送電・配電部門では、電力事業者を主な顧客とし、送電網や変電所の設計、建設、メンテナンス、および緊急復旧サービスを提供しています。
商工業部門では、空港、病院、データセンター、製造施設など多岐にわたる施設に対し、配線工事や照明、信号システムの設置を行っています。また、クリーンエネルギープロジェクトや電気自動車の充電インフラ整備にも取り組んでおり、幅広い顧客層へのサービスを展開しています。
KPI
最新の会計年度における売上高は3,657,889,000 USD(=36.6億ドル)を記録しています。この期間の営業利益率は4.4%となっており、前年度の1.4%から改善が見られます。
自己資本利益率(ROE)は17.9%に達しており、前年度の5.0%と比較して大幅な向上を示しています。また、同社は137,872,000 USD(=1.4億ドル)の現金および現金同等物を保有しています。
業績推移
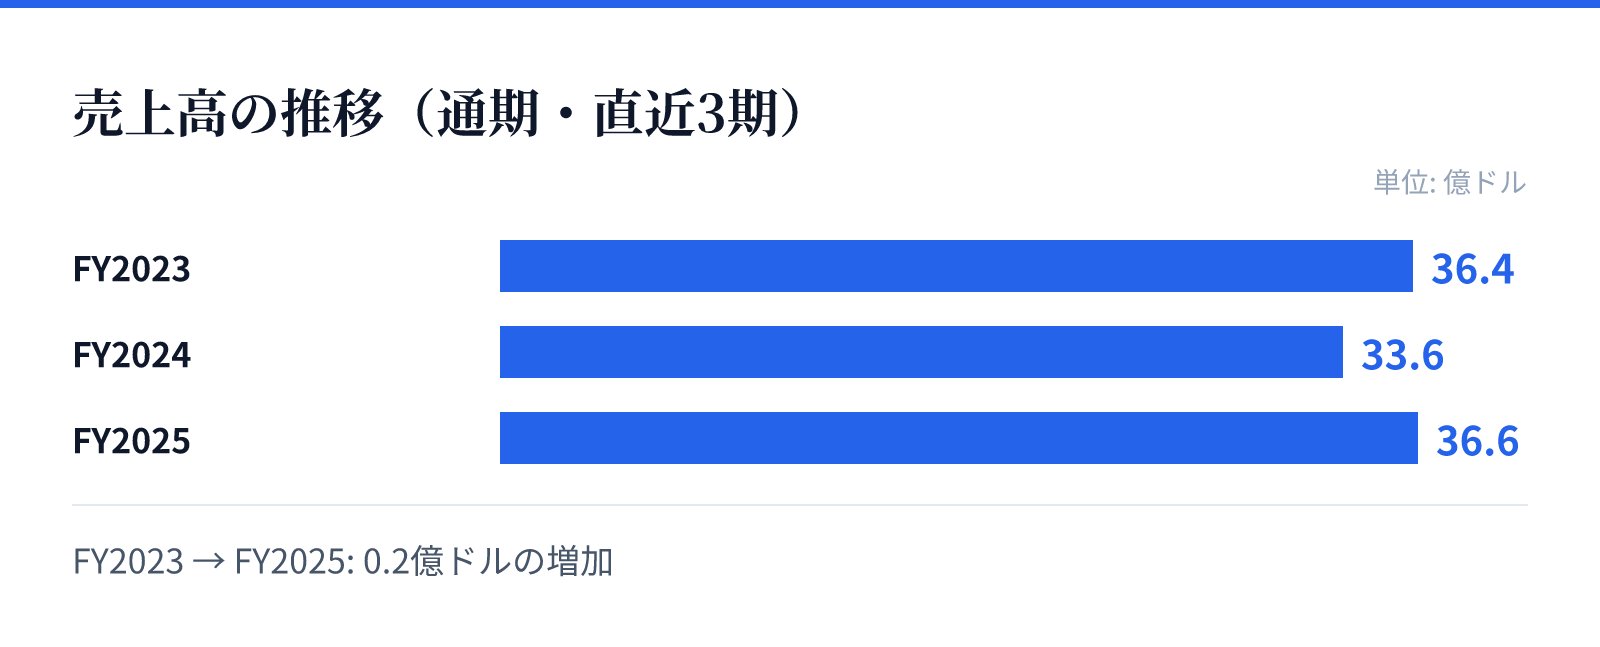
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は36.4億ドル。
FY2024の売上高は33.6億ドル。
FY2025の売上高は36.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比で8.8%の成長を記録しています。特に純利益については、前年比で291.3%という極めて高い伸びを達成しています。
この成長は、送電・配電ネットワークの更新や、クリーンエネルギー、電気自動車関連のインフラ需要の拡大に支えられているとみられます。事業規模の拡大とともに、効率的な運営による利益率の改善が顕著に現れています。
リスク
同社の事業は、電力インフラや公共施設といった大規模な建設プロジェクトに依存する構造となっています。そのため、プロジェクトの遅延やコストの変動が利益に直接影響を与える可能性があります。
また、送電網のメンテナンスや緊急復旧サービスは、自然災害や気象条件に左右される側面を持っています。これらの外部要因による需要の変動や、工事現場における安全管理の複雑さが運営上の課題となる可能性があります。
競合
同社は、電力事業体や政府機関、民間開発者など、多岐にわたる顧客層に対してサービスを提供しています。送電・配電分野では、インフラの維持・更新に対する高い専門性が競争優位の源泉となります。
商工業分野においても、データセンターや製造施設といった高度な技術を要する施設への対応能力が重要です。広範なサービス範囲と、クリーンエネルギー分野への対応力が、競合他社に対する差別化要因となっています。
バリュエーション
現在の株価は294.42ドルであり、時価総額は約45.8億ドル(4,584百万USD)となっています。この規模に対し、株価収益率(PER)は29.41倍と算出されています。
また、株価純資産倍率(PBR)は6.08倍となっており、市場からの評価を反映しています。これらの指標は、同社の成長期待とインフラ分野における強固なポジションを反映した数値となっています。