事業モデル
同社は、ベルムードおよび国際的な海域において、二重船殻構造を備えたタンカー船の所有、運営、および傭船を行う事業を展開しています。2025年12月31日時点で、同社の船団は20隻のスエズマックス級原油タンカーで構成されています。
主な顧客層は、原油の輸送サービスを必要とする石油会社や石油トレーダー、その他の関連企業です。1995年に設立され、現在はバーミューダのハミルトンに拠点を置いて事業を展開しています。
KPI
同社の財務状況において、2025年度の売上高は291,690,000 USD(=2.9億ドル)を記録しています。この数値は前年度と比較して減少傾向にあり、事業環境の変化を反映しているものとみられます。
また、同社は81,120,000 USD(=8,112万ドル)の現金および現金同等物を保有しています。ROE(自己資本利益率)についても、2023年度の18.3%から2025年度には2.8%へと推移しています。
業績推移
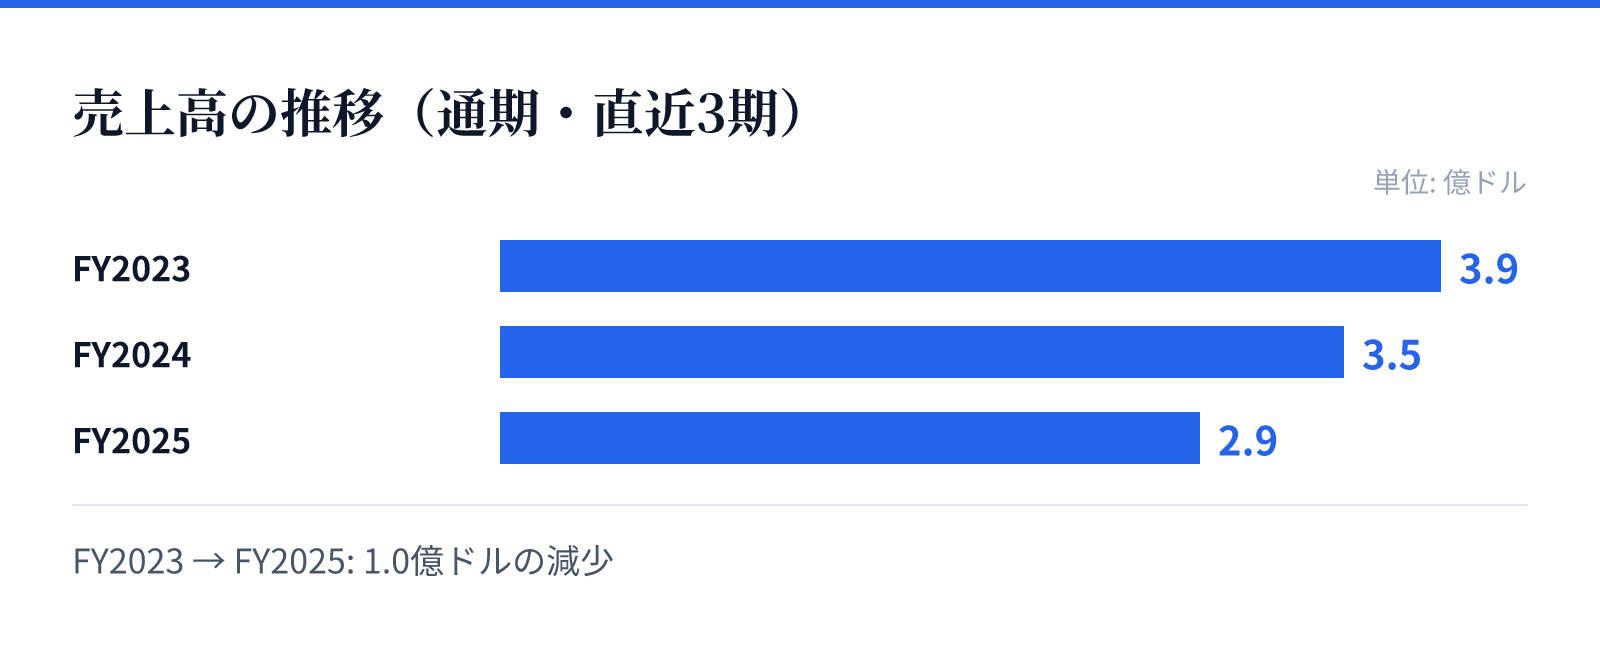
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.9億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は2.9億ドル。
成長ドライバー
同社の成長要因は、スエズマックス級原油タンカーという特定の輸送ニーズに対する安定した需要に支えられています。原油輸送のインフラとしての役割を担うことで、エネルギー市場の動向に連動した収益構造を構築しています。
今後の成長については、保有する20隻のタンカーの稼働率や、国際的な原油輸送ルートにおけるシェアの維持が鍵となります。特定の輸送セグメントに特化することで、専門性の高い物流サービスを提供しています。
リスク
直近の財務トレンドにおいて、2025年度の売上高は前年比で16.6%減少し、純利益は前年比で73.7%の大幅な減少を記録しています。この急激な利益の減少は、運航コストの上昇や市場需要の変動による影響を受ける可能性があるため注意が必要です。
また、海運業界特有の燃料価格の変動や、国際的な海事規制の変更も事業運営におけるリスク要因となります。特に原油輸送に特化した事業モデルであるため、エネルギー市場のボラティリティが直接的な影響を及ぼす構造となっています。
競合
同社は、原油輸送に特化したスエズマックス級タンカーの運営において独自の地位を築いています。競合他社と比較して、特定の船型と輸送ルートにリソースを集中させることで、効率的な運航体制を構築しています。
しかし、海運業界全体における供給能力の動向や、競合他社の船団規模、運賃相場の変動が競争環境に影響を与えます。特定のニッチな輸送ニーズに応えることで、競合との差別化を図りながら事業を継続しています。
バリュエーション
現在の市場データにおいて、同社の株価は6.9ドル、時価総額は約14.8億ドル(1,482百万USD)となっています。PERは26.92倍、PBRは3.25倍と算出されており、現在の市場評価を反映しています。
投資家にとって注目すべき点は、12.63%という非常に高い配当利回りです。高い配当水準は、同社の安定したキャッシュフローと、特定の海運セグメントにおける強固な地位を反映しているものとみられます。