事業モデル
同社は金融技術企業として、ATMハードウェアおよびソフトウェア、関連する設置・保守・管理サービスを提供しています。主な事業領域は、セルフサービス・バンキング、ネットワーク、通信・テクノロジーの3つのセグメントで構成されています。
ATMネットワークや多機能金融サービスキオスクの提供に加え、キャッシュ管理やバックオフィスを含む「ATM as a Service」を展開しています。また、通信事業者や技術メーカー向けに、ソフトウェア定義広域ネットワーク(SD-WAN)などの高度なネットワークインフラサービスも提供しています。
KPI
最新の会計年度における売上高は43.5億ドル(=43.5億ドル)を記録しており、前年比で1.1%の成長を見せています。同期間の営業利益率は11.0%に達しており、前年度の10.2%から改善傾向にあります。
純利益については、前年比で102.5%という大幅な伸びを記録しています。ROEも前年度の36.5%から40.2%へと上昇しており、資本効率の向上が確認されます。また、手元には4.3億ドル(=4.3億ドル)の現金および現金同等物を保有しています。
業績推移
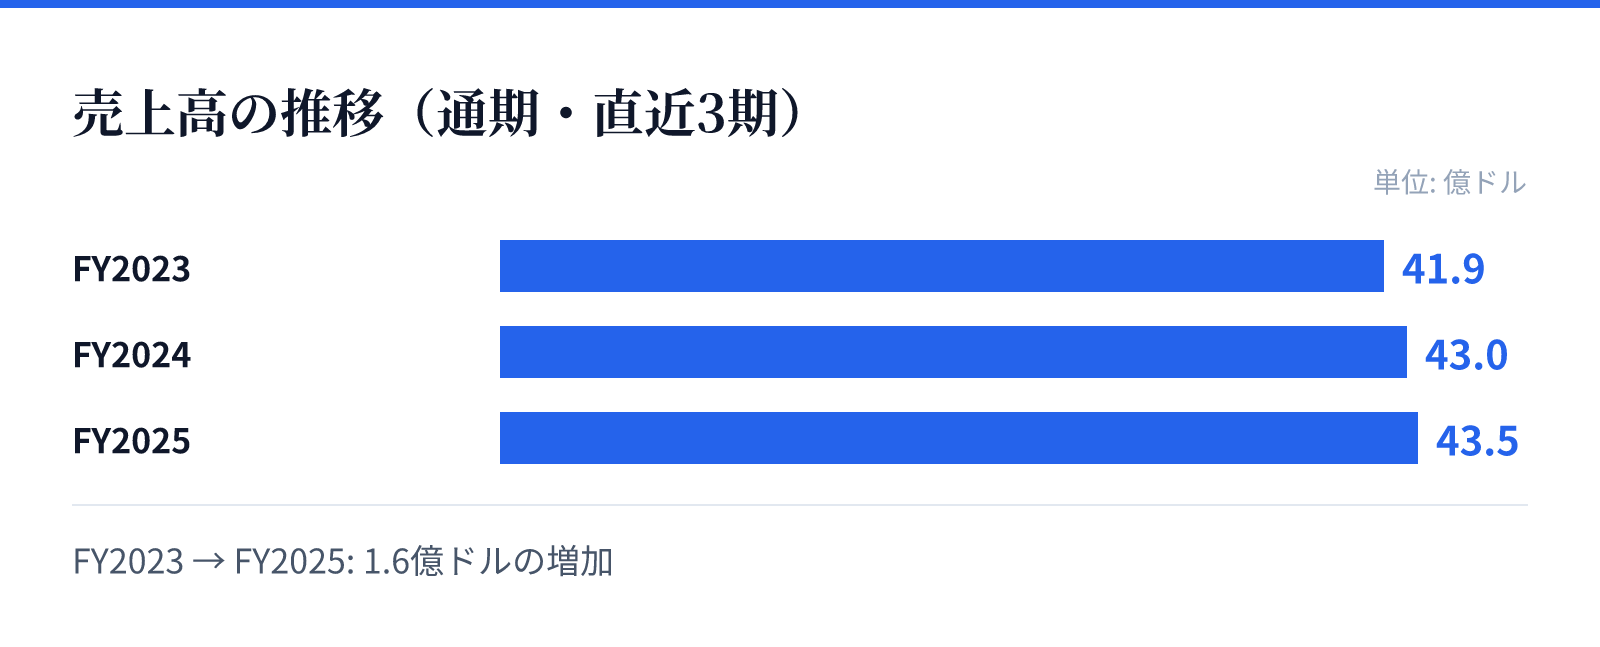
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.9億ドル。
FY2024の売上高は43.0億ドル。
FY2025の売上高は43.5億ドル。
成長ドライバー
同社は、金融機関やフィンテック企業、リテール企業向けに広範なネットワークを提供しており、これが安定した基盤となっています。特にATM管理やサービス提供の自動化、および高度なネットワーク技術への対応が成長を支えています。
また、ビットコインの売買を可能にするLibertyXソリューションなど、新しい金融ニーズへの対応も展開しています。通信技術の高度化に伴うネットワークインフラの需要も、同社の技術提供における重要な要素となっています。
リスク
同社の事業は、金融機関や通信事業者といった特定のB2Bセクターに深く依存しており、これらの業界の動向が業績に影響を与えます。ATMハードウェアやネットワークインフラの提供は、技術革新や代替手段の普及による影響を受けやすい側面があります。
また、金融技術分野におけるセキュリティ要件や規制への対応は、継続的な投資と管理を必要とします。特定のネットワークインフラやサービスへの依存度が高いため、技術的な陳腐化に対する継続的な投資が不可欠となります。
競合
同社は、ATMハードウェアからソフトウェア、管理サービスまでを統合的に提供する強みを持っています。特に広範なATMネットワークの提供や、多様な金融機関への対応能力が競合に対する優位性となります。
一方で、金融技術分野では多様なプレイヤーが存在しており、技術革新のスピードに対応する必要があります。ネットワークインフラや高度な通信技術の分野では、技術の高度化に伴う競争の激化が想定されます。
バリュエーション
現在の株価は46.26ドルであり、時価総額は約34.2億ドル(3,418百万USD)となっています。PERは17.79倍、PBRは7.36倍と算出されています。
これらの指標は、同社の安定した事業基盤と近年の収益性改善を反映した水準となっています。投資判断にあたっては、現在のバリュエーションと将来の成長見通しのバランスを考慮する必要があります。