事業モデル
Navient Corporationは、米国においてテクノロジーを活用した教育金融サービスを提供しています。同社は連邦教育ローンと消費者向け融資の2つのセグメントを通じて事業を展開しています。
同社は、州や非営利団体によって保証される連邦家族教育ローンプログラム(FFELP)のポートフォリオを保有・管理しています。また、Earnestブランドを通じて、教育融資、デジタル金融サービス、学内学生ローン、および借り換え製品を提供しています。
KPI
同社の財務状況において、直近の会計年度であるFY2025の売上高は6.1億ドル(=6.1億ドル)を記録しています。これは前年度の9.6億ドル(=9.6億ドル)から大幅に減少しており、事業規模の縮小が見て取れます。
同社のROE(自己資本利益率)は、FY2023の8.3%からFY2024の5.0%へと低下し、FY2025には-3.3%へと転落しています。また、同社は7.7億ドル(=7.7億ドル)の現金および現金同等物を保有しています。
業績推移
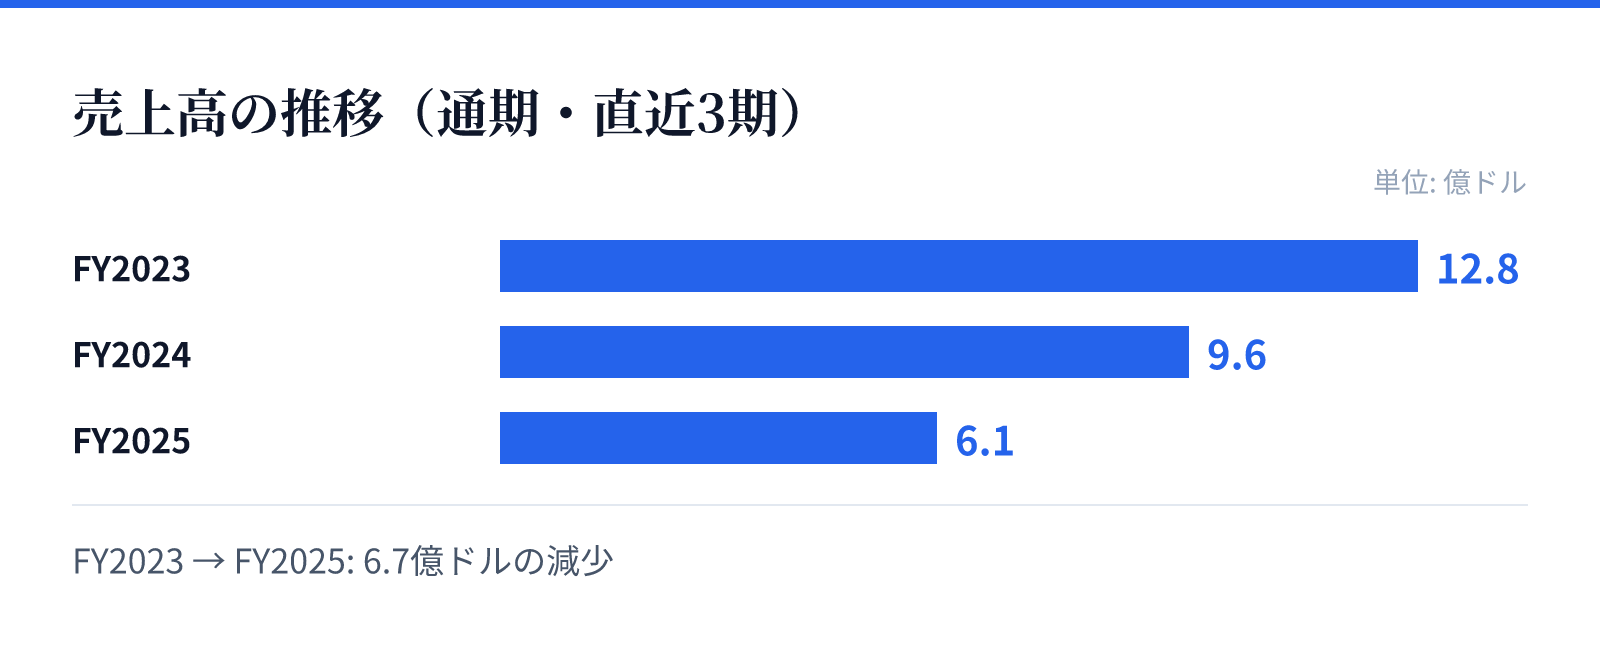
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.8億ドル。
FY2024の売上高は9.6億ドル。
FY2025の売上高は6.1億ドル。
成長ドライバー
同社の成長は、教育ローンおよび消費者向け融資のポートフォリオ管理と、Earnestブランドを通じたデジタル金融サービスの展開に依存しています。これらのサービスは、学生や教育関係者に対する広範な金融ソリューションを提供することを目的としています。
しかし、直近の財務トレンドでは、FY2025の売上高が前年比で36.5%減少しており、成長の鈍化が顕著です。今後の成長は、既存のポートフォリオ管理の効率化と、デジタル金融サービスの普及状況に左右されるとみられます。
リスク
同社の主要なリスク要因の一つは、近年の売上高の急激な減少と、それに伴う純利益の赤字転落です。特にFY2025における売上高の減少率は36.5%に達しており、収益基盤の不安定化が懸念されます。
また、教育ローン市場は規制や政策の影響を受けやすく、連邦政府のプログラムや保証制度の変更が事業に直接的な影響を与える可能性があります。収益性の低下(ROEのマイナス転落)は、今後の事業継続における重要な課題となります。
競合
同社は、教育ローンおよび消費者向け融資の分野において、競合他社とシェアを争っています。特にEarnestブランドを通じたデジタル金融サービスの提供は、テクノロジーを活用した利便性を武器に競合と差別化を図る戦略です。
しかし、教育ローン市場は参入障壁が高い一方で、競合他社との差別化が難しい側面も持ち合わせています。同社は、独自のポートフォリオ管理能力と、多様な融資製品の提供を通じて、市場内での地位を維持する必要があります。
バリュエーション
同社の現在の株価は9.46ドルであり、時価総額は約8.9億ドル(887百万USD)となっています。この時価総額に対し、PBRは0.37倍と非常に低い水準で評価されています。
また、同社は6.87%の配当利回りを提供しています。低いPBRと高い配当利回りは、現在の市場評価において、同社の資産価値や収益性の課題が反映されていることを示唆しています。