事業モデル
NB Bancorp, Inc.は、マサチューセッツ州のニードハムを拠点とする銀行持ち株会社として運営されています。グレーター・ボストン地域とその周辺コミュニティに対し、預金、ローン、証券投資など多岐にわたる金融サービスを提供しています。
提供する預金商品には、譲渡制限付き預金証書や個人退職金、マネーマーケット、普通預金、および利付・無利付の当座預金が含まれます。融資部門では、商業用不動産や多世帯住宅ローン、住宅ローン、建設・土地開発、さらには消費者向けローンやホームエクイティローンなど、幅広いニーズに対応しています。
また、同社は投資活動の一環として、米国財務省証券や連邦政府機関証券、住宅ローン担保証券、社債、中小企業庁証券、地方債などの証券に投資を行っています。1892年の設立以来、地域に根ざした金融機関として安定した事業基盤を構築しています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は213,658,000 USD(=2.1億ドル)を記録しています。これは前年度の173,758,000 USD(=1.7億ドル)から大幅に増加しており、堅実な事業運営が示されています。
収益性を示すROE(自己資本利益率)についても、FY2023の1.3%からFY2024の5.5%、そしてFY2025には5.9%へと着実に向上しています。この推移は、同社の運営効率と収益性の改善を裏付ける重要な指標となっています。
また、同社は372,522,000 USD(=3.7億ドル)の現金および現金同等物を保有しています。強固な流動性を確保しながら、地域金融機関としての役割を果たしています。
業績推移
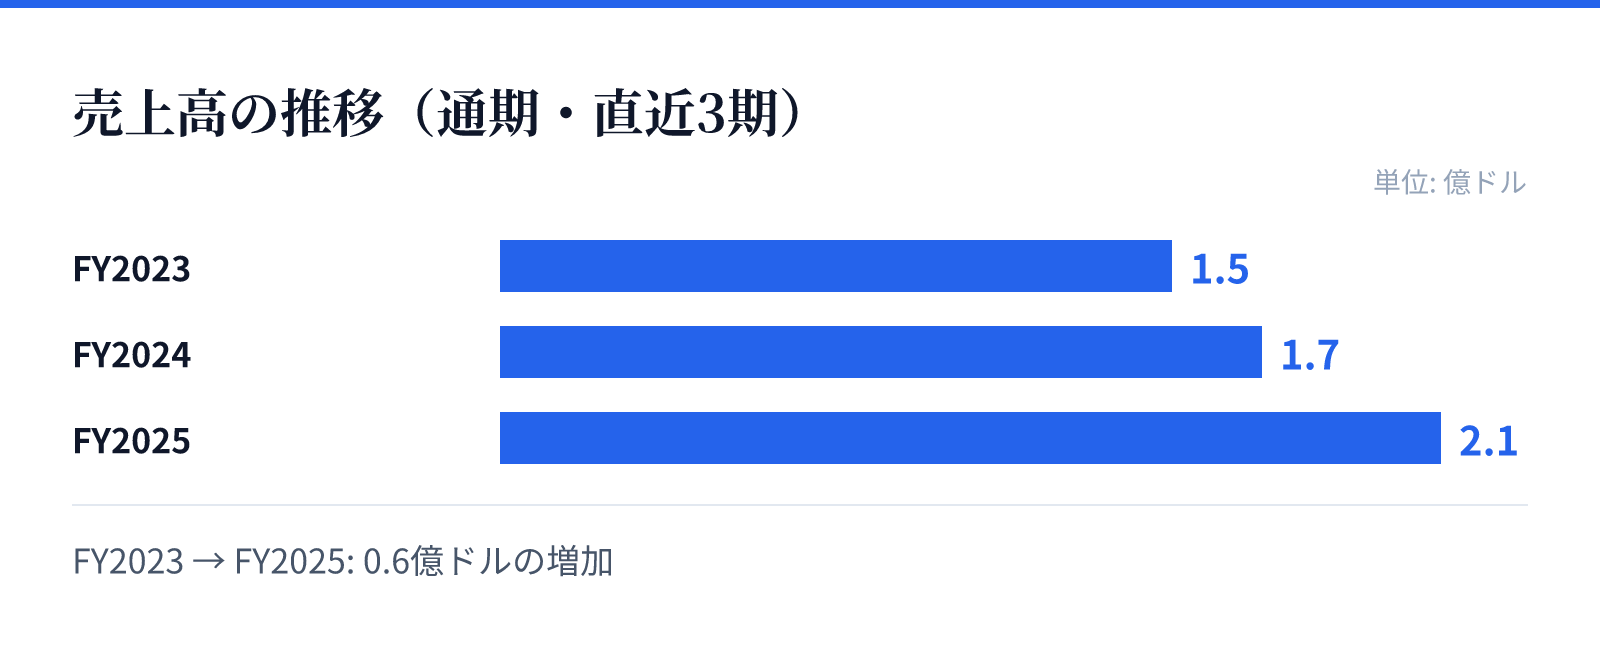
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.5億ドル。
FY2024の売上高は1.7億ドル。
FY2025の売上高は2.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で23.0%の成長を遂げています。この成長は、地域における需要の取り込みや、提供する金融サービスの拡大が寄与しているとみられます。
純利益についても、FY2025において前年比(YoY)で19.3%の増加を記録しています。売上高の伸びと連動した利益の増加は、同社の成長軌道が安定していることを示唆しています。
過去3年間の推移を見ると、売上高は1.5億ドルから2.1億ドルへと拡大しており、ROEも大幅に改善しています。この成長傾向は、同社が地域市場において確固たる地位を築いていることを示しています。
リスク
地域密着型の銀行として運営されているため、グレーター・ボストン周辺の地域経済や不動産市場の動向に事業が左右される可能性があります。特に商業用不動産や住宅ローンへの融資比率が高い場合、地元の経済環境の変化が直接的なリスク要因となります。
また、証券投資のポートフォリオには、政府機関証券や社債が含まれており、金利変動や市場のボラティリティが評価に影響を与える可能性があります。金融機関としての性質上、規制環境の変化や信用リスクの管理も重要な経営課題となります。
さらに、地域に特化したビジネスモデルは、競合他社との差別化要因となる一方で、特定の地域に依存する構造を伴います。これらの要因を適切に管理し、安定した収益基盤を維持することが今後の課題となります。
競合
同社はグレーター・ボストン地域において、多様な預金および融資サービスを提供することで競合他社と差別化を図っています。地域密着型の強みを活かし、個人向けから商業用まで幅広い顧客層へのアプローチを展開しています。
地域銀行としての競争優位性は、地域コミュニティとの信頼関係や、特定の地域ニーズに合わせたきめ細やかなサービス提供に依存しています。多様な預金商品や住宅ローン、建設・土地開発向け融資など、多角的なラインナップが競争力の源泉です。
競合他社との競争においては、提供する金融商品の多様性と、地域に根ざした信頼の構築が重要となります。特に、特定の地域に特化したサービス提供能力が、広域の金融機関に対する優位性として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は22.43ドルとなっており、時価総額は約9.9億ドル(986百万USD)です。この規模は、地域銀行としての地位を反映した評価となっています。
バリュエーション指標を見ると、PER(株価収益率)は14.43倍、PBR(株価純資産倍率)は1.09倍と算出されています。PBRが1倍に近い水準であることは、資産価値に対して現在の株価が適正な範囲にあることを示唆しています。
また、配当利回りは1.27%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の安定した事業基盤と、地域金融機関としての評価を反映した数値となっています。