事業モデル
同社は神経、精神、内分泌、および免疫疾患を対象とした医薬品の発見、開発、商業化を行っています。主な製品には、遅発性ジスキネジアやハンチントン病に伴う舞踏様症状に対するINGREZZA、子宮内膜症向けのOrilissa、子宮線維腫治療のOriahnnなどが含まれます。
さらに、先天性副腎皮質過形成に対するCRENESSITYや、ALKINDI、Efmodyといった製品も提供しています。また、複数の製薬企業とライセンスおよび提携契約を締結しており、広範なネットワークを通じて製品を展開しています。
KPI
最新の会計年度における売上高は2,860,500,000 USD(=28.6億ドル)を記録しています。この期間の営業利益率は22.3%に達しており、効率的な事業運営が示されています。
また、同期間のROEは14.7%を達成しており、資本を効果的に活用して利益を生み出していることが確認できます。手元には332,400,000 USD(=3.3億ドル)の現金および現金同等物が保有されています。
業績推移
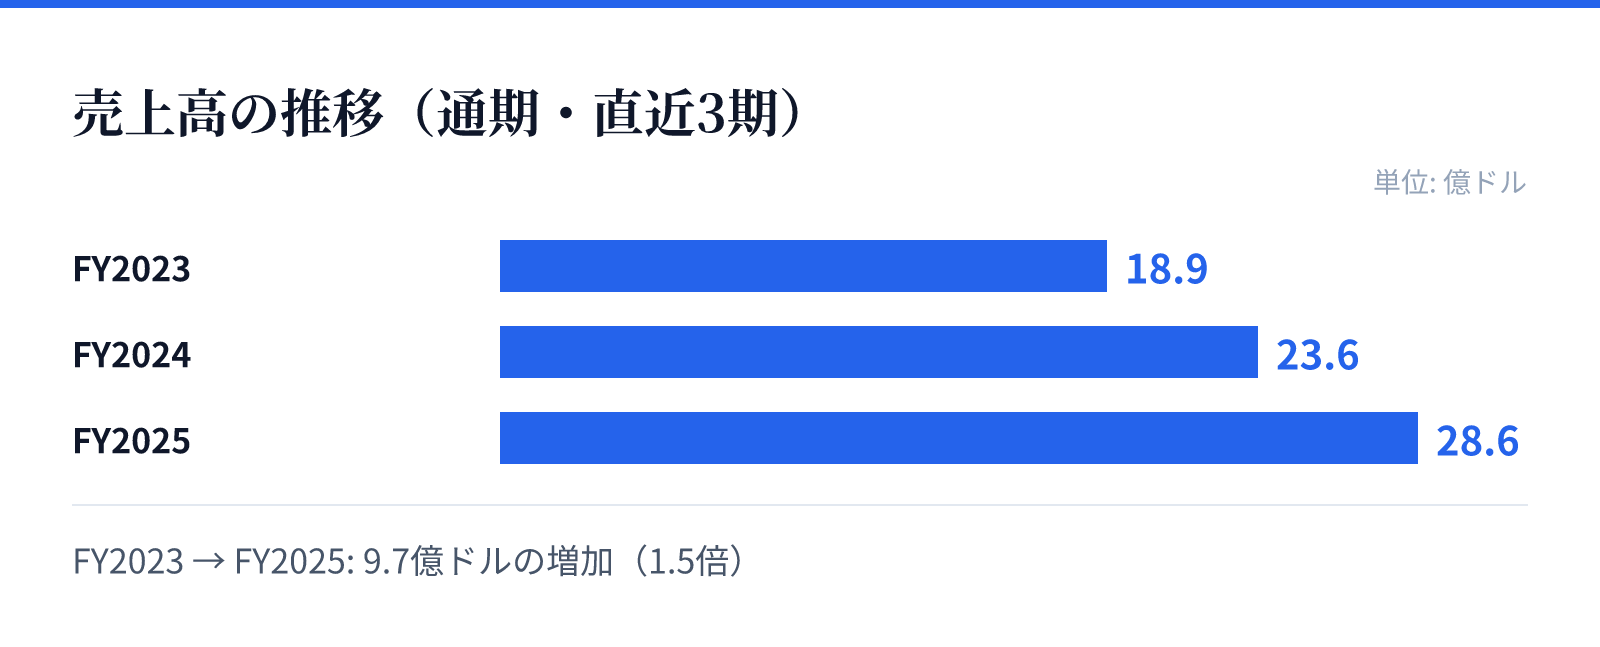
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.9億ドル。
FY2024の売上高は23.6億ドル。
FY2025の売上高は28.6億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が前年比で21.4%増加しており、堅調な成長を見せています。純利益についても前年比で40.2%の増加を記録しており、収益性の向上が顕著です。
成長の源泉として、運動障害、うつ病、統合失調症、アルツハイマー病、てんかん、肥満症など、多岐にわたる疾患に対する臨床開発中の候補薬が挙げられます。これらのパイプラインが将来の成長を支える重要な要素となります。
リスク
同社の事業は、多数の臨床開発段階にある製品に依存しており、これらの承認取得や市場浸透には不確実性が伴います。特に神経系や精神疾患といった複雑な領域では、規制当局の判断や競合状況が重要な変数となります。
また、複数の提携パートナーとの関係も重要ですが、提携内容や契約条件の変化が事業展開に影響を与える可能性があります。研究開発における進捗の遅れや、臨床試験の結果が期待を下回るリスクも考慮する必要があります。
競合
同社は神経系、内分泌系、免疫系といった専門性の高い領域で独自の製品群を展開しています。競合他社との差別化は、特定の疾患に対する承認済み製品の存在と、広範な疾患領域をカバーするパイプラインの多様性によって図られています。
また、大手製薬企業との提携を通じて、市場におけるプレゼンスを確保しています。競合他社との競争環境においては、革新的な治療法の提供と、提携を通じた流通・販売網の確保が重要な戦略となります。
バリュエーション
最新の市場データに基づくと、同社の株価は154.06ドル、時価総額は約157億ドル(15,660百万USD)となっています。PERは22.79倍、PBRは4.24倍と算出されています。
これらの指標は、同社の成長期待と現在の市場評価を反映しています。投資判断にあたっては、これらのバリュエーション指標と、将来のパイプラインの進捗状況を照らし合わせることが重要です。