事業モデル
NBT Bancorp Inc.は、米国東部地域において個人および法人向けの銀行業務、リテール銀行、資産管理サービスを提供しています。主な事業セグメントは、銀行業務、退職金プラン管理、およびその他のサービスで構成されています。
同社は預金口座や各種ローン、住宅ローン、商業用不動産ローンなど多岐にわたる金融商品を提供しています。さらに、信頼・投資サービス、保険商品、退職金プランの記録管理など、顧客のライフサイクルに合わせた幅広いソリューションを提供しています。
KPI
同社の財務状況において、最新の会計年度における売上高は6.9億ドル(=6.9億ドル)を記録しています。この売上高は、前年度の5.7億ドル(=5.7億ドル)から着実に増加しており、事業の拡大が確認できます。
また、同社のROEは直近の数年間で8.3%から9.2%へと推移しており、安定した資本効率を維持しています。現預金および現金同等物の保有額は2.9億ドル(=2.9億ドル)に達しており、強固な流動性を確保しています。
業績推移
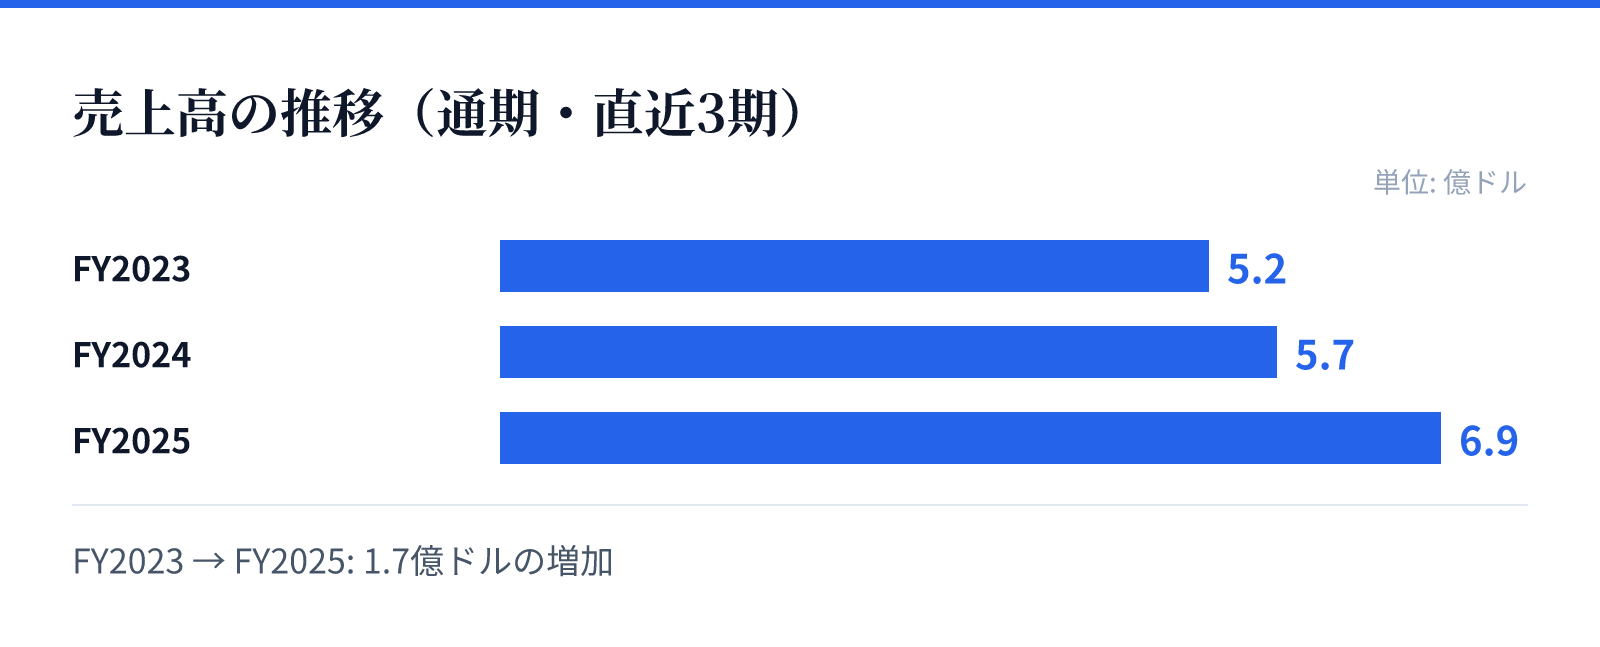
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.2億ドル。
FY2024の売上高は5.7億ドル。
FY2025の売上高は6.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新の会計年度の売上高は前年比で20.9%の成長を記録しています。この成長は、同社が提供する広範な金融サービスと地域的な強みが寄与しているとみられます。
さらに、同期間の純利益も前年比で20.3%増加しており、収益性の向上が顕著です。安定した成長基盤を背景に、地域市場におけるプレゼンスを拡大し続けています。
リスク
同社は地域密着型の金融機関として、特定の地理的エリアにおける経済動向の影響を受ける可能性があります。特に、提供するローンや資産管理サービスは、地域の不動産市場や経済状況に左右される側面があります。
また、金融機関として規制環境の変化や金利動向の変動が、利ざやや資産の評価に影響を与える可能性があります。これらの外部要因は、将来の収益安定性に影響を与える要因となり得ます。
競合
同社は、ニューヨーク州北部やペンシルベニア州北東部など、特定の地域において強固なネットワークを構築しています。ATMの設置や24時間対応のオンライン・モバイルチャネルを通じて、利便性を追求しています。
競合他社と比較して、リテール、商業、自治体の顧客層を幅広くカバーする多角的なサービス提供が強みです。退職金プランの管理や保険商品の提供など、付加価値の高いサービスを統合的に提供することで競争優位性を維持しています。
バリュエーション
現在の市場データに基づくと、同社の株価は51.55ドルとなっており、時価総額は約26.8億ドル(2,679百万USD)です。PERは12.51倍、PBRは1.38倍と算出されており、市場における評価を反映しています。
また、配当利回りは3.11%となっており、投資家に対して安定した配当を提供しています。これらの指標は、地域銀行セクターにおける同社の立ち位置を反映した数値となっています。