事業モデル
同社は米国および英国において、がんに特化した検査ラボのネットワークを運営しています。病院、学術センター、病理医、製薬会社など多岐にわたる顧客に対し、高度な検査サービスを提供しています。
提供するサービスは多岐にわたり、染色体異常を調べる細胞遺伝学検査や、特定のDNA配列を検出する蛍光in situハイブリダイゼーション検査が含まれます。また、細胞集団の特性を測定するフローサイトメトリーや、組織切片における細胞タンパク質の局在を特定する免疫組織化学およびデジタルイメージングも提供しています。
さらに、DNAやRNAの構造・機能を解析する分子検査や、病理医による顕微鏡下での形態解析も提供しています。製薬企業のオンコロジープログラムにおいては、新薬の発見から商業化に至るまでのプロセスを支援する検査サービスを展開しています。
KPI
最新の会計年度における売上高は727,332,000 USD(=7.3億ドル)を記録しています。この数値は前年度と比較して10.1%の成長を見せており、事業規模の拡大が確認できます。
一方で、営業利益率は-12.1%となっており、収益性の改善に向けた課題が残る状況です。ROEについても-12.9%を記録しており、資本効率の改善が今後の焦点となります。
財務基盤については、145,539,000 USD(=1.5億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が提供する高度な検査技術の需要を背景に、売上規模を拡大させている現状を反映しています。
業績推移
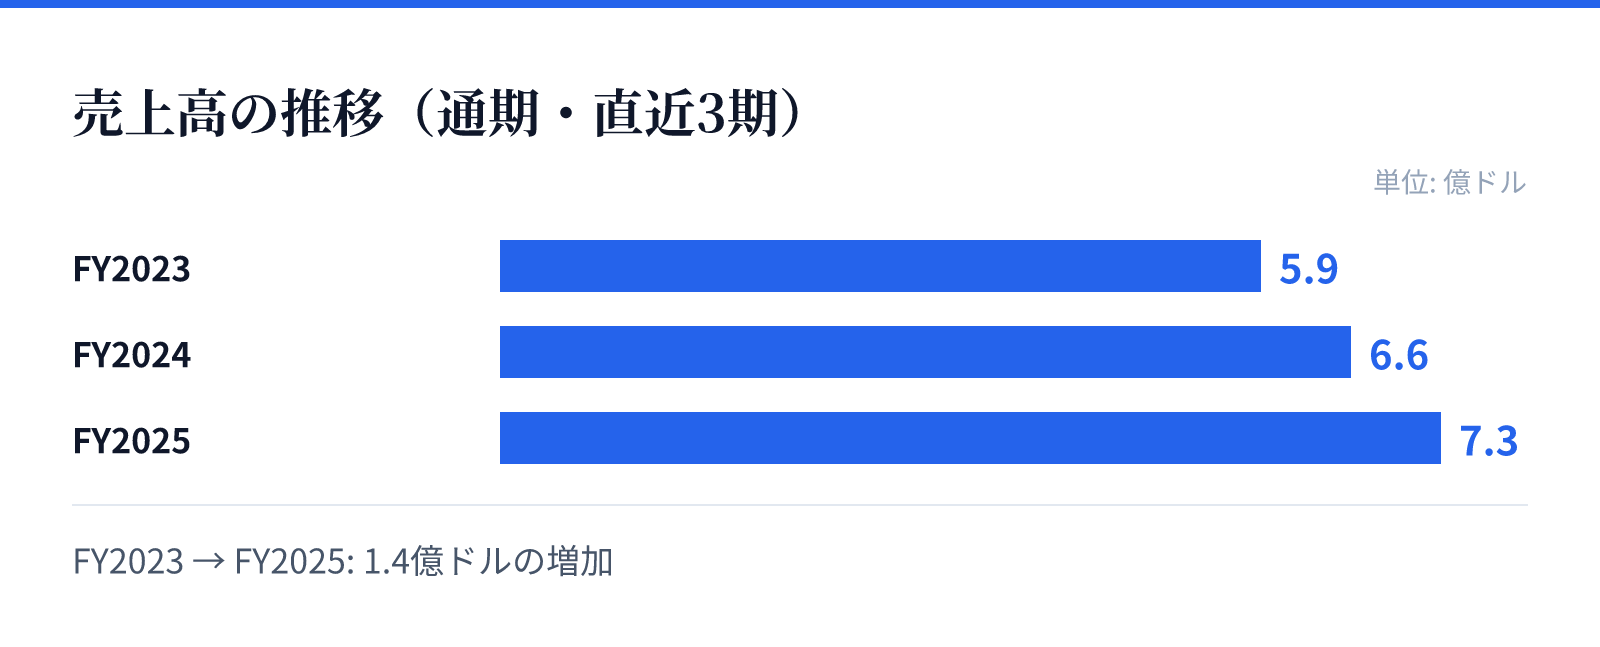
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.9億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は7.3億ドル。
成長ドライバー
同社の成長は、がん治療の進展に伴う高度な検査需要の増加に支えられています。特に、製薬企業のオンコロジープログラムへの支援や、高度な分子検査の提供が成長の柱となっています。
売上高は直近数年で着実に増加しており、FY2023の591,643,000 USD(=5.9億ドル)からFY2025の727,332,000 USD(=7.3億ドル)へと推移しています。この成長は、同社の専門的な検査ネットワークが市場で一定の地位を確立していることを示唆しています。
また、デジタルイメージングや高度な細胞解析など、技術革新を伴う検査サービスの提供が、将来的な競争優位性の源泉になるとみられます。これらの技術は、診断の精度向上と効率化を求める医療機関や製薬企業からの支持を集めています。
リスク
収益性の面では、営業利益率がマイナス圏で推移しており、コスト構造の最適化が急務となっています。特に、高度な技術を要する検査の提供に伴う運営コストの管理が重要となります。
また、最新の財務データでは、売上高が前年比10.1%増となる一方で、純利益が前年比37.2%減となっており、利益の押し下げ要因の特定が必要です。この利益の減少傾向は、投資や運営コストの増大に起因する可能性があるため、注視が必要です。
さらに、高度な診断技術への依存度が高いため、医療技術の高度化や規制環境の変化が事業運営に与える影響も考慮すべき要素です。これらの要因が、将来的な収益性の改善にどのように影響するかを見極める必要があります。
競合
同社は、がんに特化した検査ネットワークを構築することで、競合他社との差別化を図っています。特に、細胞遺伝学や蛍光in situハイブリゼーションといった高度な技術を統合したサービス提供が強みです。
提供するサービス範囲が広く、病理医や臨床医、製薬企業など多様なステークホルダーに対応している点が、競合に対する優位性を形成しています。デジタルイメージングなどの高度な解析技術の導入も、競合に対する技術的優位性を高める要因となります。
しかし、診断・研究分野における高度な技術競争は激しく、競合他社との差別化を維持するためには継続的な技術革新が必要です。特に製薬企業のオンコロージプログラムへの支援において、いかに独自の価値を提供し続けられるかが重要となります。
バリュエーション
同社の現在の株価は18.05ドルであり、時価総額は約23.5億ドル(2,350百万USD)となっています。市場における評価を測るPBRは2.94倍と算出されています。
これらの指標は、同社が保有する高度な検査技術と、がん治療という成長性の高い分野におけるプレゼンスを反映したものです。投資判断にあたっては、現在の時価総額と将来の成長性のバランスを考慮する必要があります。
また、売上高の成長と利益率の改善の相関関係を注視することが、バリュエーションの妥当性を判断する鍵となります。現在の市場データに基づくと、同社は成長と技術的優位性を評価されつつも、収益性の改善を待たれるフェーズにあるとみられます。