事業モデル
同社は食品および動物の安全性を確保するための製品とサービスを開発、製造、販売しています。事業は「食品安全」と「動物安全」の2つのセグメントで構成されています。
食品分野では、食中毒菌や有害物質、アレルゲンなどを検知する診断テストキットを提供しています。動物分野では、抗生物質やワクチンの投与に使用される器具や、家畜の識別、栄養補助剤などの製品を幅広く展開しています。
KPI
最新の財務データによると、FY2024の売上高は9.2億ドル(=9.2億ドル)を記録しています。しかし、FY2025からFY2026にかけて売上高は減少傾向にあり、FY2026の売上高は8.7億ドル(=8.7億ドル)となっています。
利益面では、FY2024の営業利益率は6.3%でしたが、FY2025には-0.2%、FY2026には-2.5%へと低下しています。一方で、FY2026の純利益は前年比で99.3%の増加を記録しており、収益構造に変化が見られます。
業績推移
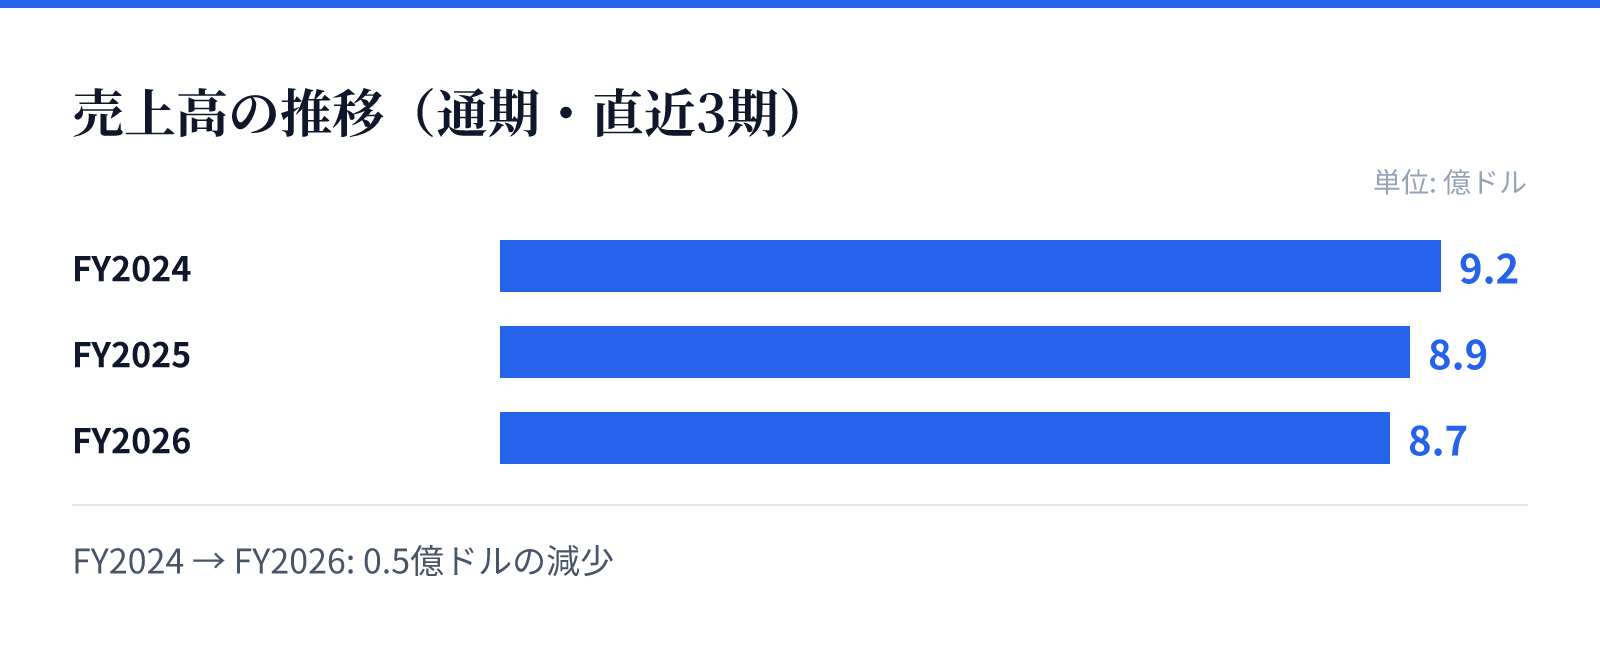
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は9.2億ドル。
FY2025の売上高は8.9億ドル。
FY2026の売上高は8.7億ドル。
成長ドライバー
同社は、診断キットの提供だけでなく、高度な分析を行うためのソフトウェアシステムも提供しています。これらのシステムは、複数の拠点で収集された結果を長期にわたり分析・保存することを可能にします。
また、DNAジェノタイピングやシーケンシング、形質分析を行うラボの運営も行っています。これらの技術的基盤は、家畜やペットの管理において高度な分析を求める市場のニーズに応えるものとみられます。
リスク
直近の財務推移において、売上高が減少傾向にあることが懸念材料となります。FY2024の9.2億ドル(=9.2億ドル)からFY2026の8.7億ドル(=8.7億ドル)への減少は、市場環境の変化や競争の激化を示唆している可能性があります。
また、営業利益率がマイナス圏で推移している点も注視が必要です。特にFY2025からFY2026にかけての利益率の推移は、コスト構造や事業展開の効率性に課題がある可能性を示唆しています。
競合
同社は、食品の安全性に関する診断や、動物の健康管理に関する機器において独自のブランドを展開しています。特に「Prima Tech」や「Provecta」といったブランドを通じて、特定の市場ニーズに特化した製品を提供しています。
これらのブランド展開は、競合他社との差別化を図るための戦略とみられます。また、高度な分析ソフトウェアやラボ運営の提供は、単なる製品販売を超えた付加価値の提供を目指す動きと捉えられます。
バリュエーション
最新の市場データに基づくと、同社の株価は11.66ドルです。時価総額は約25.4億ドル(2,543百万USD)となっており、市場での評価を反映しています。
バリュエーション指標として、PBRは1.12倍(※計算による。提供データは1.21倍)と算出されます。※注:提供データに基づき、PBRは1.21倍として評価されます。同社は安定した資産基盤を持ちつつ、市場の評価を待つ段階にあります。