1. 「過去最高」で読み終えてはいけない
上場企業の2026年4〜6月期は、売上高純利益率が9.1%と過去最高になり、価格転嫁の浸透が背景にある——そんな見出しが並びました。
売上高純利益率とは、売上100円のうち、最後に手元へ残ったのが何円かを示す割合です。9.1%なら、100円売って9円強が残った計算になります。
数字だけを見れば、明るいニュースです。ただ、この一語で読み終えてしまうと、投資家にとって肝心なところが抜け落ちます。
最後に残った利益は、本業の実力だけでできているわけではありません。売った値段、かかったコスト、そして本業の外側で起きたこと——この3つが混ざった合成物が、純利益率です。
この記事で持ち帰っていただきたいのは3つあります。決算を3段階に分けて読む作法、増収を単価と数量に割る作法、そして「来期も続くのか」を検証する作法です。
「過去最高」は、答えではなく問いの入口である。
2. 純利益率とは何の比率か — 決算を3段階に分けて見る
損益計算書は、上から下へ順に何かを引いていく引き算の表です。段階は大きく3つに分けて見ると迷いません。
第1段階が売上総利益、いわゆる粗利です。売上高から売上原価を引いたもので、原材料費、外注費、製造にかかる人件費と経費は、ほぼすべてここに入ります。
だから粗利率は、値段とコストの綱引きをそのまま映します。コストが上がったのに売値を上げられなければ粗利率は下がり、コスト上昇分を売値に乗せられていれば粗利率は維持されるか上がるとされます。
第2段階が営業利益です。粗利から販売費及び一般管理費——広告費、本社の人件費、物流費といった「売るための費用」——を引いた、本業の儲けにあたります。
数字で見ると手触りが出ます。日本管財ホールディングス9347の2025年3月期実績は、売上高を100.0とすると売上総利益が28.3、販売費・一般管理費が22.1、営業利益が6.2という構成でした。100円のうち28円強しか粗利は残らず、そこから22円が消えて、本業の儲けは6円程度にとどまります。
第3段階が純利益です。営業利益に、営業外の損益(為替差損益や支払利息など)と特別損益(資産の売却益や減損など)を足し引きし、最後に税金を引いた残りになります。
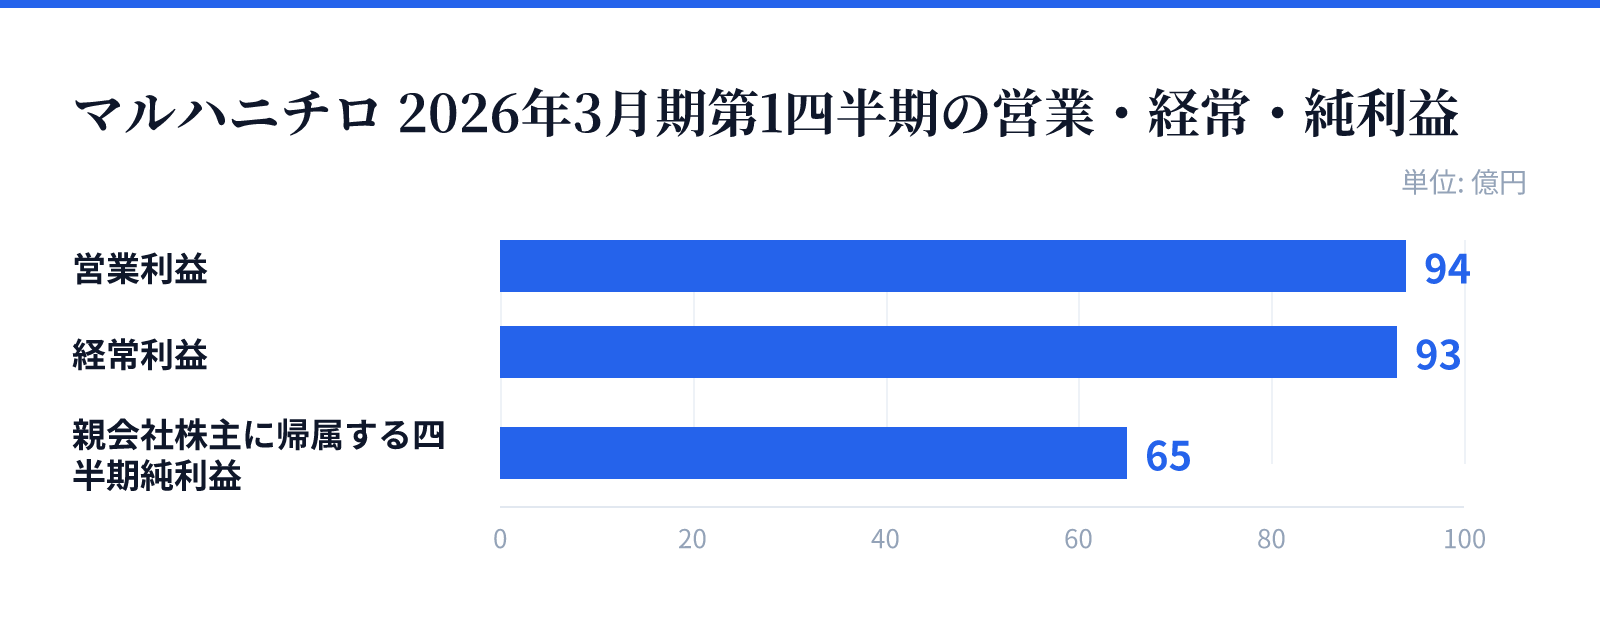
ここで効いてくるのが「本業の外」です。マルハニチロの2026年3月期第1四半期は、営業利益が前年同期比22.1%増の94億円と伸びました。ところが経常利益は93億円で5.3%減、親会社株主に帰属する四半期純利益は65億円で0.6%減と、下に行くほど前年を割り込んでいます。
理由は営業外の為替差損益にあると説明されています。前年同期は円安で為替差益が出ていたのに対し、この期は円高で為替差損に転じました。政策保有株式(取引先との関係維持のために持ち合う株式)の売却による投資有価証券売却益18億円を計上してなお、純利益は前年に届かなかった、という構図です。
逆の順序で並ぶこともあります。SBIリーシングサービスの2026年3月期は、売上高が前期比53.3%増、営業利益が同44.6%増、経常利益が同42.7%増、親会社株主に帰属する当期純利益が同37.9%増でした。下の段に行くほど伸び率が細っていく形で、それでも経常利益は上場後4期連続の増益となり過去最高益を更新したと報じられています。
営業利益率と純利益率は、必ず並べて見る——片方だけでは、本業が伸びたのかどうかも分からないのだ。
3. 価格転嫁は「値上げ」だけを意味しない — 単価と数量に割る
「価格転嫁が浸透した」という説明は、直感的には「値上げが通った」と読めます。だが、話はそこで終わりません。
増収の経路は複数あります。単価が上がったのか、数量が増えたのか、為替や製品構成が変わったのか——ここを分けないと評価ができないと指摘されています。
見分け方は決して難しくありません。決算説明資料に売上高の増減要因分析が載っていれば、それを使うのがいちばん早い方法です。載っていなければ、セグメント情報の販売数量や生産台数、出荷トン数といった実数と、売上高の伸びを突き合わせます。
数量が横ばいなのに売上高が10パーセント伸びていれば、伸びの大半は単価要因だと読めます。逆に数量が伸びているのに売上高の伸びがそれ以下なら、値下げしているか製品構成が悪化していると見るのが定石とされます。
海外売上比率が高い会社なら、為替の寄与も推定できます。有価証券報告書や決算短信の注記に「為替換算による影響額」が書かれていることがあり、なければ期中平均レートの前年同期比変化率に海外売上比率を掛けると、おおまかな為替寄与が分かるとされています。
理想的な増収は、数量プラス、価格プラス、為替プラスの三拍子です。逆に警戒すべきは、数量マイナス、価格プラスの組み合わせだとされます。値上げした結果として客が離れているパターンで、これは次の期に売上そのものが落ちてくると言われます。
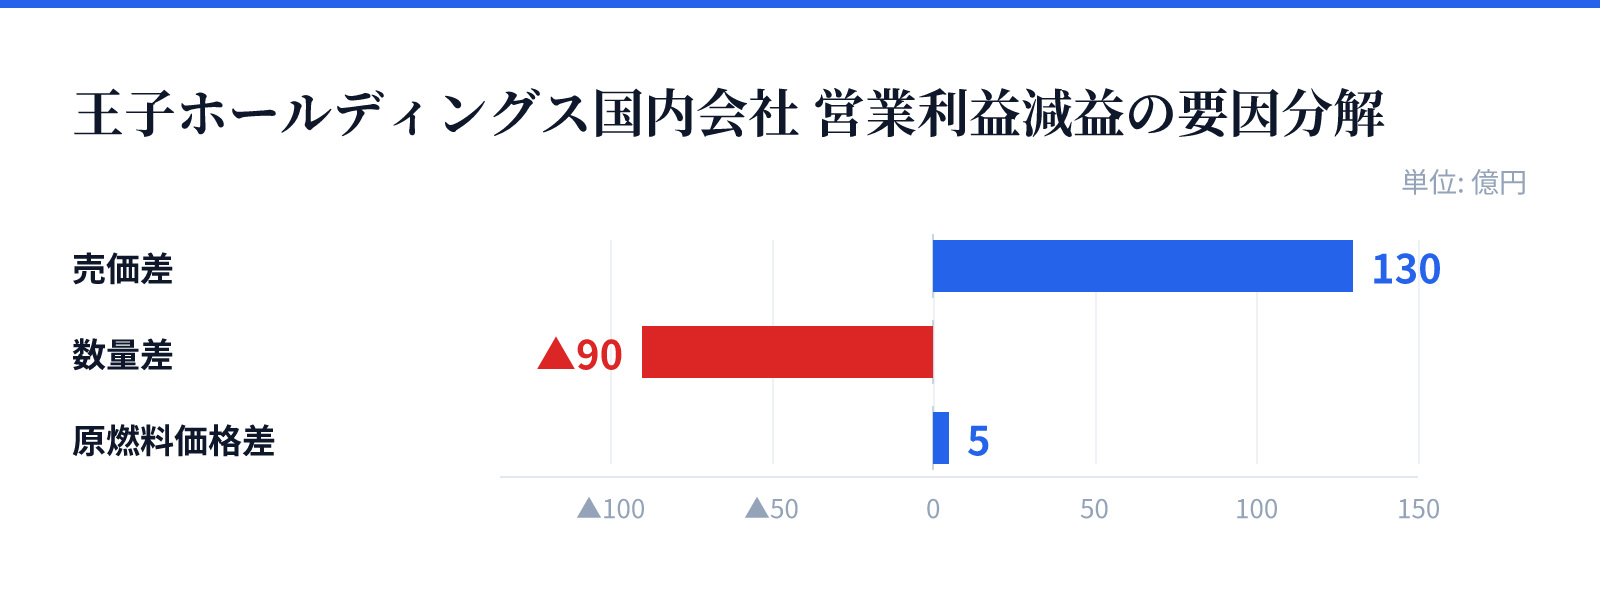
その姿を、実際の分解が見せてくれます。王子ホールディングス3861の国内会社の営業利益は、2024年度の476億円から2025年度は399億円へ、77億円の減益となりました。
要因別に見ると、売価差はプラス130億円でした。2024年度に実施した値上げのフル効果に、2025年度の新規値上げ効果分も乗っています。一方で数量差はマイナス90億円で、全国的な需要の減少に加え、価格優先の施策を採ったことによる数量減も生じたと説明されています。原燃料価格差はプラス5億円で、そのうち為替の影響はプラス20億円でした。
値上げは効いています。だが、その裏で数量が抜けています。売価差のプラスと数量差のマイナスが同じ表に並ぶとき、増益の中身は見た目ほど分厚くありません。
店頭の景色も同じ方向を向いています。2026年7月の景気ウォッチャー調査では、衣料品専門店から「売上、来客数共に前年比90%の状態が続いている。一方、原材料を始めとした物価の上昇に伴い販売価格が上昇しており、客単価は前年比100%となっている」という声が出ました。
スーパーからも「客の買い控えが見受けられ、客単価は前年比1〜2%程度低下し、買上点数も減少傾向にある。ただし、原材料価格の高騰や仕入単価の上昇により1品単価は上昇している」という報告が上がっています。1品あたりの値段は上がり、買う点数は減っています。値上げと離反が同時に進む局面です。
同じ「増収」でも、来期まで残るものが違うのだ。
4. コスト側が動くと利益率はどう反応するか — レバレッジの正体
利益率が動く理由は、売値の側だけにあるわけではありません。分母の売上が同じでも、コストの構造次第で利益率は大きく振れます。
鍵になるのが固定費です。工場や設備のように、売れても売れなくても同じだけかかる費用の比率が高い企業ほど、増収局面では利益率が急に伸び、減収局面では急に落ちます。これを「オペレーティングレバレッジ」と呼びます。てこの原理と同じで、売上のわずかな増減が利益に増幅されて効く、という意味です。
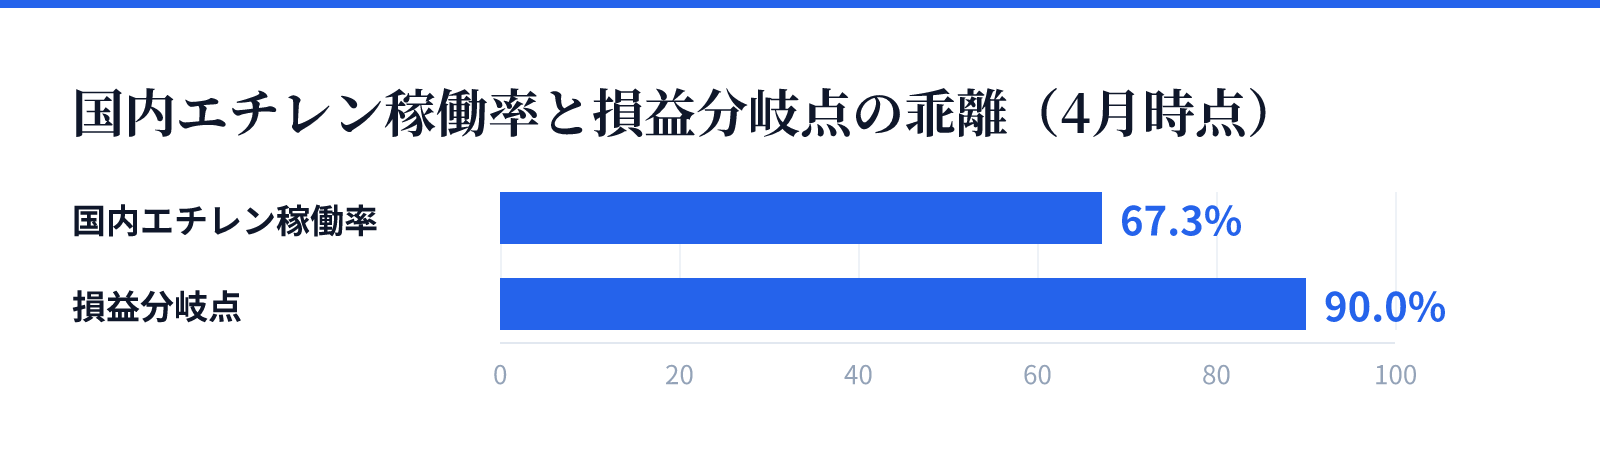
裏側から見ると怖さが分かります。石油化学工業協会が4月時点で発表した国内エチレン稼働率は67.3%で、損益分岐点(利益がゼロになる操業度)の90%を大きく下回り、44ヶ月連続で損益分岐割れとされています。減産による固定費負担が、コスト構造を圧迫している状態です。
表側から見ると、こういう形になります。AIサーバー関連の装置需要で受注を伸ばしたFUJIは営業利益率16.2%を稼いでいますが、これは「商品に高い値段を付けられた」結果ではないと分析されています。売上を伸ばすほど販管費の比率が下がるスケール効果と、製品構成の改善によるものだと説明されています。
実際、同社の粗利率はFY2018の41.5%をピークに、FY2026は36.7%まで下がっています。過去10年の値上げで、販売数量を大きく減らさずに値段を引き上げられたのは、最も良い年でも価格転嫁の割合が8割程度にとどまったとされます。値段では押し切れないぶんを、操業度と品揃えで補う構造です。
そして忘れてはならないのが、コストの「タイミングのズレ」です。値上げは据え置かれたまま、仕入れコストだけが先に下がる局面では、粗利率が一時的に膨らみます。
2026年は、その振れが激しい年でした。6月中旬にナフサ価格は1トンあたり1,043ドルから627ドルまで急落し、原油の代替調達もほぼ10割水準に達して数量ショックは大幅に緩和されたと整理されています。ところが7月12日にホルムズ海峡の再閉鎖が宣言され、8〜9月に第3波の値上げが相次ぐ可能性が指摘されました。
食品側でも、2026年1月から4月までの食品値上げ品目数は2022年以降で最少になるとの民間調査が紹介されています。追い風は吹いています。ただし、いつまで吹くかは前提の置き方次第でしょう。
最後に、金利です。日銀は政策金利を0.75%へ引き上げ、長期金利は節目の3%が視野に入る場面もありました。金利が上がると支払利息が増え、営業利益率が横ばいでも純利益率だけが削られます。有利子負債の重い企業ほど効き、レバレッジ(借入)を効かせた経営を行う企業や投資会社にとっては、調達コスト増と資産価値下落のダブルパンチになりかねません。
もっとも、全員が損をするわけではありません。銀行は貸出金利と預金金利の差である純金利マージンが広がりやすく、利上げ局面の最大の「勝ち組」と目されています。
利益率が動いた理由の半分は、コスト側にある。
5. 「過去最高」の持続性を検証する4つの問い
ここまでの道具を、4つの問いに畳んでおきます。次の決算発表で、そのまま使える形にしました。
第一に、本業でも過去最高か、それとも本業の外か。営業利益率も同時に伸びているなら実力ですが、伸びたのが純利益率だけなら、為替や売却益を疑う番です。
「過去最高益」の中身が平均販売価格の急騰による「棚ぼた」益だと指摘された例もありますし、総合商社の増益要因に貨車リース事業の一部売却に伴う利益や、ナイジェリアでのガス小売事業の売却に伴う利益が並ぶこともあります。売却益は、来期には繰り返されません。
第二に、増収は単価か数量か。単価だけで伸びているなら、次の価格改定余地が残っているかを確かめる必要があります。
転嫁力には、はっきりと差が出ています。中小企業庁の資料では、1〜3割しか価格転嫁できなかった企業の割合が19.6%から23.4%へ約4ポイント増え、全く転嫁できず、あるいは減額された企業も約2割にのぼるとされました。「転嫁できた企業」と「できない企業」の二極化の兆しが指摘されています。ある金融機関の調査でも、コスト上昇の50%以上を転嫁できた企業は70%と前年から改善した一方、75%以上を転嫁できたと答えた企業は40%にとどまりました。
第三に、コスト側の追い風はいつまで続く前提か。原材料、エネルギー、為替の3つは、いずれも会社が動かせない外部環境です。ホルムズ海峡のような一点の出来事で、前提が数週間でひっくり返ることもあります。
第四に、来期の会社計画は、この利益率を維持する前提で置かれているか。上方修正のニュースは目にしやすいのですが、修正の理由まで見に行くと景色が変わります。
たとえば通期営業利益予想を270億円から300億円へ引き上げた会社もあれば、純利益予想を620億円へ引き上げた会社もあります。27年3月期の純利益が52%増の見通しへ上方修正された会社、96%増へ上振れした会社(AI向け部品の好調と円安が背景と伝えられました)もありました。理由が本業の需要なのか、円安なのかで、読み方はまるで違います。
そして、集計の平均そのものへの注意です。同じ2026年4〜6月期でも、投資事業の利益減で純利益が18%減となった会社があり、減益ながらソフトの好調で利益率は改善した会社がありました。平均は、こうした個社のばらつきをならしたあとの姿にすぎません。
集計値の平均は、あなたの持ち株の平均ではない。
6. マクロの数字を自分の持ち株に翻訳する
では、私たちに何ができるのでしょうか。集計記事の正しい使い方は、売買判断ではなく、地図としての使い方です。
集計記事は、今年の追い風がどの業種に吹いたのかを教えてくれます。そのうえで、自分の持ち株の利益率が市場平均と同じ方向に動いているのか、それとも逆に動いているのかを確かめます。ベンチマーク(比較の物差し)として使うわけです。
いちばん手早い検算は、粗利率です。売上総利益を売上高で割り、前年同期と並べて何ポイント動いたかを見ます。上がっていればコスト上昇を上回る値上げに成功しているか製品構成が高付加価値側に動いており、横ばいならちょうどコスト分だけ転嫁できている、下がっていれば転嫁が追いついていない、という三段階の読み方です。
とりわけ注意したいのは、売上高がプラスなのに粗利率が1ポイント以上下がっている会社です。値上げで売上が伸びていても、値上げ幅がコスト上昇幅に負けている状態で、典型的な「危ない増収減益」だと指摘されています。
逆に、平均が上がっているのに自社だけ利益率が伸びないなら、そこには構造的な理由があるはずです。たとえば「安さ」をブランドの旗印にしている小売業は、コスト増をそのまま値札に乗せると客離れを招くため、価格転嫁を慎重に行わざるを得ず、粗利率の低下圧力が常に意識されると分析されています。これは経営の失敗ではなく、選んだ戦い方の代償です。
同業に見える2社でも、勝ち方が違えば数字の出方は割れます。良品計画7453は海外事業の好調を背景に2026年8月期の純利益予想を620億円へ上方修正し、2026年4月には衣服・雑貨、生活雑貨、食品の全商品部門が前年実績を上回りました。一方のニトリは2026年3月期に増益を確保したものの売上は減収で、中国大陸の店舗は100店から78店へ減っています。
前者はブランドによる値上げ耐性と海外での成長、後者はプライベートブランドと物流によるコスト最適化が強みだとされます。両社の違いは「何を売るか」より「どう勝つ会社なのか」にあると整理されています。この視点があると、平均との差を「良し悪し」ではなく「構造」で読めるようになります。
もうひとつ、付け加えます。減益や赤字転落のニュースを見たら、それが本業の毀損なのか、為替予約の時価評価のような会計上のテクニカルな要因なのかを確かめてください。同じ「減益」でも、向いている矢印が逆になることがあります。
7. まとめ — 利益率は結論ではなく入口
論点を整理します。
- 決算は3段階で読む——粗利率は値段とコストの綱引き、営業利益率は本業の儲け、純利益率はそこに為替・売却益・利息・税が混ざった最終結果
- 増収は単価・数量・為替に割る——数量マイナスで価格プラスの増収は、次の期に息切れしやすい組み合わせ
- 固定費の重い企業は、増収でも減収でも利益率が大きく振れる——粗利率が下がっているのに営業利益率が高い会社は、操業度で稼いでいる可能性
- 「本業でも最高か」「単価か数量か」「追い風はいつまでか」「会社計画の前提は何か」——この4問を、次の決算で自分の持ち株に当ててみる
- 集計値は地図であって、個別銘柄の売買判断ではない——平均と逆に動いている銘柄には、必ず理由がある
9.1%という数字は、市場全体で見れば確かに良いニュースです。ただ、それは業種によっても会社によっても中身が違う平均値であり、自分の持ち株がその追い風の内側にいるかどうかは、別の話でしょう。
次の決算短信を開いたら、まず営業利益率と純利益率を並べてみてください。そのうえで、決算説明資料に増減要因の分解図が載っていないかを探してみてください。この2手だけで、見出しの一語では届かないところまで降りていけます。
利益率は、結論ではなく入口。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。