事業モデル
同社は、ブランド、広告代理店、メディアグループ、コンテンツクリエイターを対象とした、動画を重視するエンドツーエンドの広告プラットフォームを提供しています。提供するソリューションには、広告主がマルチチャネルキャンペーンを管理するデマンドサイドプラットフォームや、多様なデータソースを活用してパフォーマンスを最適化するデータプラットフォームが含まれます。
さらに、パブリッシャーがリアルタイム入札を通じてデジタル広告在庫を販売するためのサプライサイドプラットフォームも提供しています。また、AIを活用した分析サービスや、ターゲット層の特定を支援するNexxen Discovery、クリエイティブ制作を支援するNexxen Studioなどの付加価値サービスを展開しています。
KPI
最新の財務データによると、FY2025の売上高は364,780,000 USD(=3.6億ドル)を記録しています。前年度の売上高は365,477,000 USD(=3.7億ドル)であり、直近の売上成長率は前年比でわずかな減少に留まっています。
収益性の面では、FY2024に営業利益率11.2%を達成したのに対し、FY2025は8.9%となっています。また、同期間のROEは6.7%から5.3%へと推移しており、事業の安定性と効率性の推移を反映しています。手元には94,565,000 USD(=9,457万ドル)の現金および現金同等物が保有されています。
業績推移
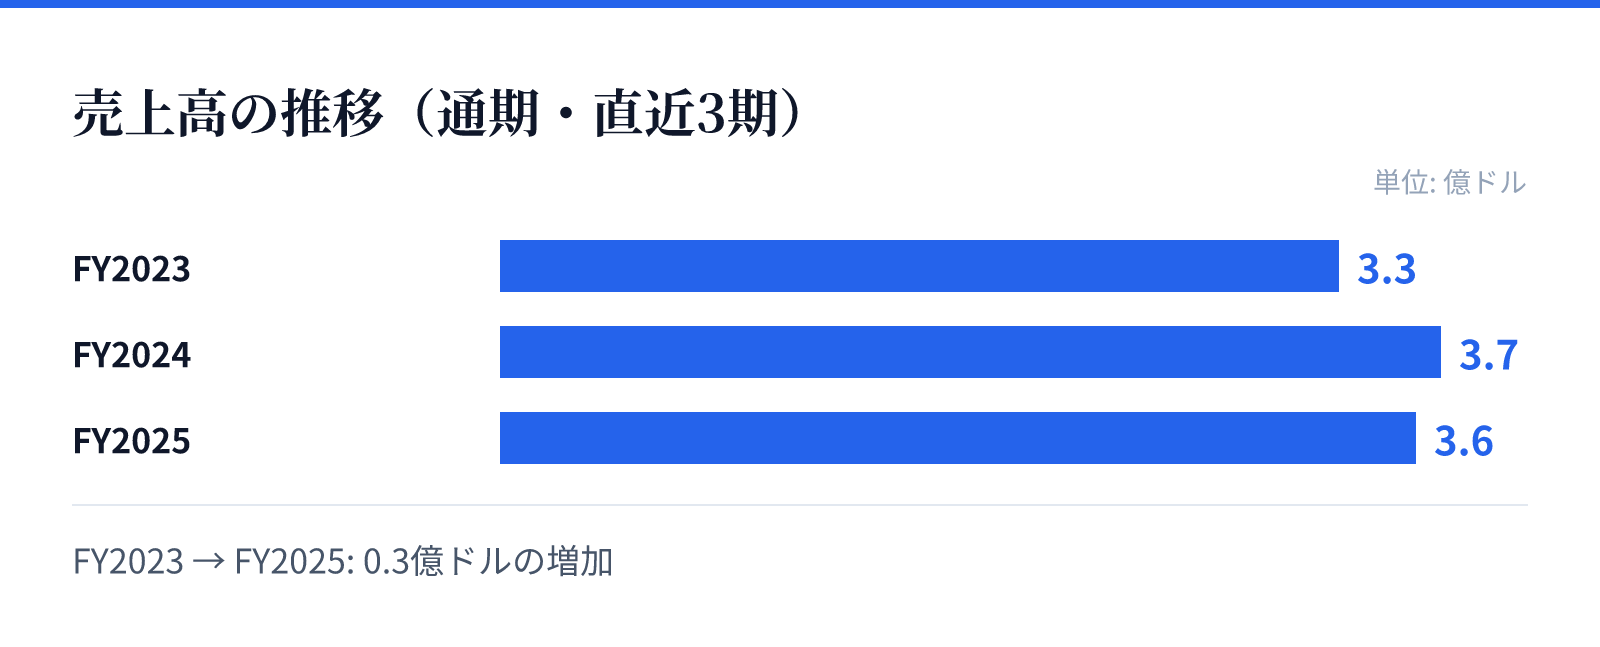
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.3億ドル。
FY2024の売上高は3.7億ドル。
FY2025の売上高は3.6億ドル。
成長ドライバー
同社の成長の柱は、AIを活用した広告計画機能や、高度なデータ分析によるターゲットの最適化にあります。特に、多様なデータソースを統合して広告主の投資対効果(ROI)を最大化するデータプラットフォームの機能が、広告主の獲得に寄与しています。
また、政治広告向けのプラットフォームであるVoterMatchの展開など、戦略的なパートナーシップを通じた特定分野への展開も成長要因となります。動画第一のプラットフォーム戦略と、クリエイティブ制作を支援するインハウスのスタジオ運営が、広告主の多様なニーズに応える基盤となっています。
リスク
直近の財務推移において、FY2025の純利益が前年比で29.3%減少している点は、今後の収益性の安定性において注視すべき要素です。売上高の伸びが横ばい傾向にある中で、いかに効率的な運営を維持できるかが課題となります。
また、広告技術の分野では、AIの進化やデータプライバシーに関する規制の変化が、プラットフォームの提供価値に影響を与える可能性があります。高度なデータ活用に依存するビジネスモデルであるため、データ収集や活用に関する環境変化への適応が求められます。
競合
同社は、広告主、代理店、デジタルパブリッシャーの三者を繋ぐエコシステムを構築することで競争優位性を確保しています。デマンドサイド、サプライサイド、そしてデータプラットフォームの三位一体のソリューションを提供することで、競合他社との差別化を図っています。
特に、AIを活用した広告プランニングや、独自のクリエイティブスタジオによる制作支援は、単なる広告枠の提供に留まらない付加価値を提供しています。これらの統合的なサービス提供により、広告主のエンゲージメントを高め、プラットフォーム内での地位を確立しています。
バリュエーション
現在の市場データに基づくと、同社の株価は10.17ドル、時価総額は約5.7億ドル(570百万USD)となっています。PERは47.62倍と、成長期待を織り込んだ水準で評価されています。
一方で、PBRは1.27倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。投資判断にあたっては、高いPERの背景にある将来の成長予測と、直近の純利益減少の要因を精査する必要があります。