事業モデル
同社は、熟練看護施設、介助・独立生活施設、在宅介護、ホスピス、および医療病院の運営を行っています。事業は「入院」と「在宅・ホスピスサービス」の2つのセグメントに分かれています。
熟練看護施設では、リハビリテーションや栄養、社会サービス、家事代行などの包括的なケアを提供しています。また、認知症向けの専門ケアや、日常生活の支援を行う介助施設、活動的な高齢者向けの独立生活施設を運営しています。
さらに、在宅介護やホスピス、薬局の運営、管理医療保険ソリューションも提供しています。これらの多角的なサービス展開により、高齢者の多様なニーズに対応する体制を構築しています。
KPI
直近の財務データにおいて、売上高はFY2023の11.4億ドルからFY2025には15.2億ドルへと着実に増加しています。これに伴い、営業利益率も5.0%から8.5%へと向上しており、収益性の改善が見て取れます。
ROE(自己資本利益率)についても、FY2023の7.4%からFY2025には11.2%へと上昇しています。この推移は、同社の運営効率と資本効率が向上していることを示唆しています。
最新のFY2025における売上高は前年比16.9%増、純利益は前年比17.7%増を記録しています。安定した成長基盤を構築しており、事業規模の拡大と利益の積み上げが同時に進んでいます。
業績推移
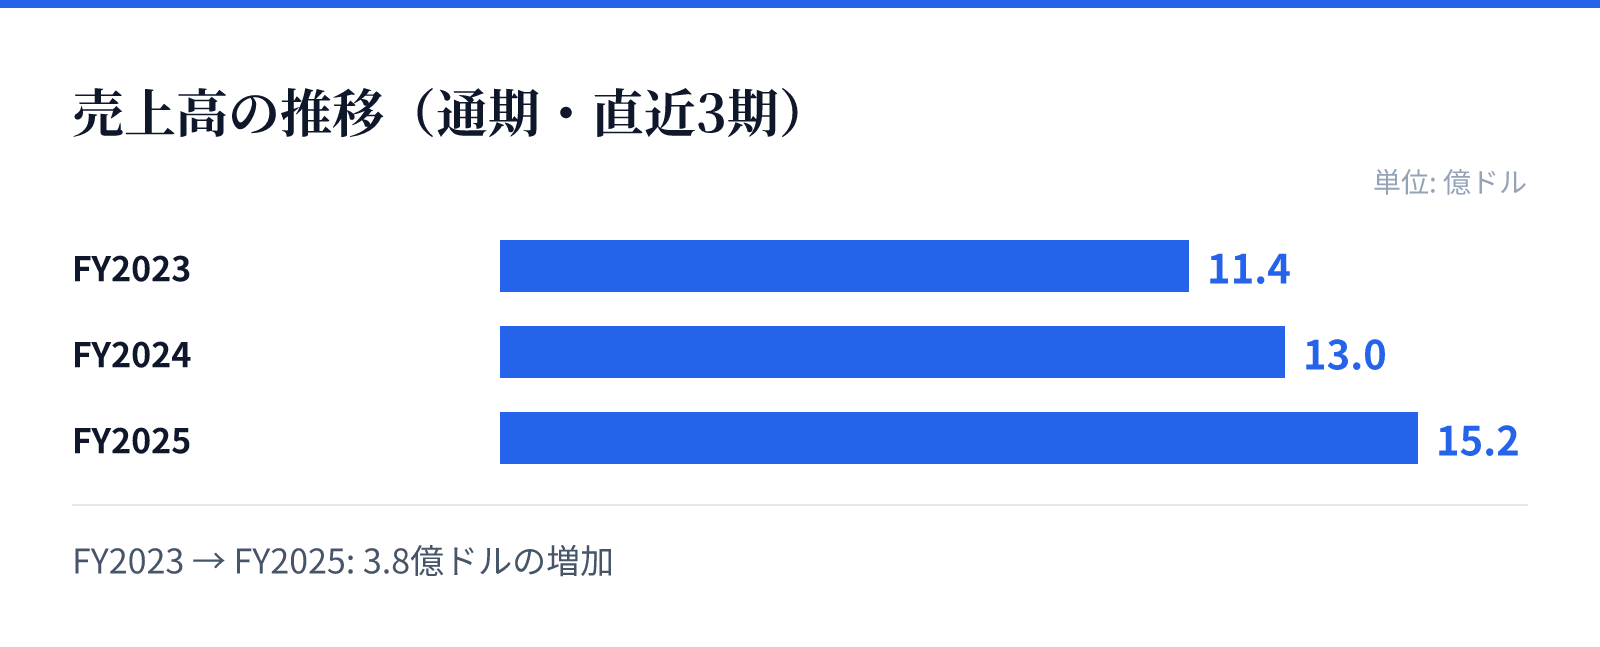
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.4億ドル。
FY2024の売上高は13.0億ドル。
FY2025の売上高は15.2億ドル。
成長ドライバー
成長の主な要因は、高齢化社会の進展に伴う医療・介護需要の拡大と、提供サービスの多様化にあるとみられます。特に、リハビリテーションや認知症ケアといった専門性の高いサービスの提供が、安定した需要を支えています。
在宅介護やホスピスといった、患者が住み慣れた環境で受けられるケアの拡充も成長を後押ししています。これらのサービスは、施設への入院以外の選択肢を求める層を取り込む重要な要素となります。
また、薬局運営や管理医療保険ソリューションの提供も、付加価値を高める要因となっています。多角的なサービスポートフォリオにより、特定のサービスへの依存を抑えつつ成長を追求しています。
リスク
医療・介護分野の運営は、労働力不足や人件費の高騰といった構造的な課題に常にさらされています。特に専門的な看護やリハビリテーションを提供するため、質の高いスタッフの確保と維持が不可欠です。
また、医療関連の規制や政策の変更が、事業運営や診療報酬に直接的な影響を与える可能性があります。規制環境の変化に対する適応能力が、長期的な安定性を左右する要因となります。
さらに、施設運営における不動産管理や運営コストの変動も、利益率に影響を与える可能性があります。これらの外部要因に対し、効率的なオペレーション体制を維持することが重要となります。
競合
同社は、熟練看護施設から在宅介護まで幅広いサービスを統合的に提供する強みを持っています。競合他社と比較して、多様なケアの選択肢を提供できる点が優位性となります。
特に、認知症ケアやリハビリテーションといった専門的な医療サービスを統合的に提供できる体制は、競合に対する差別化要因です。これにより、特定のニーズを持つ顧客層を確実に捉えることが可能となります。
また、薬局や保険ソリューションを含む包括的なサービス提供は、顧客の利便性を高める要因です。多角的なサービス網を構築することで、競合他社との差別化を図り、市場での地位を確立しています。
バリュエーション
現在の株価は222.7ドルであり、時価総額は約34.9億ドルとなっています。PERは24.99倍、PBRは3.11倍と算出されており、市場からの評価を反映しています。
配当利回りは1.21%となっており、成長と配当のバランスを考慮した投資判断が求められます。これらの指標は、同社の成長期待と現在の市場評価を反映したものです。
財務推移から、売上と利益の双方が成長傾向にあることが確認できます。現在のバリュエーションは、同社の事業拡大と収益性の向上を背景とした評価に基づいています。