1. 何が起きたのか――見出しの事実を整理する
「社長辞任」「巨額損失」。強い言葉が二つ並ぶと、それだけで身構えてしまいます。
2026年9月28日、日本経済新聞は、ニデックの岸田光哉社長(66)が辞任の意向を固めたと報じました。電気自動車(EV)関連や会計不正で、想定を上回る数千億円の減損損失を計上する見通しだといいます。社外取締役が中心の取締役会は岸田氏を交代させ、一連の経営責任を明確にしたい考えとされています。
ここで立ち止まりたいのは、「巨額損失」という言葉の中身です。損失と一口に言っても、種類はいくつもあります。
- 減損損失:持っている設備や買収した会社の「値札」を、実態に合わせて引き下げること
- 引当金:将来出ていきそうなお金を、前もって費用として積んでおくこと
- 評価損:持っている資産の値打ちが下がった分を、損として計上すること
報道にある「数千億円」は、このうち減損損失の話です。日経はこれに先立つ記事で、車載事業などの「のれん」や固定資産約2500億円について、減損損失の計上を検討していると伝えていました。
背景には長い会計不正の問題があります。第三者委員会の調査では、会計不正による純利益への累計影響額は1607億円とされました。先送りした費用を別の年度に処理したものまで含めた総額は、純利益への負の影響額で4498億円に上ったと報じられています。純資産への影響額は約1,397億円と整理されています。
第三者委員会は、不正の原因を創業者の永守重信氏を起点とする「過度な業績プレッシャー」と断じました。岸田社長については「会計不正を指示したり、黙認した事実は発見されなかった」としつつ、資産性に疑義のある資産の処理について「進言する必要があった」と指摘しています。
ニュースの見出しは、どうしても感情を揺さぶります。だからこそ、数字の確認は会社自身の開示資料でやるのが基本です。見出しの一語を、決算書の一行に置き換える作業である。
2. 「巨額損失」は損益計算書のどこに出るか
損益計算書(PL)は、会社の1年間の「稼ぎの成績表」です。ニデックは国際会計基準(IFRS)という世界共通のルールで決算書を作っています。
IFRSの成績表は、おおむね次の順に上から下へ流れます。
- 売上収益(ニデックの資料では「売上高」):お客さんから受け取った代金の合計
- 営業利益:売上から原価や販売費を引いた、本業のもうけ
- 税引前利益:営業利益に、為替差損益や金利などを足し引きしたもの
- 親会社の所有者に帰属する当期利益:税金などを引いた最終的なもうけのうち、株主の取り分
日本の会計ルールに慣れた人は、「特別損失」という欄を探すかもしれません。IFRSにはこの区分がありません。そのため、減損損失や引当金は、多くの場合営業利益の段で差し引かれます。本業のもうけが急に落ちて見えるのは、このためです。
実例で確かめてみましょう。2025年9月までの半年間(中間期)の半期報告書には、次の三つが計上されています。
- 契約損失引当金:364億71百万円
- 非金融資産の減損損失:316億74百万円
- 仕入先からの求償請求の和解に伴う債務:194億95百万円
三つを合わせた損失は、876億円規模と報じられました。この結果、中間期の営業利益は211億7百万円で、前年同期比82.5%減となっています。税引前中間利益は303億44百万円(同69.5%減)、親会社の所有者に帰属する中間利益は311億91百万円(同58.6%減)でした。
事業ごとに見ると、傷の場所がもっとはっきりします。車載関連を含むAMECセグメントは、引当金と減損を計上した結果、717億18百万円の営業損失でした。一方、同じ期にSPMSセグメントの営業利益は273億43百万円と、前年同期より70億43百万円増えています。
つまり、会社全体の数字が崩れていても、すべての事業が同じように傷んでいるとは限りません。本業の稼ぐ力と一過性の傷は、別々に測るもの。
では「数千億円」はどのくらいの重さなのでしょうか。比べる相手として、直近で確定している通期の数字を置いてみます。2025年3月期の連結決算は、訂正後で売上高2兆6078億円、営業利益2381億円、純利益1643億円でした。
検討されていると報じられた約2500億円の減損は、この年の営業利益2381億円を上回る大きさです。1年分の本業の稼ぎが、まるごと吹き飛ぶ規模の損失と言い換えることができます。
3. 貸借対照表に残る傷――自己資本とのれんを確かめる
損益計算書が「1年間の成績表」なら、貸借対照表(BS)は「ある日時点の財産目録」です。左側に持っている資産、右側にその資産を賄っているお金の出どころ(借金と、株主のお金)が並びます。
損失を出すと、最終的に削られるのは株主のお金の部分です。IFRSでは「親会社の所有者に帰属する持分」と呼ばれ、ふつう自己資本と言い換えられます。
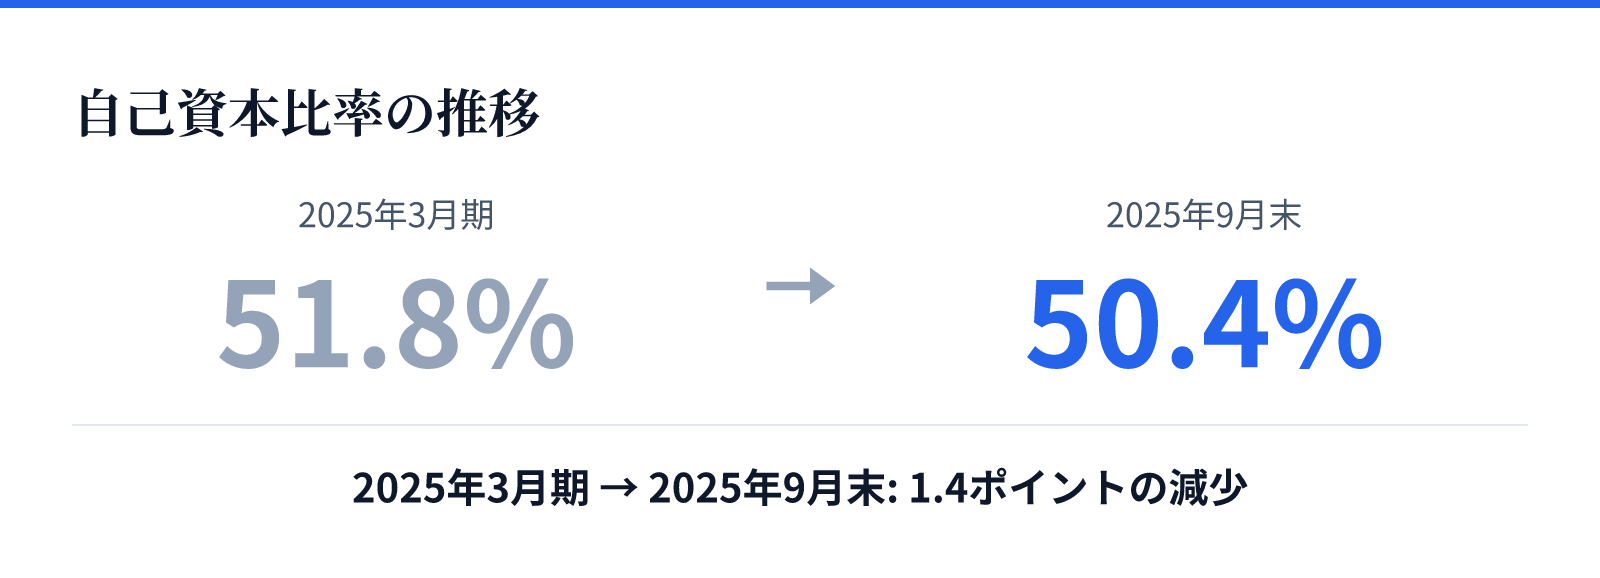
ニデックの自己資本比率は、株探の集計で2025年3月期に51.8%、2025年9月末に50.4%でした。自己資本比率とは、会社の財産のうち返済のいらない株主のお金で賄っている割合のことです。製造業としては厚い水準で、BSの上では「健康診断書」に大きな異常は見当たりませんでした。
ただし、問題になっているのは、そのBSに載っている資産の値打ちそのものです。減損損失を計上すると、資産が減り、同じ額だけ自己資本も減ります(税金の影響はここでは脇に置きます)。
電卓で試算するなら、手順は次のとおりです。
- 最新の自己資本から、損失額を引く
- 最新の総資産から、同じ損失額を引く
- 前者を後者で割る
材料として、2025年9月末の自己資本は1,759,440百万円、総資産は3,489,663百万円です。損失額には、確定した数字が出たら会社の発表値を入れてください。報道段階の「数千億円」で先に試すのも一つの方法ですが、あくまで仮置きです。
次に確かめたいのが「のれん」です。のれんとは、会社を買収したときに、相手の純資産を上回って支払った「上乗せ分」のことです。将来の稼ぎへの期待料と考えると分かりやすいでしょう。
M&A(企業の買収・合併)を重ねてきた会社ほど、のれんは大きくなりがちです。ニデックも買収で成長してきた会社で、2022年3月期末の株主総会資料では、のれんの残高は339,904百万円、無形資産は214,498百万円と記載されています。少し古い数字なので、最新の有価証券報告書で残高を確かめる必要があります。
IFRSでは、のれんは毎年少しずつ減らす「償却」をしません。代わりに、少なくとも年に1回、期待どおり稼げているかを点検する「減損テスト」を行います。期待が外れたと判断した時点で、まとめて値札を引き下げるわけです。しかも一度減損したのれんは、あとで戻すことができません。
償却しない分、ふだんの利益はきれいに見えます。その代わり、見込みが崩れた年に損失が一気に表に出ます。報道で車載事業の「のれんや固定資産」が名指しされているのは、まさにこの仕組みの現れです。
そして忘れてはならないのが、減損は現金が出ていく損失ではないという点です。お金はすでに買収や設備投資の時点で払い終えています。減損は、その支払いに見合う価値がもうないと、帳簿の上で認める手続きにすぎません。
実際、ニデックの2023年3月期は、親会社の所有者に帰属する当期利益が36,982百万円まで細りました。それでも営業活動によるキャッシュ・フロー(本業で実際に入ってきた現金)は143,485百万円ありました。会社の長期財務データでは、2024年度の営業キャッシュ・フローは284,428百万円です。
利益とお金の出入りは、同じ方向に動くとは限りません。「巨額損失」の正体は、現金の流出ではなく資産の値札の貼り替えなのだ。
もっとも、引当金や求償の債務のように、あとで実際にお金が出ていくものも混じっています。損失の内訳ごとに「現金が動くか」を分けて見ることが大切です。
4. ガバナンス刷新で投資家が確認すべき数字とイベント
今回の辞任で注目されているのが、「社外取締役主導」という点です。社外取締役とは、会社の外から招かれ、経営陣を監督する役割の取締役のことです。
ニデックは2026年6月の定時株主総会で、すでに取締役会を大きく入れ替えていました。当時在任していた社外取締役8人のうち7人が退任し、日本製鉄5401や東レの元副社長、あずさ監査法人の元副理事長といった、製造業の経営経験者や会計の専門家が選ばれています。取締役は13名で、うち社外取締役が10名とされています。
取締役会の議長も、社長から社外取締役の佐久間総一郎氏に代わりました。監査等委員会、指名委員会、報酬委員会は、いずれも社外取締役だけで構成する体制になっています。指名委員会とは、誰を取締役や経営陣に選ぶかを検討し、取締役会に答申する役割の会議体です。委員長には山本良一氏が就いています。
さかのぼると、2026年3月には、指名委員会から岸田社長が外れていました。6月の総会で岸田氏は再任されましたが、今回その社外取締役中心の取締役会が交代を主導する形になりました。監督する側が、監督される側のトップを替える。制度が本当に動くかどうかが試される場面です。
投資家として確認しておきたい開示資料は、主に次のとおりです。
- 決算短信:決算の速報。業績と業績予想が最初に載ります
- 有価証券報告書:年1回の詳しい報告書。のれんや減損の内訳、監査法人の意見が載ります
- 臨時報告書:代表取締役の異動など、重要な出来事が起きたときに出される報告書です
- 業績予想の修正と配当方針のお知らせ
ニデックの場合、確認すべき「異常信号」がすでにいくつも出ています。2025年3月期の有価証券報告書について、監査法人のPwCジャパンは、十分な監査証拠が得られなかったとして「意見不表明」としました。決算書が正しいかどうか、監査人が判断を示せなかったという意味です。
2025年10月には、内部管理体制の改善を求める「特別注意銘柄」に指定されています。同じ月には、2026年3月期の業績予想を「未定」とし、中間配当も無配(1株0.00円)と決めました。2026年3月期の有価証券報告書は、提出期限を9月30日まで延長する見通しと報じられていました。会社は過年度の有価証券報告書の訂正も予定しています。
もう一つ、知っておきたい言葉が「ビッグバス」です。経営陣が交代したときなどに、損失を一度にまとめて計上し、膿を出し切る会計処理を指します。大きな風呂で一気に洗い流すイメージです。
損失を出し切った翌年は、比べる相手の利益が低いぶん、業績が急回復したように見えやすくなります。減損で資産の値札が下がると、その後に費用として落ちる額も小さくなります。V字回復の数字が出たときは、本業の売上や営業利益そのものが伸びているかを、分けて確かめる必要があります。
ニデックの過去には、その逆の出来事もありました。第三者委員会の報告書によると、2022年度第4四半期に「構造改革」として負の遺産の処理が行われた際、「通期の営業利益は1,000億円を下回らないようにする」という条件が課されました。申告された約1,662億円の負の遺産のうち、実際に処理されたのは約566億円にとどまり、残りの約1,096億円は翌期以降に先送りされたとされています。
出し切るべき損失を小出しにすると、傷は見えないところで膿み続けます。先送りされた損失は、消えたのではなく待っていただけなのだ。
5. まとめ――見出しを自分の持ち株の数字に翻訳する5つのものさし
「巨額損失」「社長辞任」という見出しは、それだけでは大きいのか小さいのか分かりません。自分の目で重さを測るためのものさしは、大きく五つに整理できます。
- 損失額÷自己資本(純資産):株主のお金が何割削られるか
- 損失額÷年間の営業利益:本業の稼ぎ何年分に当たるか
- のれん÷自己資本:将来の減損で削られうる「期待料」が、株主のお金に対してどれだけあるか
- 自己資本比率の変化:損失の前と後で、財務の土台がどれだけ薄くなるか
- 営業キャッシュ・フロー:損失の年にも、本業で現金が入り続けているか
どれも、決算短信と有価証券報告書があれば電卓で計算できます。ニデックの場合、材料になる主な数字は次のとおりです。
- 自己資本:1,759,440百万円(2025年9月末)
- 営業利益:2381億円(2025年3月期・訂正後)
- のれん:339,904百万円(2022年3月期末の株主総会資料。最新値は有価証券報告書で確認)
- 自己資本比率:51.8%(2025年3月期)、50.4%(2025年9月末)
- 営業キャッシュ・フロー:284,428百万円(2024年度)
損失額は、会社が正式に発表した数字を入れるのが原則です。報道段階の「数千億円」や「約2500億円」は、確定値ではない点に注意が必要です。ニデックの場合、監査法人が意見を示せていない期間もあり、数字そのものが訂正される可能性も残っています。
では、私たちに何ができるのか。ニュースに反応してすぐに売り買いする前に、まず決算書で規模を測る習慣を持つことです。持ち株の会社で似た見出しが出たときも、同じ五つのものさしが使えます。
今後の株価や業績の行方は、正式な損失額や新しい経営体制の中身次第で、大きく変わりうるでしょう。予想を当てにいくより、確かめられる数字から順に押さえていくほうが、振り回されにくくなります。規模を測ってから動く、それが投資家の自衛である。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。