1. 同じ市場を見て、7万5000円と9万円が並ぶ
日経平均株価の目標値が、相次いで引き上げられています。
報道によれば、シティグループ証券は年末目標を9万円に引き上げ、現在の水準から約30%の上昇余地があるとしています。その前週には大和証券がAIブームや中東リスクの後退による業績拡大見通しを理由に8万円を設定し、JPモルガン証券とスイスの資産運用会社ジュリアス・ベア・グループは7万5000円へ引き上げたと伝えられました。野村證券も8月、2026年末の日経平均見通しを7万円に上方修正しています。
同じ日本市場を、同じ企業の決算を見ているはずです。それなのに、出てくる数字は並びません。
ここで「どれが当たるのか」を当てにいくと、何も手元に残りません。天気予報のように的中率で眺めているうちは、目標値はただのクジになってしまいます。
目標値は予言ではありません。ある人が置いた前提の束を、たった一つの数字に圧縮したものなのだ。
だから、前提を開けば読めます。その予想が何に賭けているのか、そして自分の考えとどこが違うのか。この記事のゴールは、ニュースの数字を自分の手で割り戻せるようになることです。
2. 目標値は「EPS × PER」に割り戻せる
株価の水準は、二つの数字の掛け算に分解できます。
一つはEPS(1株当たり利益)。企業が1年で稼ぐ利益を株数で割ったもので、いわば会社の「稼ぐ力」です。もう一つはPER(株価収益率)。その利益に対して市場が何倍のお金を払っているかを示す倍率で、こちらは「期待の厚み」にあたります。
マネックス証券の吉野貴晶氏も、株価をEPS(業績)とPER(投資家の期待)に分解して読む枠組みを示しています。指数も同じで、日本株(TOPIX)を「EPS × PER」に分解して眺めるのは、市場レポートでは定番の作法です。
実際の計算を、公開されている見通しで一度なぞってみます。
ある証券会社の2026年相場見通しでは、こう組み立てられていました。2026年3月期の日経平均の1株利益は2,690円前後。来期12%増益なら単純計算で3,000円強。仮にPER20倍まで評価すれば、日経平均は6万円に乗せる計算になる——という手順です。
指数の目標値は、こうしてTOPIX経由で組み立てられることもあります。三井住友DSアセットマネジメントは、2026年12月末のTOPIXの12カ月先予想EPSを約240ポイント、PERを約17倍と想定してTOPIXを4,100ポイントとし、NT倍率(日経平均をTOPIXで割った比率。日経平均がTOPIXの何倍で動いているかを示す物差し)を約15倍と置いて、日経平均を61,500円に設定したと説明しています。
「7万5000円」に近い水準の作り方も公開されています。澤田遼太郎氏の試算では、2026年2月末の日経平均5万8,057円をベースに、来期の利益成長(約14%)と、過去の上昇局面と同等のPER増加率を掛け合わせると、7万4,600円台に到達する計算になるとされています。
つまり、どの目標値も必ずどちらか(または両方)に前提を置いています。問いは一つ。賭けているのは利益か、倍率か。
3. 前提その1、増益率——EPS側に何が効くか
まず利益の側です。ここは決算で答え合わせができます。
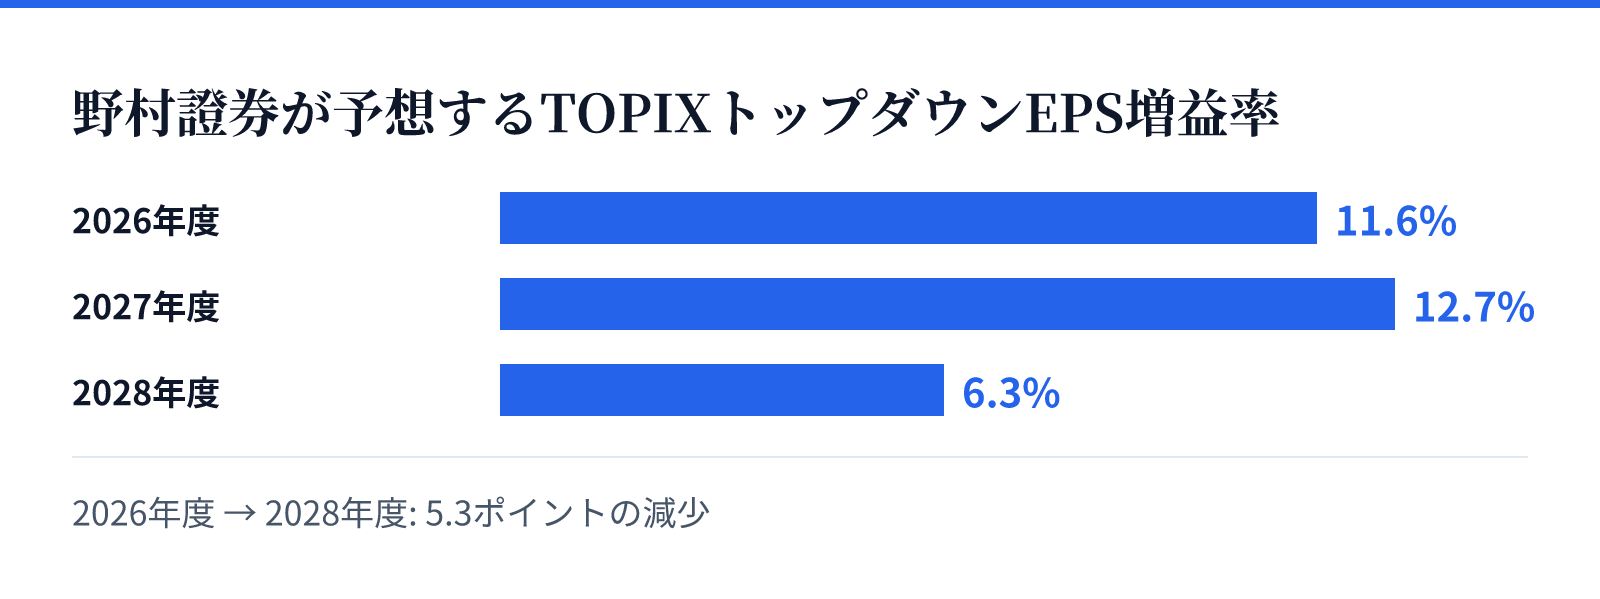
野村證券は、TOPIXのトップダウンEPS増益率(個別企業の積み上げではなく、経済全体から逆算した利益の伸び)を2026年度が+11.6%、2027年度が+12.7%、2028年度が+6.3%と予想してきました。三井住友DSアセットマネジメントも、金融とソフトバンクグループ9984を除く372社について、2026年度は売上高+3.7%、営業利益+14.6%、経常利益+13.2%、純利益+15.0%と2ケタ増益を見込んでいます。
ところが、会社自身が期初に出す計画はもっと控えめです。野村證券は、上場企業の2026年度会社計画の経常増益率は前年度比2〜3%前後で始まると想定していました。この「会社計画」と「アナリスト予想」の落差が、期中の上方修正の余地になります。
そして、その落差を最も動かすのが為替です。
企業は決算計画を組むとき、1ドル何円で計算するかをあらかじめ決めます。これが想定為替レートで、実勢がそれより円安になれば利益は上振れ、円高になれば下振れます。日銀短観では、大企業の2026年度の想定為替レートは1ドル151.8円でした。円安の恩恵を受けやすいはずの輸送用機械は149.8円と、むしろ円高気味に置いています。野村證券の集計でも、上場企業の想定は1米ドル151〜152円前後、1ユーロ177〜179円前後が多いとされます。
効き方の目安も出ています。1円の円安・円高で、TOPIXのEPSは0.2〜0.25%押し上げ・押し下げられるとされます。ラッセル野村Large Cap(除く金融)でみれば、1円の円安は経常利益を0.3%強押し上げる要因です。
現物の決算でも起きていました。横河電機6841は為替の前提を1ドル145円から150円に見直し、営業利益を40億円上積みして上方修正しています。トヨタ自動車7203も2027年3月期の純利益予想を、期初の前期比22%減(3兆円)から16%減(3兆2500億円)へ引き上げました。想定為替レートの円安方向への見直しなどが寄与したと説明されています。
ただし、円安は一方向には効きません。企業は部品や資源を輸入しており、円安は調達コストを押し上げます。為替予約で先にレートを固定していれば、足元の円安はすぐには業績に映りません。野村證券も、円安メリットが大きい自動車、エネルギー・資源、機械では、為替による業績下支え効果の低下が意識されやすいと指摘しています。
為替は、指数全体で見れば押し上げと押し下げが同時に走る前提である。
4. 前提その2、PER——倍率側に何が効くか
次は倍率の側です。ここが、最も外れやすい場所になります。
まず前提として、日経平均のPERには2種類あります。日本経済新聞社が公表する数値では、2026年5月1日時点で「加重平均」が19.77倍、「指数ベース」が24.88倍でした。同じ日の同じ指数を測っているのに、数字はかなり乖離します。どちらのPERで語っているかを確かめないまま「割高か割安か」を論じても、話は噛み合いません。
水準感も見ておきます。野村證券によれば、TOPIXのPERは17倍台、日経平均のPERは23倍台で、いずれも過去のレンジを上回る状態にあるとされます。歴史をさかのぼると、1973年の東証一部のPERは約13倍、1989年末に日経平均が3万8,915円のバブル高値をつけたときは約70倍まで上昇しました。現在の東証プライムの予想PERは約17倍で、妥当水準とされる15〜20倍の範囲に入っている、というのが楽天証券の窪田真之氏の整理です。
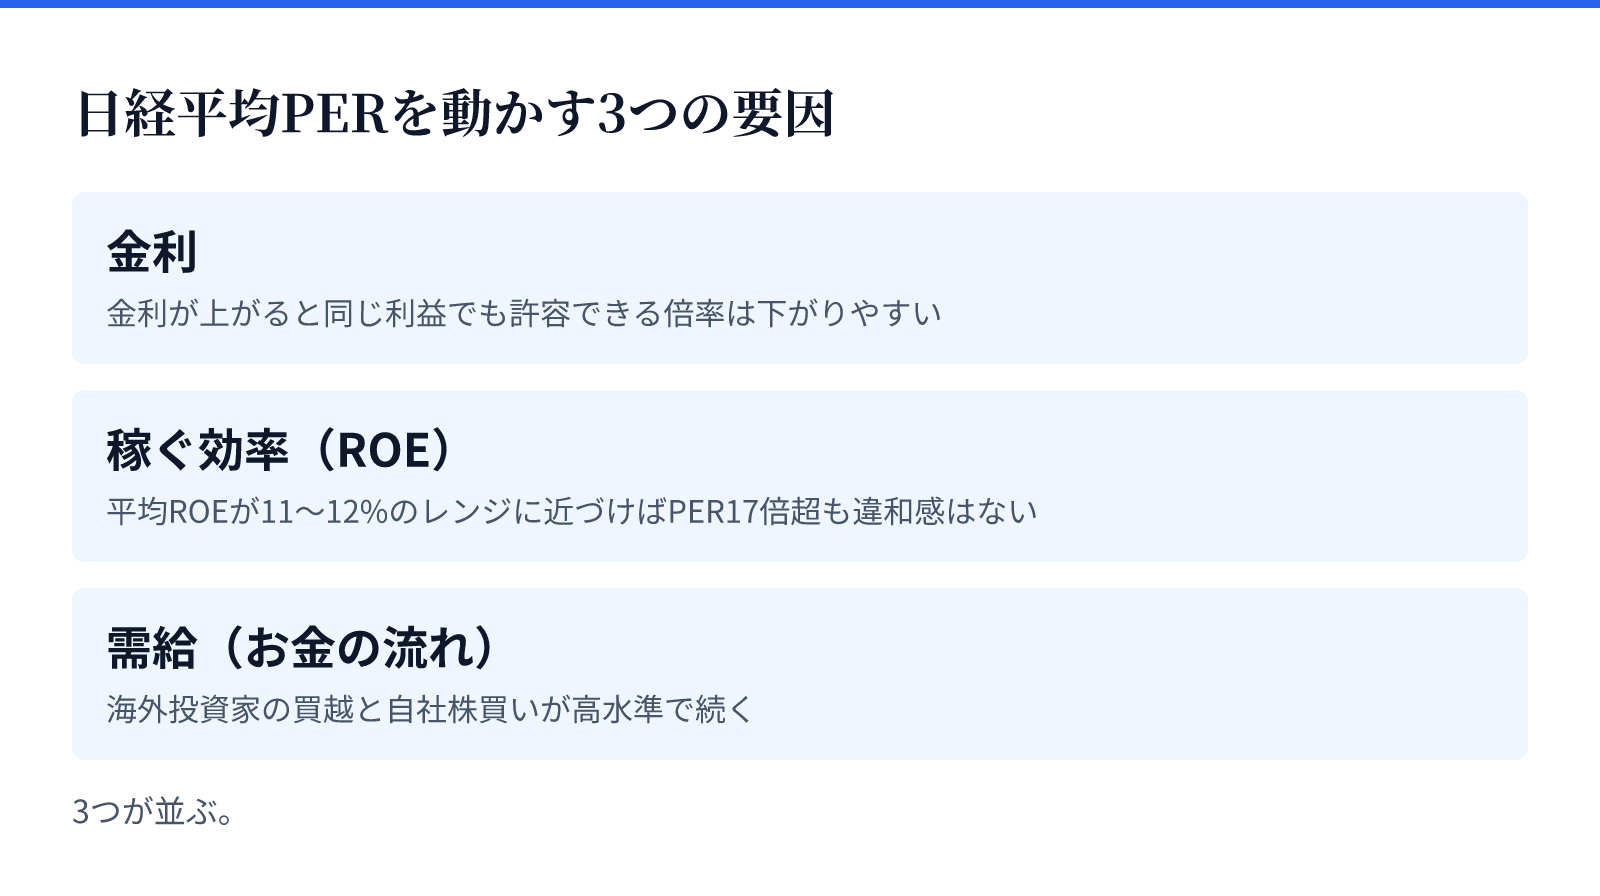
では、この倍率は何で動くのか。大きく三つあります。
一つ目は金利です。日本の長期金利の指標となる新発10年国債利回りは、2026年7月に一時2.9%まで上昇し、約30年ぶりの水準をつけました。日銀の利上げ観測を背景に、日本の長期金利は緩やかな上昇基調にあります。金利が上がると、同じ利益でも投資家が許容できる倍率は下がりやすくなります。日銀の金融システムレポートでも、株式の期待益回りから10年国債金利を引いたイールドスプレッド(株を持つことの上乗せ報酬の目安)は、金利上昇のなかで幾分低下したと指摘されています。
二つ目は稼ぐ効率、つまりROE(自己資本利益率。株主が預けたお金に対して何%の利益を返しているか)です。シティは、TOPIXのEPSが2026年3月期の209.4円から2028年3月期には258.4円へ上昇し、ROEも9.8%から11.1%へ改善すると予測しています。そのうえで、平均ROEが11%から12%のレンジに近づけば、17倍を超えるPERも違和感はなくなるとしています。野村證券も、潜在成長率(経済が無理なく伸びられる巡航速度)が現行の推計値である0.6%前後から0.5%高まれば、PERが2倍程度切り上がるとの試算を示しています。
三つ目は需給、つまりお金の流れです。海外投資家の日本株買いは、2026年1〜6月の買越額が10兆9391億円と半期ベースで過去最大となりました。2025年通年の買い越しは約5.4兆円、アベノミクス初期の2013年上半期でも8兆3000億円ですから、勢いの違いは明らかです。TOPIX構成銘柄の自社株買いも、2025年4〜11月で13.9兆円と高水準が続いています。
ここが肝心なところです。需給や政策期待で株価が上がった分は、企業の利益が増えたからではなく、倍率が広がったから上がった部分です。マネックス証券の吉野氏は、先にPERが上振れし、その後にEPSが追いついてPERが平常水準へ戻る形を「良いPER上昇」と呼んでいます。逆に言えば、利益が追いつかなければ、広がった倍率は元へ戻るだけです。
増益率は決算で検証できます。倍率は検証できません。PERは、答え合わせのできない側の前提である。
5. 目標値が外れる典型パターン
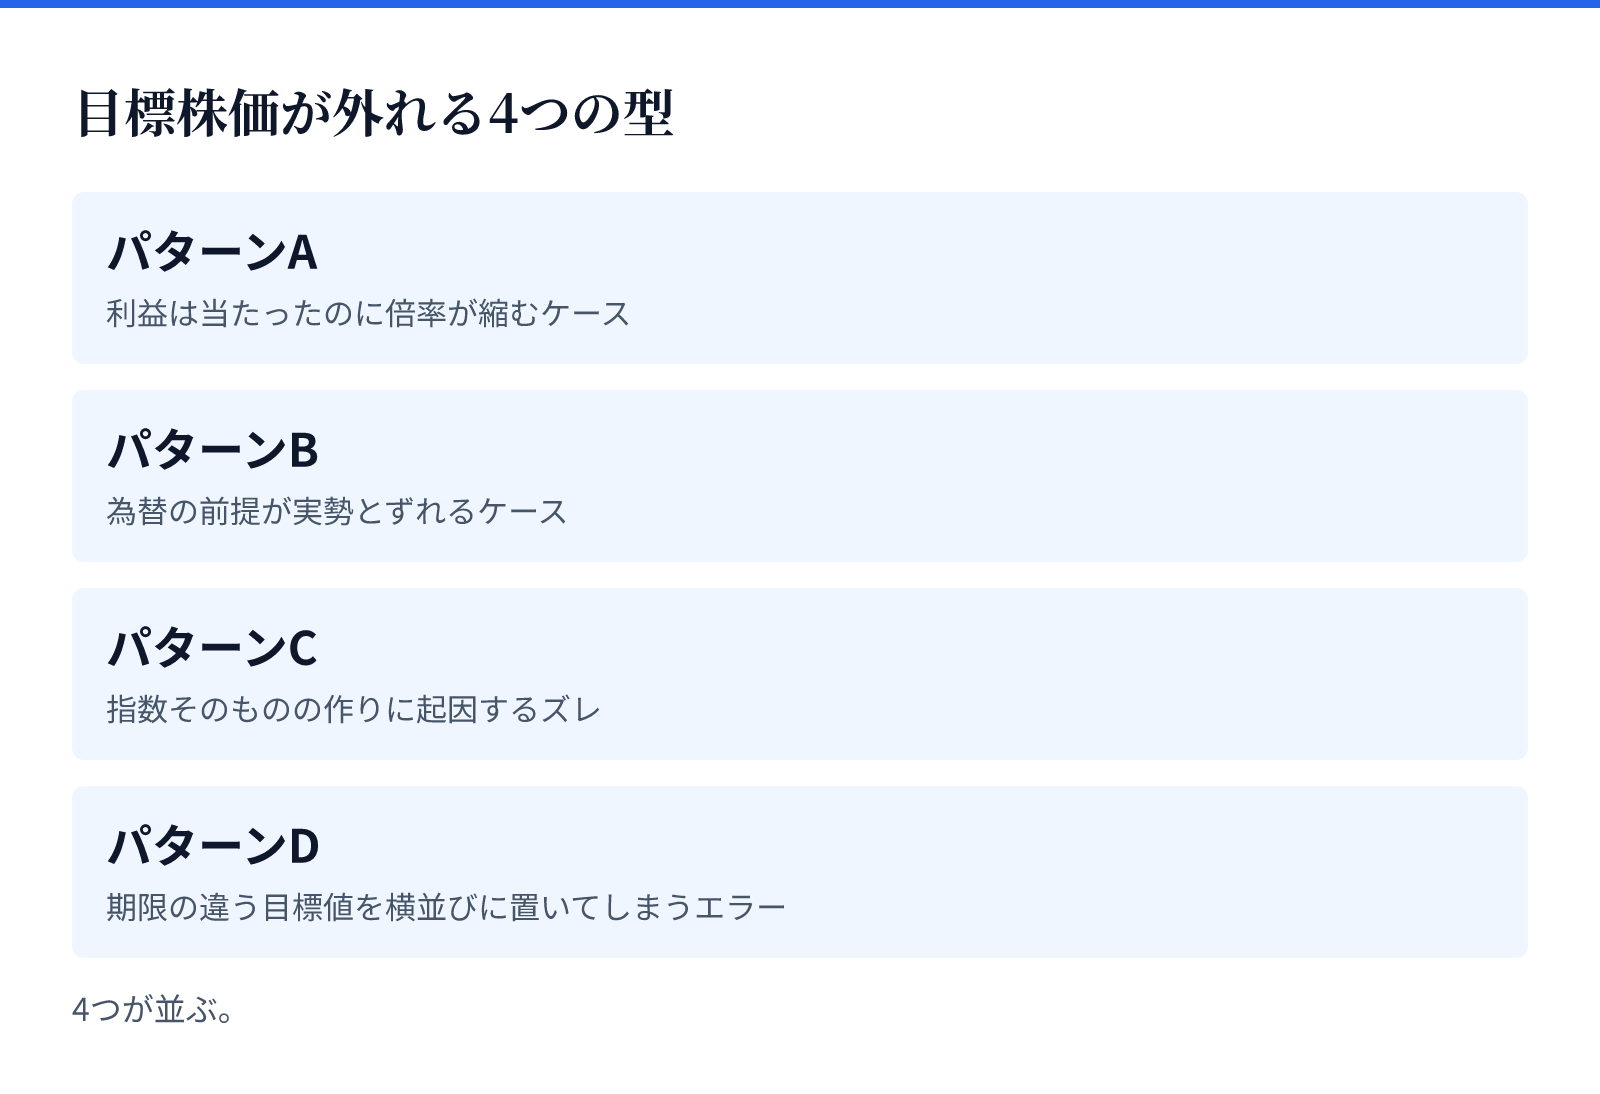
外れ方には型があります。四つに整理できます。
パターンAは、利益は当たったのに倍率が縮むケースです。野村證券自身、日経平均のPERは現行の18倍強から徐々に15〜16倍前後へ収束すると想定していました。BofA証券は「物色の集中が歴史的規模に達している」と指摘し、PERが過度に上昇したAI銘柄を除外してAI以外の業種を一部取り込むことが適切だと分析しています。倍率が剥がれるとき、利益予想はまだ正しいまま株価だけが下がります。
パターンBは、為替の前提が実勢とずれるケースです。2026年8月3日には日米協調での円買い介入が実施され、ベッセント米財務長官も「円の大幅な過小評価を是正するための措置を強く支持」と発信しました。ただし、介入がそのまま株安を意味するわけではありません。野村證券によれば、2022年以降は円買い介入後にTOPIXが4カ月ほど一進一退となった後、上抜けるパターンが多くみられたとされています。
パターンCは、指数そのものの作りに起因するズレです。日経平均は価格加重平均の株価指数で、基本的に株価が高い銘柄の影響が大きくなり、算出に時価総額は考慮されません。今年の上昇をけん引したのも、ソフトバンクグループ、村田製作所6981、そしてトヨタ自動車を抜いて国内時価総額首位に立ったキオクシアホールディングス285Aなど、特定の顔ぶれでした。日経平均は今年に入り37%上昇し、2026年6月に初めて7万円台へ乗せています。しかも日本経済新聞社は2026年5月18日に構成銘柄の選定ルール改定案(情報通信セクターの新設と銘柄入れ替えルールの見直し)を公表しており、ものさし自体も動きます。「平均」が体感とずれるのは、この構造のためです。
パターンDは、読み手の側で起きるエラーです。期限の違うものを、うっかり横並びに置いてしまいます。年末目標として並ぶシティの9万円、大和証券の8万円、JPモルガン証券とジュリアス・ベアの7万5000円、野村證券の7万円は、いずれも同じ「年末」の話です。一方、楽天証券の窪田氏が示す8万円は2030年の予想であり、野村アセットマネジメントの石黒英之氏が示す24万円は2040年の試算で、EPS増益率を年率10%、現在のPER水準が継続すると仮定した数字です。並べる相手を間違えると、強気にも弱気にも見えてしまいます。
そもそも、目標値は途中で書き換えられます。2026年の年初、大手証券トップが示した高値予想は野村ホールディングス8604の奥田健太郎CEOが5万9000円、大和証券グループ本社8601の荻野明彦社長が6万2000円、SMBC日興証券の吉岡秀二社長が5万8000円でした。実際の相場は6月に7万円台へ到達しています。野村證券の指数見通しも6万円、6万3000円、7万円と段階的に引き上げられ、BofA証券の日本株目標見直しは1カ月余りで2回目でした。専門家アンケートに至っては、年間の予測値の幅が安値3万3000円から高値6万6000円まで開いていたのです。
目標値は、改定されることを前提に置かれた数字なのだ。
6. 目標値ニュースを自分の判断にどう置くか
では、私たちはこの数字をどう使えばよいのでしょうか。三つの使い方があります。
一つ目は、水準ではなく前提の差分を読むことです。たとえばシティは、N/T比率(日経225とTOPIXの比率)が16倍に達した場合、日経225の高値は約7万2000円に相当すると試算し、これを「年末までに7万円を突破する」判断の定量的な根拠としたと報じられています。数字だけを覚えるのではなく、どの物差しに賭けているかを見るのが読みどころです。
二つ目は、自分の持ち株と突き合わせることです。保有銘柄の決算説明資料を開き、「為替感応度」「想定為替レート」というキーワードで検索して、その数値を書き出してみてください。ポートフォリオ全体が円安に傾いているのか、円高に傾いているのか、中立なのかが見えます。あわせて、自分の資産のうち何%が円建てで、何%が外貨建てかも確認しておきたいところです。円建てが100%なら、それは日本円という単一通貨に全額を賭けているのと同じ状態になります。
三つ目は、反証条件を先に書き出すことです。「この前提が崩れたら見直す」を、目標値の側から決めておきます。観測しやすい指標なら、決算短信の想定為替レートとヘッジ状況の文言、月次の販売動向、そして日米金利差です。米10年債利回りが4.522%、日本の10年債利回りが2.672%という局面では、その差はおよそ1.85%でした。この差が縮むのか広がるのかは、誰でも追えます。
やってはいけないことも、はっきりしています。目標値を根拠にレバレッジや集中度を上げることです。野村證券も「専門家でも予測が難しい為替を軸に、株式ポートフォリオを構築することは避けるべき」とし、各企業・セクターのファンダメンタルズ、バリュエーション、ポジションに対する評価を軸とすべきだと述べています。目標値は確率分布のなかの1点であって、約束ではありません。
7. まとめ——数字の後ろにある「前提」を読む習慣
目標値のニュースを見たら、開くべきは四つです。
- どちらに賭けているのか。利益(EPS)側か、倍率(PER)側か。
- 為替の前提はどこに置かれているか。実勢とどれだけ離れているか。
- 期限はいつか。年末なのか、5年後なのか、15年後なのか。
- どの指数の、どのPERで語っているか。加重平均か、指数ベースか。
高い予想も低い予想も、開いてみれば同じ市場の別の読み方です。どちらが正しいかを裁定する必要はありません。大事なのは、自分の前提とどこが違うかが見えることです。
ちなみに野村證券は、中長期的な日本株の期待リターンを配当込みで+7〜8%前後と試算し、これは株主資本コストとおおむね一致するとしています。派手な目標値のニュースの背後にあるのは、案外こういう地味な数字です。
数字を信じるのでも、疑うのでもありません。分解して、自分の言葉に置き直す。それだけである。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。