事業モデル
同社はエネルギーサービスを担うホールディングカンパニーとして、ニュージャージー州を中心とした天然ガスの配給事業を展開しています。主な事業セグメントは、天然ガス配給、クリーンエネルギー事業、エネルギーサービス、および貯蔵・輸送の4つで構成されています。
天然ガス配給部門では、住宅および商業顧客向けに規制下のガス供給サービスを提供し、容量管理や貯蔵管理も行っています。また、クリーンエネルギー事業では、ニュージャージー州を含む複数の州で太陽光発電などのクリーンエネルギープロジェクトへの投資や運営を行っています。
さらに、エネルギーサービス部門ではガス輸送や貯蔵の契約管理、卸売・小売のエネルギー管理サービスを提供しています。貯蔵・輸送セグメントでは、空調設備や配管修理などのホームサービス、商用不動産の保有、およびエネルギー関連事業への投資を行っています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,036,412,000 USD(=20.4億ドル)を記録しています。この売上高は前年度と比較して13.4%の成長を見せており、堅調な事業展開が示されています。
同社の営業利益率は、FY2024の25.5%からFY2025には22.1%へと推移しています。一方で、ROE(自己資本利益率)はFY2024の13.2%からFY2025には14.0%へと上昇しており、資本効率の改善が見て取れます。
純利益についても、最新のFY2025において前年比15.8%の増加を達成しています。これらの数値は、同社の安定した運営と成長戦略が奏功していることを示唆しています。
業績推移
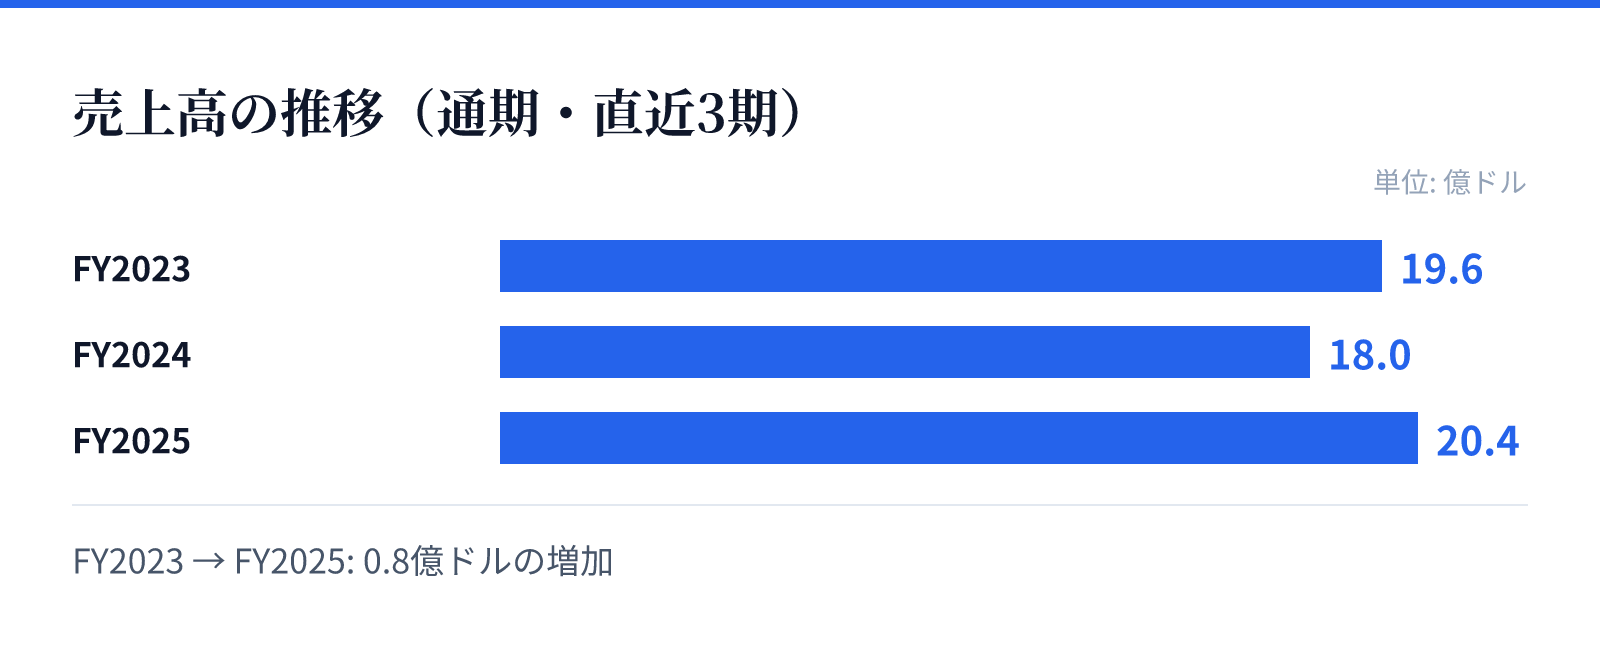
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.6億ドル。
FY2024の売上高は18.0億ドル。
FY2025の売上高は20.4億ドル。
成長ドライバー
成長の主要な要因の一つは、クリーンエネルギー事業への積極的な投資と展開です。同社はニュージャージー州やニューヨーク州など複数の州において、住宅および商業向けの太陽光発電プロジェクトを運営しています。
また、エネルギーサービス部門における多様な提供価値も成長を支えています。天然ガスの輸送・貯蔵容量の管理に加え、物理的な卸売エネルギーやリテールエネルギーの提供により、顧客基盤の深化を図っています。
さらに、ホームサービスや商用不動産といった多角的な事業展開も、収益の安定化に寄与しています。これらの多角的なアプローチにより、単一のエネルギー源に依存しない強固な事業構造を構築しています。
リスク
同社の事業は、天然ガス配給という規制下にある公共性の高いインフラに大きく依存しています。規制環境の変化や、エネルギー価格の変動が収益に直接的な影響を与える可能性があるため、注意が必要です。
また、クリーンエネルギーへの移行に伴う技術革新や政策の変化も、長期的な事業展開における重要な要素となります。複数の州にまたがる事業展開は機会を生む一方で、各地域の規制への対応コストを伴う可能性があります。
エネルギー供給コストの変動や、インフラ維持管理に関するコストの増大も、利益率に影響を与える要因となり得ます。これらのリスク要因に対し、同社は多様なエネルギーポートフォリオを構築することで対応を図っているとみられます。
競合
同社はニュージャージー州の特定の郡において、住宅および商業向けのガス配給サービスを提供しています。この地域における強固な基盤は、競合他社に対する参入障壁として機能しています。
また、クリーンエネルギー分野での展開も、競合他社との差別化要因となっています。複数の州にまたがる太陽光発電プロジェクトの運営は、同社の市場におけるプレゼンスを高める要因となります。
エネルギー管理サービスやホームサービスの提供など、付加価値の高いサービスを統合的に提供することで、顧客の囲い込みを図っています。これらの多角的なサービス提供が、競合環境における優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は53.6 USDとなっており、時価総額は約54.1億ドル(5,409百万USD)です。PERは14.89倍、PBRは2.04倍と算出されています。
配当利回りは3.53%となっており、安定した配当を求める投資家にとって魅力的な水準にあります。これらの指標は、ユーティリティセクターにおける同社の立ち位置を反映しています。
投資判断にあたっては、これらのバリュエーション指標に加え、近年の売上および純利益の成長トレンドを考慮する必要があります。特に、成長セクションで示された売上13.4%増、純利益15.8%増の推移は、同社の成長性を裏付ける重要な要素となります。