事業モデル
Nektar Therapeuticsは、米国および国際的な市場において免疫療法分野の医薬品発見および開発に特化したバイオ医薬品企業です。同社は、自己免疫疾患や炎症性疾患の治療を目的としたrezpegaldesleukinのほか、潰瘍性大腸炎や白斑、多発性硬化症を対象としたNKTR-0165など、複数の革新的な治療薬を開発しています。
同社は、Takeda Pharmaceutical Company Ltd.やAstraZeneca AB、Pfizer Inc.PFEなど、世界的な製薬大手企業と多数の共同開発契約を締結しています。これらの提携を通じて、固形腫瘍や線維症などの多様な疾患に対する治療薬の臨床開発を推進しています。サンフランシスコに拠点を置き、1990年の設立以来、高度な技術力を基盤とした事業展開を行っています。
KPI
同社の財務状況において、直近のFY2025における売上高は5,523万ドルを記録しています。これは前年度の9,843万ドルと比較して、前年比で43.9%の減少となっており、研究開発への投資や事業構造の変化が影響しているとみられます。
収益性に関しては、FY2025における営業利益率は-236.8%となっており、依然として赤字圏内での運営が続いています。また、同期間の純利益も前年比で37.9%減少しており、バイオテクノロジー企業特有の先行投資型の財務構造が顕著に表れています。一方で、現金および現金同等物は1.5億ドルを保有しており、今後の開発継続に向けた資金基盤を確保しています。
業績推移
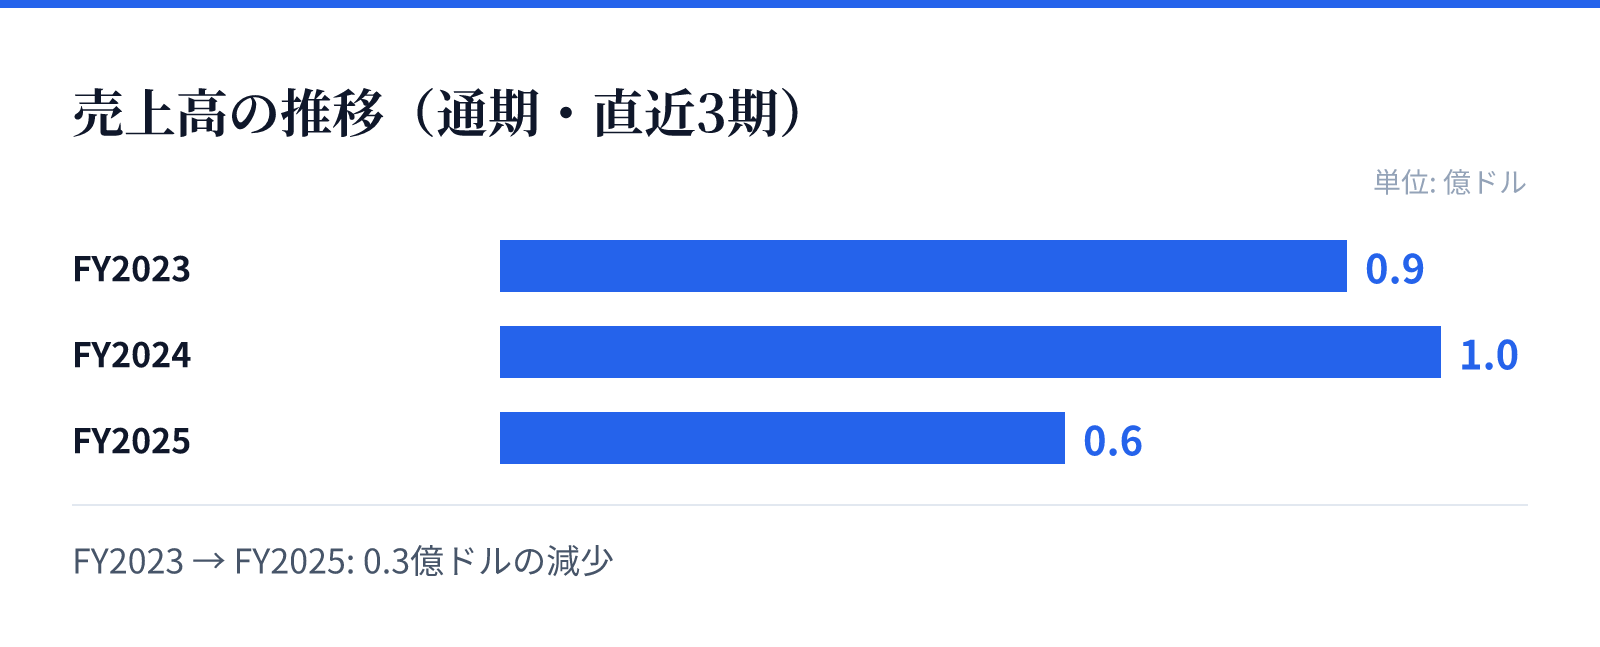
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.9億ドル。
FY2024の売上高は1.0億ドル。
FY2025の売上高は0.6億ドル。
成長ドライバー
同社の成長の主な原動力は、現在進行中の複数の臨床試験パイプラインの進展にあります。特に、免疫系の不均衡を是正するrezpegaldesleukinや、炎症性疾患を対象としたNKTR-0165などの開発が、将来的な市場シェア獲得の鍵となります。
また、大手製薬企業との広範な提携関係は、開発資金の確保や販売網の活用において重要な役割を果たしています。これらの提携により、同社は独自の技術をより広い市場へ展開する機会を得ており、臨床試験の成功が直接的な企業価値の向上に繋がるとみられます。特に、固形腫瘍や線維症といった広範な疾患領域へのアプローチが、将来の成長を支える重要な要素となります。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成否や規制当局による承認の可否が事業継続における大きなリスク要因となります。特に、開発中の複数の薬剤が承認を得られなかった場合、将来の収益見通しが大きく変動する可能性があります。
また、財務面では営業利益率が大幅なマイナスとなっており、研究開発費の増大がキャッシュフローを圧迫するリスクを常に抱えています。売上高が前年比で減少している現状を踏まえると、資金調達のタイミングや、提携先との契約条件の維持が、事業の安定性を左右する重要な要素となります。投資家は、臨床試験の進捗と資金の燃焼率のバランスを注力すべき点として注視する必要があります。
競合
免疫療法および炎症性疾患の治療薬市場は、多くのグローバル製薬企業が参入する競争の激しい分野です。同社は、独自のパイプラインと大手企業との提携を通じて、この競争環境の中で独自のポジションを確立しようとしています。
競合他社との差別化は、特定の疾患に対する治療効果の優位性や、提携パートナーとの強固な協力体制に依存します。特に、複数の疾患を対象とした広範なポートフォリオを持つことは、競合他社に対する優位性を確保するための戦略的な動きとみられます。市場での存在感を高めるためには、臨床試験における良好なデータ取得と、それに基づく迅速な市場参入が求められます。
バリュエーション
同社の現在の株価は74.96ドルであり、時価総額は約25.16億ドルとなっています。この規模は、同社が保有する知的財産と将来のパイプラインに対する市場の期待を反映した数値です。
バリュエーション指標として、PBRは2.78倍を記録しています。バイオテクノロジーセクターにおいては、現在の財務的な赤字状況よりも、将来の製品承認や提携によるマイルストーンの達成が評価の主軸となります。投資判断にあたっては、現在の財務指標と、将来のパイプラインがもたらす潜在的な価値のバランスを考慮する必要があります。