事業モデル
同社は多様な資本管理を行う企業として、住宅ローン金融事業を展開しています。主な投資対象は、住宅ローンを担保とした機関投資家向け証券や、住宅・商業市場における非機関投資家向けのローン、および証券化商品です。
さらに、住宅ローン管理権や商業用住宅ローン担保証券、住宅ローン、信用リスク移転証券など多岐にわたる資産を保有しています。不動産投資信託(REIT)として課税されるため、課税所得を株主に分配することで連邦所得税の免除を受ける仕組みを採用しています。
KPI
同社は住宅ローン関連の広範な資産ポートフォリオを通じて事業を展開しています。最新の財務データによると、FY2025の売上高は22.4億ドル(=22.4億ドル)を記録しており、前年比で大幅な増加を見せています。
また、同期間の純利益も前年比で102.3%増加しており、収益性の改善が確認されます。ROEについても、FY2023の-14.6%からFY2025には12.6%へと改善しており、資本効率の向上が示唆されています。
業績推移
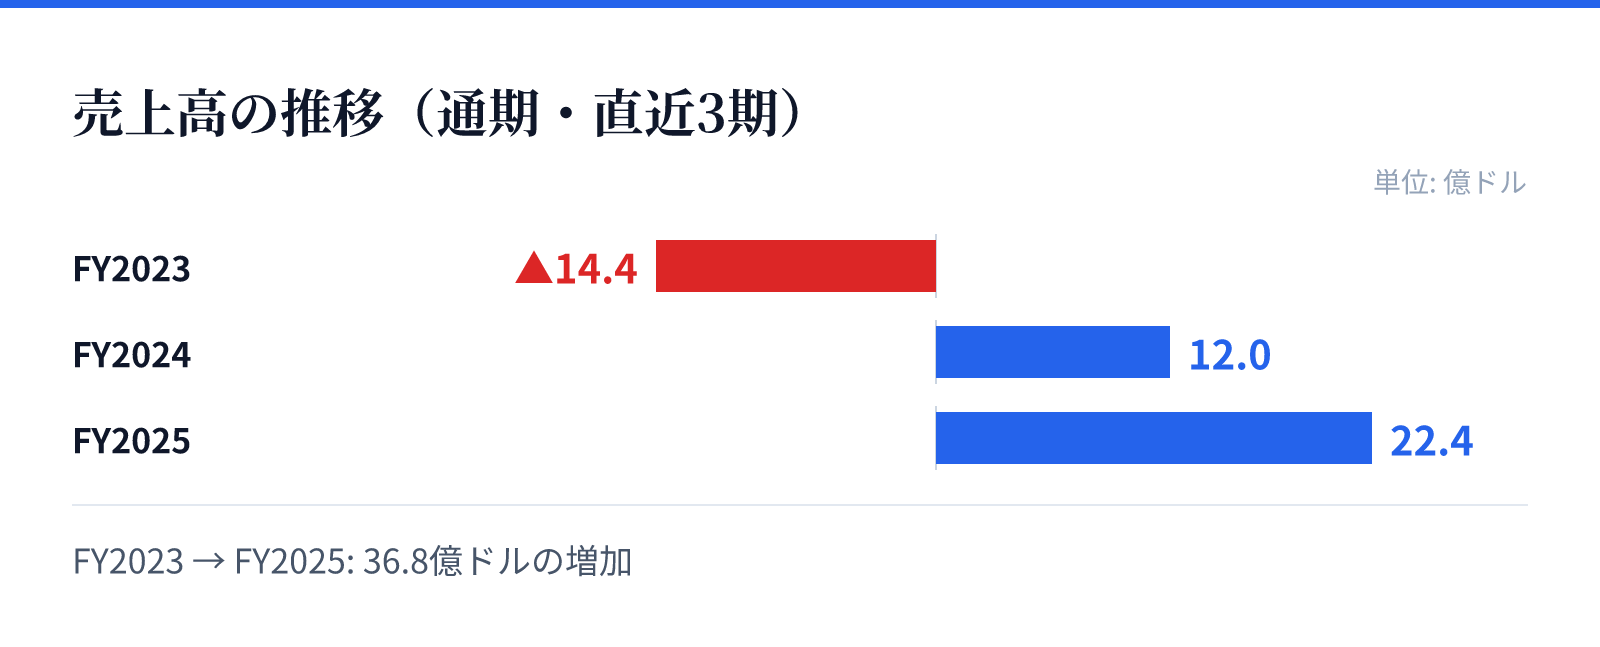
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は▲14.4億ドル。
FY2024の売上高は12.0億ドル。
FY2025の売上高は22.4億ドル。
成長ドライバー
近年の財務推移を見ると、売上高および純利益の両面で顕著な成長を遂げています。FY2025の売上高は前年比で87.3%増加しており、事業規模の拡大が確認されます。
この成長は、住宅ローン関連の証券や管理権といった多様な資産への投資戦略が奏しているものとみられます。特に直近の数年間で、売上高が12億ドル(=12億ドル)から22.4億ドル(=22.4億ドル)へと急増している点が特徴的です。
リスク
同社の事業は住宅ローン市場の動向や金利環境に強く依存する構造となっています。住宅ローン証券や管理権といった資産を主軸としているため、不動産市場の変動が直接的な影響を及ぼす可能性があります。
また、過去の財務データではFY2023に売上高がマイナス(-14.4億ドル)を記録しており、市場環境の変化によるボラティリティへの注意が必要です。投資対象が多岐にわたるため、各セグメントの動向を注視する必要があります。
競合
同社は住宅ローン関連の証券や、住宅および商業市場のローンなど、広範な資産を扱うことで競争優位性を構築しています。特に住宅ローン管理権や信用リスク移転証券など、専門性の高い資産への投資を行っています。
競合他社と比較して、REITとしての税制優遇を受けながら安定的な分配を行う体制を整えています。多様な証券やローンを組み合わせたポートフォリオにより、特定の市場変動に対する耐性を高める戦略をとっています。
バリュエーション
現在の市場データにおいて、同社の株価は23.04ドルとなっており、時価総額は約174億ドル(17,366百万USD)です。PERは5.57倍、PBRは1.14倍と算出されています。
投資家にとって注目される指標として、配当利回りは13.01%と非常に高い水準にあります。これらの数値は、同社の事業モデルと現在の市場評価を反映したものです。