事業モデル
NMI Holdings, Inc.は、米国においてプライベート・モーゲージ・保証保険サービスを提供しています。同社は、住宅ローン発行業者に対してプライマリー・モーゲージ保険やアウトソーシングされたローンレビューサービスを提供しています。
顧客層は幅広く、全国規模および地域規模の住宅ローン銀行、マネーセンター銀行、信用組合、コミュニティ銀行などが含まれます。また、建設会社所有の住宅ローン貸付業者やインターネット経由の貸付業者など、非銀行系貸付業者も対象としています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は706,440,000 USD(=7.1億ドル)を記録しています。同期間のROEは15.0%となっており、効率的な資本運用が行われていることが示唆されます。
また、同社は72,122,000 USD(=7,212万ドル)の現金および現金同等物を保有しています。これらの指標は、事業運営を支える安定した財務基盤を反映しています。
業績推移
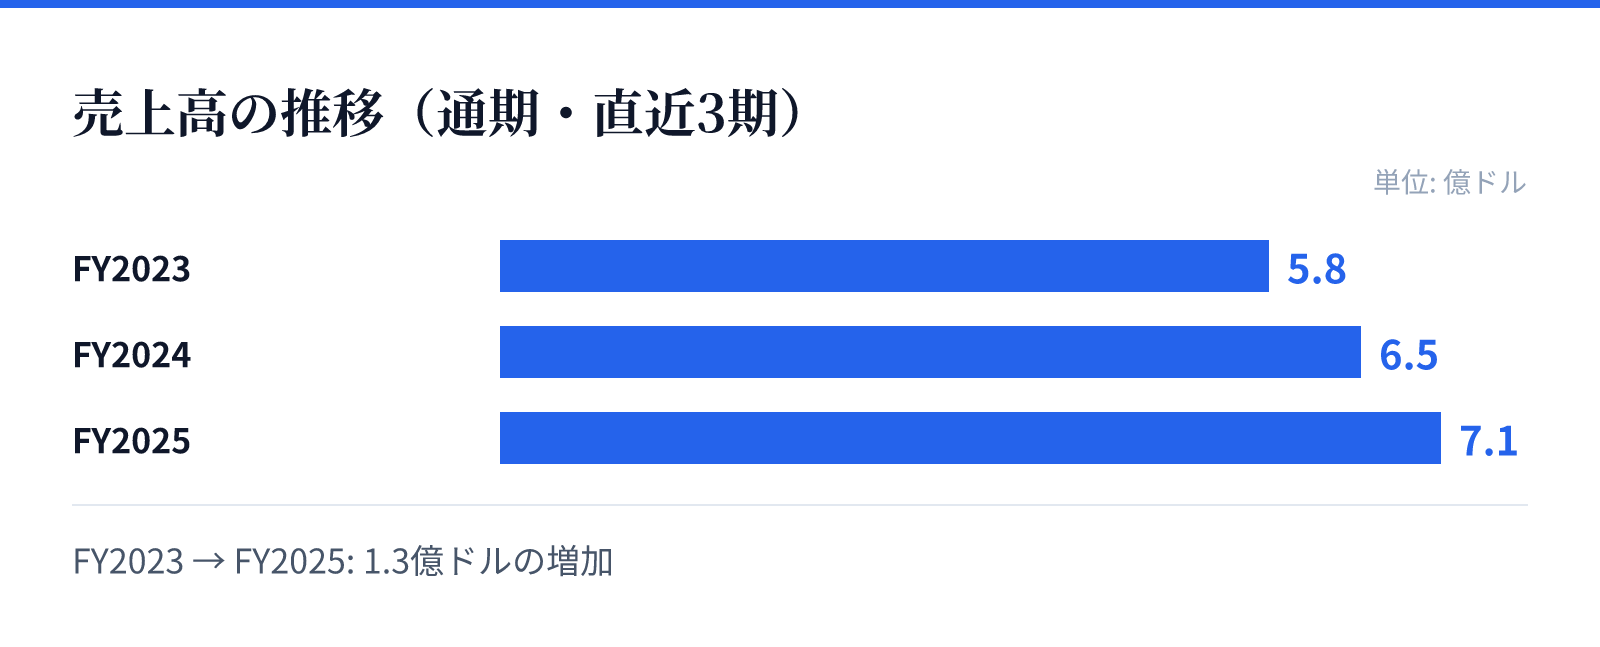
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.8億ドル。
FY2024の売上高は6.5億ドル。
FY2025の売上高は7.1億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の579,003,000 USD(=5.8億ドル)から、FY2024には650,971,000 USD(=6.5億ドル)へと増加しています。FY2025の売上高は前年比で8.5%の成長を記録しました。
純利益についても、最新のFY2025において前年比で8.0%の成長を達成しています。この推移は、同社の提供する保証保険サービスに対する需要が継続的に拡大していることを示しています。
リスク
同社の事業は住宅ローン市場の動向に密接に関連しており、金利環境の変化や住宅ローン需要の変動が事業環境に影響を与える可能性があります。特に、住宅ローン発行者の活動状況が売上規模に直結する構造となっています。
また、保険事業という特性上、マクロ経済の変動や不動産市場の動向がリスク要因となり得ます。しかし、多様な金融機関を顧客として抱えることで、特定の貸付業者への過度な依存を分散しているとみられます。
競合
同社は、住宅ローン発行業者に対して専門的な保証保険およびローンレビューサービスを提供することで、競合他社との差別化を図っています。多様な規模の金融機関や非銀行系貸付業者を顧客として獲得している点が強みです。
提供するサービスの範囲が広く、単なる保証だけでなくアウトソーシングされたレビューサービスも提供しています。これにより、住宅ローン市場における重要なインフラとしての地位を確立しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は$44.81となっており、時価総額は約33.7億ドル(3,371百万USD)です。PERは8.82倍、PBRは1.25倍と算出されています。
これらの指標は、同社の事業内容や成長性を考慮した際のバリュエーションを示しています。特にPERは、同社の安定した収益構造と成長性を反映した水準にあるとみられます。