事業モデル
同社は米国、英国、アジア、欧州を含む広範な地域で商業用不動産のアドバイザーおよびサービスプロバイダーとして事業を展開しています。資本市場サービス、賃貸仲介、資産管理、管理コンサルティング、不動産技術プラットフォームなど、多岐にわたるソリューションを提供しています。
顧客層は、不動産投資家、オーナー、テナント、開発者、さらには多国籍企業や機関投資家まで非常に幅広く、多様なニーズに対応しています。2017年に現在の社名に変更され、現在はCantor Fitzgerald, L.P.の子会社として運営されています。
KPI
直近の財務データにおいて、売上高はFY2023の24.7億ドルからFY2025には32.9億ドルへと拡大しています。この期間中、営業利益率は5.1%から7.1%へと向上しており、収益性の改善が見て取れます。
ROE(自己資本利益率)についても、FY2023の3.4%からFY2025には8.6%へと大幅に上昇しています。また、同社は2.6億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
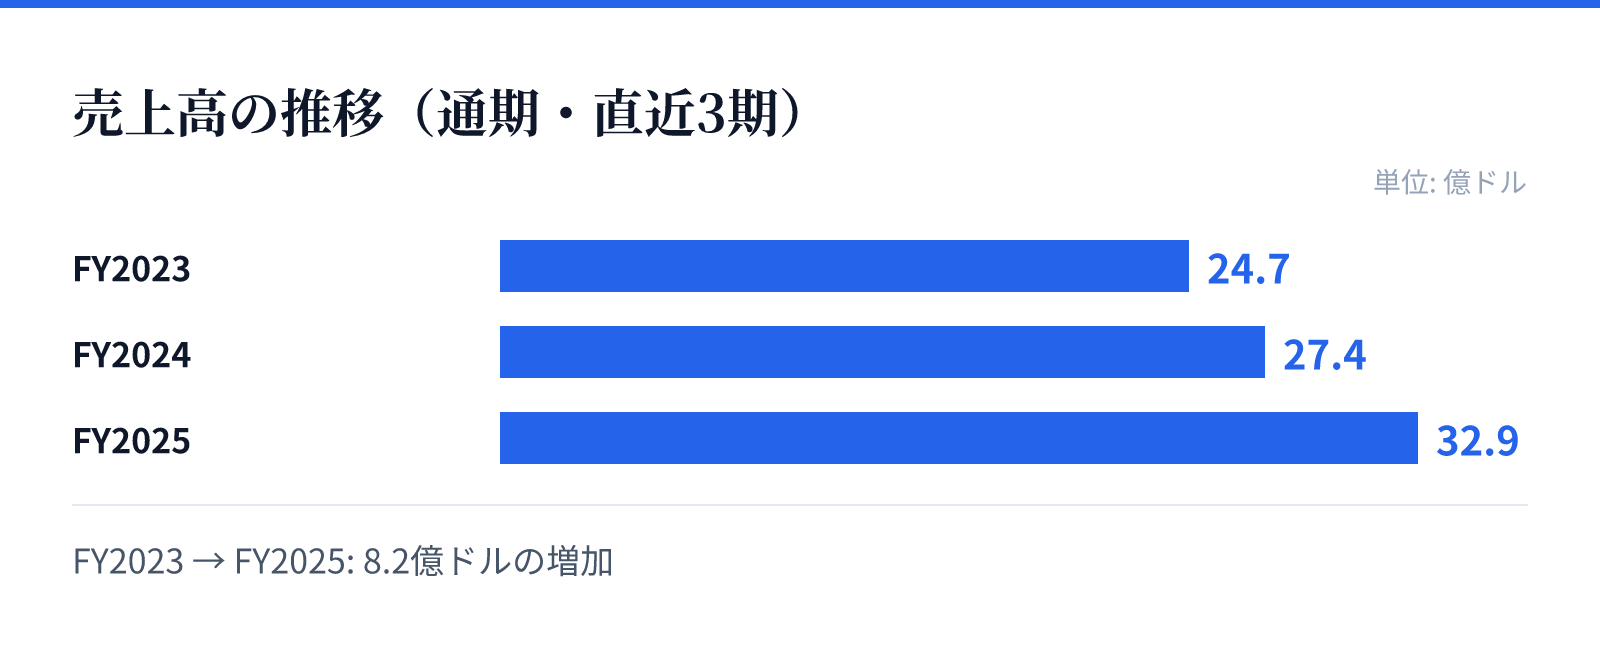
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は24.7億ドル。
FY2024の売上高は27.4億ドル。
FY2025の売上高は32.9億ドル。
成長ドライバー
直近のFY2025における業績は、売上高が前年比(YoY)で20.3%増加しており、強い成長の勢いを示しています。特に純利益については、前年比で106.1%という極めて高い伸びを記録しています。
この成長は、提供するサービスの多様化と、効率的な運営による利益率の向上に支えられているとみられます。売上高の増加と利益率の改善が相乗効果を生み、企業の競争力を高めています。
リスク
不動産市場は、金利動向やマクロ経済の変動、地政学的リスクなど、外部要因の影響を強く受ける特性があります。特に商業用不動産セクターでは、経済状況の変化が投資意欲や賃貸需要に直接影響を与える可能性があります。
また、広範な地域で事業を展開しているため、各地域の規制環境や経済状況の変化にも対応する必要があります。多岐にわたるサービスを展開しているため、各部門の運営品質を維持するための管理体制も重要となります。
競合
同社は、商業用不動産アドバイザリーおよびサービス提供の分野において、広範なネットワークと専門知識を武器に競合と対峙しています。投資家向けのアドバイザリーからテナント向けのソリューションまで、包括的なサービス提供が強みです。
競合他社と比較して、独自の技術プラットフォームや多角的なサービスポートフォリオを統合的に提供できる点が優位性となります。多様な顧客層に対応できる体制が、市場における地位を支える要因となっています。
バリュエーション
現在の株価は16ドルであり、時価総額は約39.3億ドルとなっています。PERは20.34倍、PBRは1.64倍と算出されており、市場からの評価を反映しています。
配当利回りは1.48%となっており、投資家に対して一定の還元が行われています。成長性の高さと安定した事業基盤を背景に、現在のバリュエーションは評価の対象となります。