事業モデル
NextNavは、米国において位置情報、航法、および時刻同期(PNT)ソリューションを提供しています。同社は、公共安全アプリケーション向けに正確な高度サービスを提供するPinnacleを展開しており、Verizonや全国的な携帯電話ネットワークプロバイダー向けに強化された911サービスを提供しています。
また、地上ベースのGPS衛星コンステレーションを通じて提供される3D PNTシステム「TerraPoiNT」も提供しています。同社は、Wi-Fi、通信、公共安全、位置情報アプリ、および重要インフラの各業界を主要な顧客層としています。
KPI
同社の財務状況を見ると、直近のFY2025における売上高は4,573,000 USD(=457万ドル)を記録しています。この数値は前年度の5,669,000 USD(=567万ドル)と比較して、前年比で19.3%の減少となっています。
利益面では、FY2025の純利益は前年比で85.8%減少しています。一方で、同期間のROEは219.5%を記録しており、資本効率の推移には特異な動きが見られます。また、同社は30,598,000 USD(=3,060万ドル)の現金および現金同等物を保有しています。
業績推移
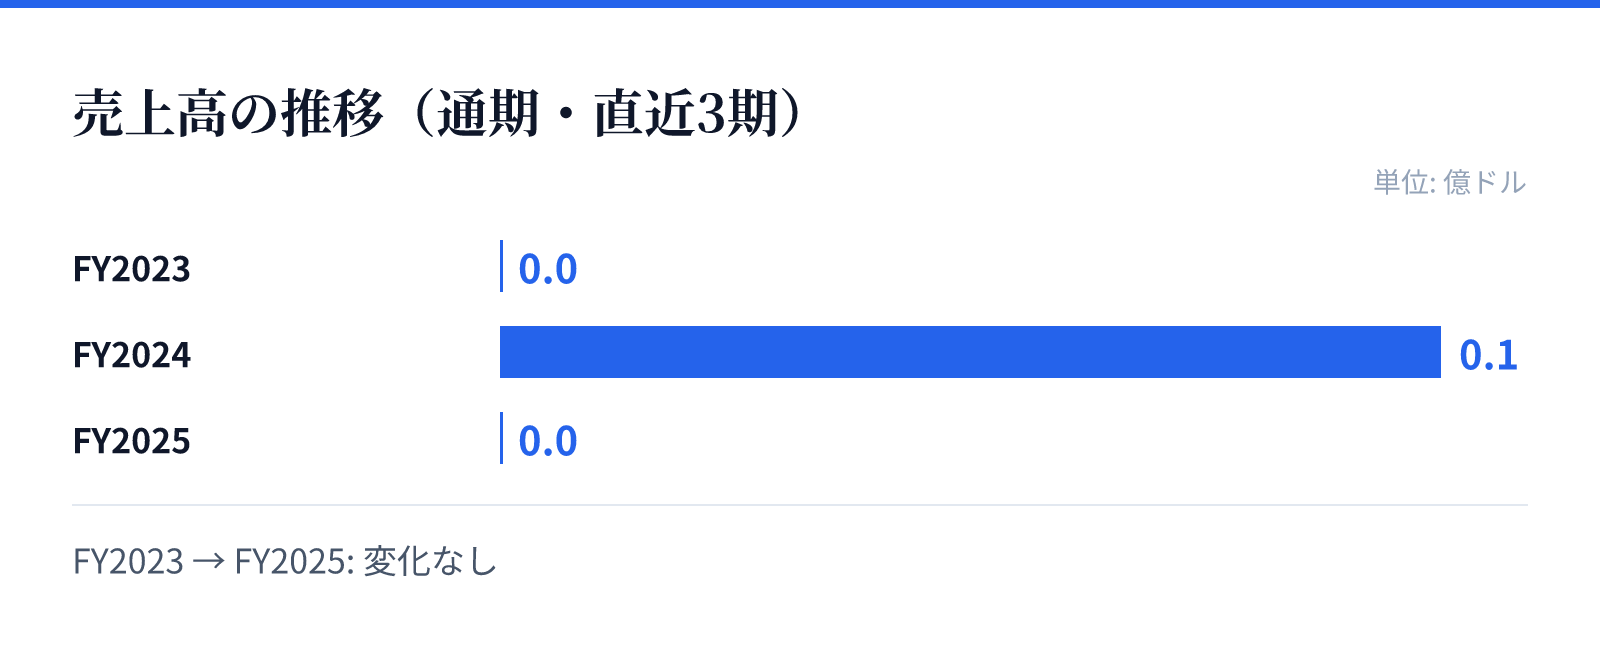
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.0億ドル。
成長ドライバー
同社の成長の源泉は、公共安全や重要インフラといった極めて重要度の高い分野における高度な技術提供にあります。特に、正確な高度情報が必要とされる緊急通報システムや、地上ベースの衛星コンステルベーションを活用した独自のPNT技術が強みです。
これらの技術は、通信事業者や公共安全機関といった特定のインフラ層に深く組み込まれる特性を持っています。高度な測位技術への需要は、インフラの高度化に伴い継続的に発生するとみられます。
リスク
財務データに基づくと、同社は近年の推移において非常に高い営業利益率のマイナス(FY2025で-1535.8%)を記録しており、収益構造の安定性に課題があることが示唆されます。売上高および純利益が直近の年度で減少傾向にあることも、今後の事業展開における注視点となります。
また、高度な技術を基盤とする事業モデルであるため、技術の陳腐化や代替技術の台頭がリスク要因となり得ます。特に、公共安全や重要インフラといった重要度の高い分野では、システムの信頼性が極めて重要となるため、技術的な信頼性の維持が不可欠です。
競合
同社は、高度な測位・航法・時刻同期(PNT)ソリューションを提供するニッチな市場において独自の地位を築いています。特に、地上ベースのGPS衛星コンステレーションを活用するTerraPoiNTや、公共安全向けの高度サービスなど、特定の技術領域に特化したソリューションを展開しています。
競合他社と比較して、同社は公共安全や通信インフラといった、高い信頼性が求められる特定のセクターに焦点を当てています。これらの分野では、一度導入されると代替が困難なインフラの一部として組み込まれる傾向があるため、特定の顧客層における強固な地位を築いています。
バリュエーション
同社の現在の株価は15.67ドルであり、時価総額は約26.7億ドル(2,666百万USD)となっています。この時価総額に基づいたPBRは7.88倍と算出されています。
投資判断にあたっては、高いPBRが示す市場の期待値と、現在の売上高および利益の推移を照らし合わせる必要があります。同社は、特定の技術領域において独自の地位を築いている一方で、財務的な収益性の改善が今後の評価の鍵を握るとみられます。