事業モデル
NNN REIT, Inc.は、継続的な資本支出を最小限に抑えられる高品質な物件への投資を主軸とする不動産投資事業を展開しています。同社は、主に長期のネットリース契約を締結することで、安定した賃貸収入の確保を目指しています。
2026年6月30日時点で、同社は全米50州、コロンビア特別区、プエルトリコを含む広範な地域で3,774の物件を保有しています。これらの物件は合計で約4,040万平方フィートの総賃貸可能面積を有しており、加重平均残存リース期間は10.1年となっています。
KPI
同社の財務実績は、安定した収益構造を裏付ける高い営業利益率を継続的に示しています。FY2023の営業利益率は62.0%であり、FY2024には62.4%へと微増、FY2025には61.5%を記録しています。
売上高については、FY2023の8.3億ドルからFY2024の8.7億ドル、FY2025には9.3億ドルへと着実に推移しています。ROE(自己資本利益率)は、FY2023の9.4%からFY2025の8.8%へと推移しており、安定した収益性を維持しています。
業績推移
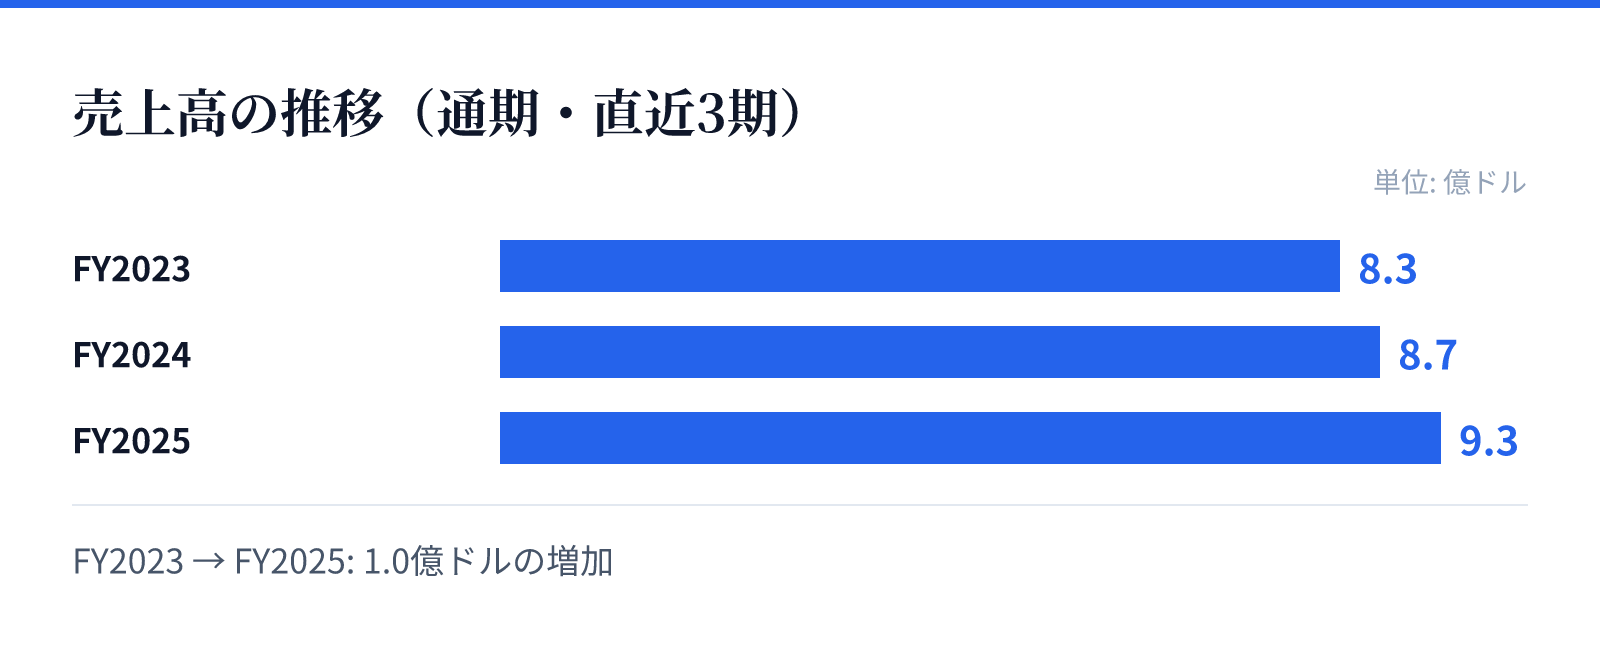
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.3億ドル。
FY2024の売上高は8.7億ドル。
FY2025の売上高は9.3億ドル。
成長ドライバー
同社の成長は、広範な地域にわたる物件ポートフォリオと長期の賃貸契約に基づく安定したキャッシュフローに支えられています。特に、資本支出を抑えられるネットリース契約の構造が、安定した利益の積み上げに寄与しています。
直近の財務トレンドでは、FY2025の売上高が前年比(YoY)で6.6%増加しており、事業規模の拡大が確認できます。一方で、同期間の純利益はYoYで1.8%減となっており、成長と利益のバランスを注視する必要があります。
リスク
同社の事業モデルは、長期の賃貸契約に依存しているため、主要なテナントの退去や契約更新の状況が収益に直接影響します。また、広大な面積の物件を管理するため、地域的な経済動向や不動産市場の変動がリスク要因となります。
さらに、財務データにおいてFY2025の純利益が前年比で減少している点は、今後の収益性の推移を監視する上で重要な要素です。これらの要因が、将来の配当能力や資産価値の維持に与える影響を慎重に見極める必要があります。
競合
リテール不動産セクターにおいて、同社は高品質な物件と長期のネットリース契約を強みとして競合他社と差別化を図っています。広範な地域での物件保有は、特定の地域リスクを分散させる効果も期待されます。
同社は、資本支出を最小限に抑えるモデルを採用しており、効率的な運営体制を構築しています。このモデルは、リテール不動産投資において安定した運営を求める投資家にとって、競合優位性の源泉となります。
バリュエーション
現在の市場データに基づくと、同社の株価は45.67ドル、時価総額は約87.6億ドルとなっています。PERは22.28倍、PBRは1.97倍と算出されており、市場における評価を反映しています。
投資家にとって重要な指標である配当利回りは5.47%となっており、安定した収益を求める投資家にとって魅力的な水準です。これらの指標は、同社の安定した事業モデルとリテール不動産としての特性を反映した数値となっています。