事業モデル
NOV Inc.は、石油およびガスの掘削・生産、ならびに産業および再生可能エネルギー分野向けに、システム、コンポーネント、製品の設計、製造、販売を行っています。同社は「Energy Equipment」と「Energy Products and Services」の2つのセグメントで事業を展開しています。
Energy Products and Servicesセグメントでは、掘削ビットや孔拡大製品、ダウンホールツール、ポンプ、配管のコーティング・検査サービス、データおよびデジタルソリューションなどを提供しています。Energy Equipmentセグメントでは、陸上・沖合掘削装置、水圧刺激用機器、中流製品、人工リフト支援システムなどの大規模な設備を提供しています。
KPI
最新の財務データによると、FY2025の売上高は8,744,000,000 USD(=87.4億ドル)を記録しています。同期間の営業利益率は6.5%となっており、前年度の9.9%と比較して低下する推移を見せています。
ROE(自己資本利益率)についても、FY2024の10.0%からFY2025には2.3%へと大幅に低下しています。また、同社は1,164,000,000 USD(=11.6億ドル)の現金および現金同等物を保有しています。
業績推移
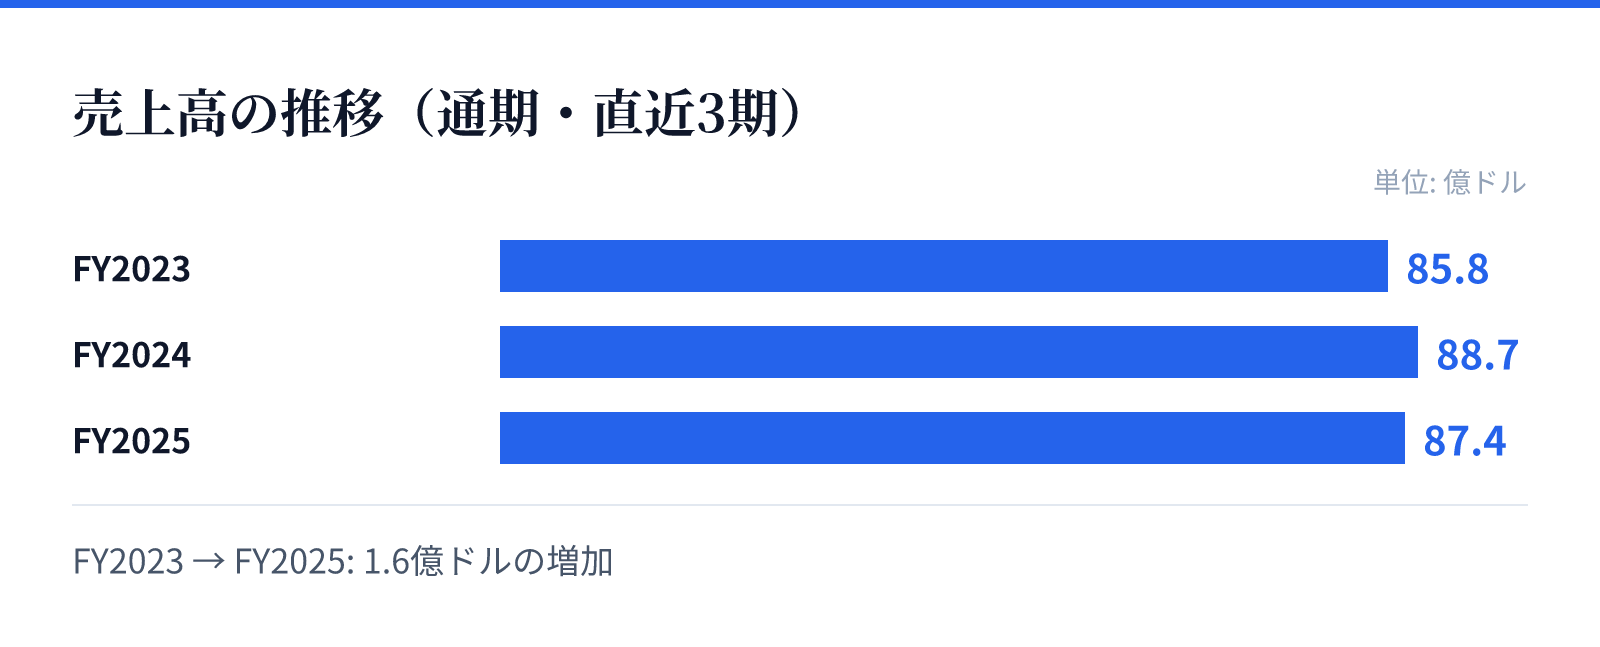
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は85.8億ドル。
FY2024の売上高は88.7億ドル。
FY2025の売上高は87.4億ドル。
成長ドライバー
同社は、石油・ガス分野だけでなく、再生可能エネルギー分野への展開も進めており、多角的な製品ポートフォリオを構築しています。特に、デジタルソリューションや高度なエンジニアリング技術を要する製品群が、同社の技術的優位性を支える要素となっています。
近年の売上高推移を見ると、FY2023の8,583,000,000 USD(=85.8億ドル)からFY2024の8,870,000,000 USD(=88.7億ドル)へと増加傾向にありました。しかし、最新のFY2025では売上高が前年比で1.4%減少し、成長の鈍化が見られる状況にあります。
リスク
最新の財務推移において、FY2025の純利益が前年比で77.2%減少している点は、収益性の低下に関する重要なリスク要因です。営業利益率も前年度から低下しており、コスト構造や市場環境の変化に対する感応度が高いことが推察されます。
また、石油・ガス業界の動向やエネルギー需要の変動が、同社の主要な事業セグメントに直接的な影響を与える可能性があります。特に、大規模な設備投資を必要とする顧客の動向が、受注や売上高の安定性に影響を及ぼす構造となっています。
競合
同社は、石油・ガス掘削および生産に関連する広範な製品群を保有しており、市場における強固な地位を築いています。特に、掘削装置から中流製品、人工リフト支援システムまで、一貫したソリューションを提供できる点が強みです。
競合他社との差別化要因として、高度なエンジニアリング技術や、掘削ビットからポンプ、デジタルソリューションに至るまでの幅広い製品ラインナップが挙げられます。これらの製品群は、石油・ガス業界における重要なインフラを支える役割を担っています。
バリュエーション
現在の市場データに基づくと、同社の株価は$20.99となっており、時価総額は約74.8億ドル(7,482百万USD)です。PER(株価収益率)は77.74倍と高く算出されており、将来の成長期待や現在の市場評価を反映しています。
一方で、PBR(株価純資産倍率)は1.21倍となっており、資産価値に対する評価は比較的安定した水準にあります。また、配当利回りは1.73%となっており、投資家に対して一定の配当を提供しています。