事業モデル
Neptune Insurance Holdings Inc.は、子会社のNeptune Flood Incorporatedを通じて、米国国内で住宅および商用の洪水保険を販売する保険代理店として事業を展開しています。同社は保険会社のパートナーと提携し、ネットワークを通じて保険商品を提供しています。
提供するサービスには、主要な洪水保険や超過洪水保険のほか、パラメトリック地震保険、補償地震保険が含まれます。2016年にフロリダ州セントピーターズバーグに設立された同社は、特定の自然災害リスクに対する多様な保険ソリューションを提供しています。
KPI
同社の財務データは、非常に高い営業利益率を維持していることを示しています。FY2023の営業利益率は53.5%であり、FY2024には57.4%へと上昇しました。FY2025の最新データでも50.1%という高い水準を維持しています。
売上高は着実に増加しており、FY2023の8,487万ドルからFY2025には1.6億ドルへと拡大しています。同期間において、売上高は堅調な推移を見せており、事業の規模拡大が確認できます。また、同社は1,755万ドルの現金および現金同等物を保有しています。
業績推移
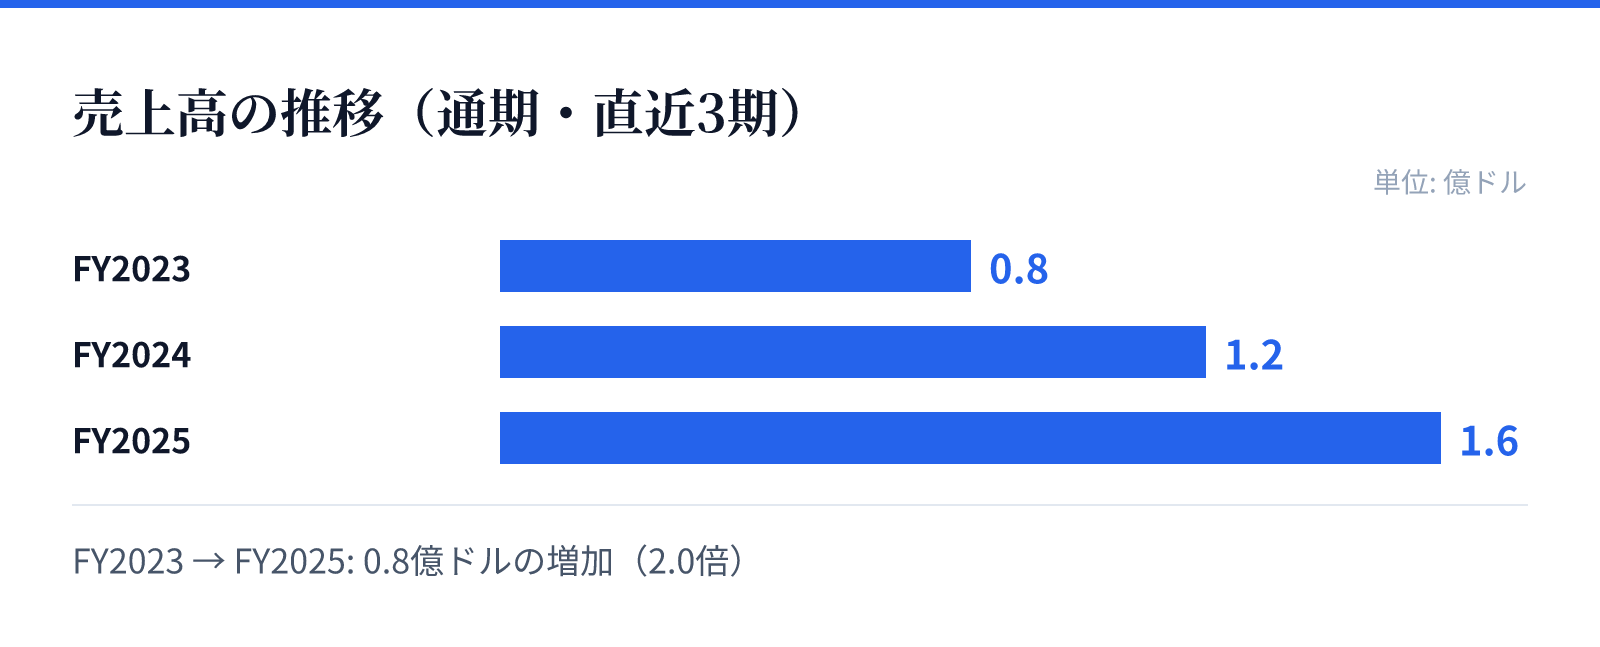
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は1.2億ドル。
FY2025の売上高は1.6億ドル。
成長ドライバー
同社の成長は、近年の売上高の著しい伸びに裏打ちされています。最新のFY2025において、売上高は前年比(YoY)で33.7%の増加を記録しました。この成長は、洪水保険に対する需要の継続的な存在を示唆しています。
さらに、純利益も前年比で8.2%増加しており、収益性の向上も伴っています。過去数年間の推移を見ると、売上高は8,487万ドルから1.6億ドルへと急成長しており、市場におけるプレゼンスを拡大しています。
リスク
同社の財務指標において、ROE(自己資本利益率)がマイナスの数値を継続している点が注目されます。FY2023の-11.2%から、FY2024には-27.6%へと低下し、FY2025には-16.4%となっています。このマイナスのROEは、資本構成や特定の会計上の要因によるものとみられます。
また、事業内容が洪水や地震といった自然災害に関連する保険に特化しているため、気象条件や災害の発生頻度といった外部要因の影響を受けやすい構造です。これらの要因が、将来的な収益の安定性や資本効率に影響を与える可能性があります。
競合
同社は、保険キャリアと提携するネットワークを通じて、特定のニッチな市場で競争優位性を築いています。住宅および商用の両方の洪水保険を扱うことで、幅広い顧客層へのアプローチを可能にしています。
パラメトリック地震保険や補償地震保険といった特殊な保険商品を提供できる点は、競合他社との差別化要因となります。これらの専門的な保険ソリューションを提供できるネットワークが、同社の市場における地位を支えています。
バリュエーション
現在の市場データに基づくと、同社の株価は34.43ドル、時価総額は約45.48億ドルとなっています。PERは157.81倍と非常に高い水準にあり、将来の成長に対する市場の期待が反映されているとみられます。
一方で、PBRは-20.46倍という特異な数値を記録しています。これらの指標は、同社の高い成長性と特定の事業構造を反映したものであり、投資判断における重要な検討材料となります。