事業モデル
同社は産業技術企業として、米国、欧州、アジア太平洋地域を含む国際的な市場において、重要な環境を保護するための独自の付加価値製品およびソリューションを提供しています。事業は「Sealing Technologies」と「Advanced Surface Technologies」の2つのセグメントで構成されています。
Sealing Technologies部門では、食品や医薬品市場向けの使い捨て衛生シールや、化学、石油、核エネルギー、半導体製造など多岐にわたる産業向けのガスケットや機械シールを提供しています。Advanced Surface Technologies部門では、半導体製造装置向けの精密加工や、宇宙、航空宇宙、防衛分野向けの金属ベロアなどの高度な技術を提供しています。
KPI
直近の財務データによると、FY2025の売上高は1,143,300,000 USD(=11.4億ドル)を記録しており、前年比で9.0%の成長を見せています。同期間の営業利益率は14.4%に達しており、効率的な運営が示唆されます。
一方で、FY2025の純利益は前年比で44.4%減少しており、利益の質や一時的な要因による変動が含まれている可能性があります。また、ROEはFY2024の5.1%からFY2025には2.6%へと低下する推移を見せています。
業績推移
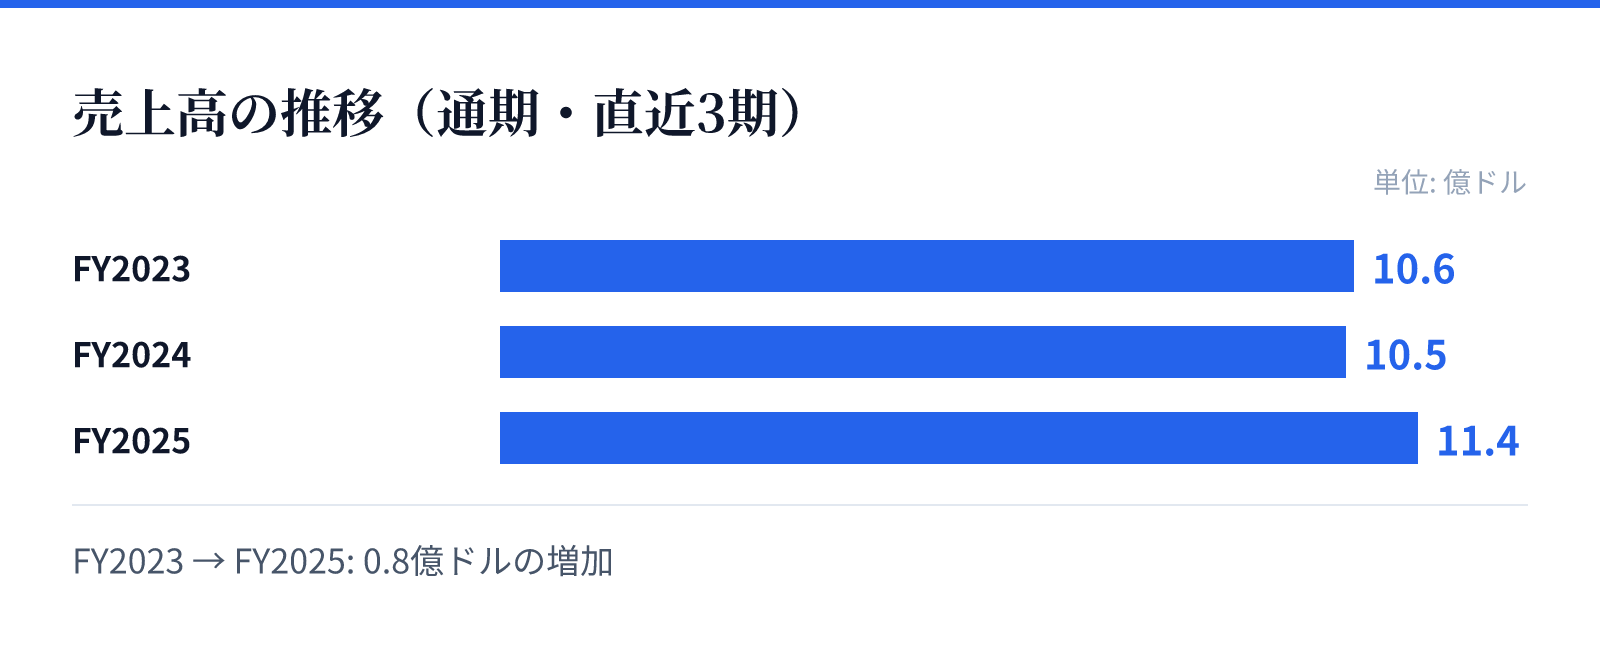
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.6億ドル。
FY2024の売上高は10.5億ドル。
FY2025の売上高は11.4億ドル。
成長ドライバー
同社の成長は、半導体製造やライフサイエンスといった高度な技術革新が求められる分野における強固な需要に支えられています。特にAdvanced Surface Technologies部門における精密加工や特殊なコーティング技術は、最先端の製造プロセスにおいて不可欠な要素となっています。
また、Sealing Technologies部門では、食品、医薬品、エネルギー、水処理など、極めて高い信頼性が求められる広範な産業分野を顧客として抱えています。これらの多角的な市場展開が、同社の安定した事業基盤と成長の源泉となっています。
リスク
財務推移において、FY2025の純利益が前年比で44.4%減少している点は、今後の収益性の安定性を注視すべき要素です。この減少要因が一時的なものか、あるいは構造的な変化によるものかの精査が必要です。
また、半導体やエネルギーといった高度な技術を要する分野に依存しているため、これらの主要産業における需要動向や技術革新のスピードが事業に直接的な影響を及ぼす可能性があります。特定の高度な技術への依存は、技術革新のスピードへの適応能力を常に問われることになります。
競合
同社は、GarlockやGylonといった複数のブランド名を通じて、特定のニッチな市場において高いブランド認知度を確立しています。これらのブランドは、化学、石油、核エネルギーといった過酷な環境下での信頼性が求められる分野で強みを発揮しています。
また、半導体製造装置向けの高度な加工技術や特殊なコーティング技術は、参入障壁の高い領域での競争優位性を生み出しています。高度な技術力と多様な製品ラインナップにより、広範な産業分野において独自のポジションを築いています。
バリュエーション
最新の市場データに基づくと、同社の株価は298.96ドル、時価総額は約63.3億ドル(6,328百万USD)となっています。PERは144.43倍、PBRは3.99倍と算出されており、市場からは高い成長期待や技術的優位性が評価されているとみられます。
配当利回りは0.41%となっており、配当よりも成長や再投資に重点を置いた投資家層に訴求する構造です。これらの指標は、同社が高度な技術を保有するスペシャリティな産業機器企業としての特性を反映しています。