事業モデル
同社は、がん、炎症性疾患、その他の疾患の治療に向けた低分子化合物および抗体治療薬の発見、開発、商業化に焦点を当てた臨床段階のバイオ医薬品企業です。主な製品には、経口バイオアベイラビリティを持つBTK分解剤であるNX-5948やNX-2127、およびCBL-B阻害剤であるNX-1607が含まれます。
さらに、関節リウマチなどの炎症性疾患を対象としたIRAK4分解剤であるNX-0479/GS-6791の開発も進めています。同社は、複数の薬剤候補の共同開発および共同商業化に関して、Gilead Sciences、Sanofi、Pfizerといった大手製薬企業と戦略的な提携関係を構築しています。
KPI
最新の会計年度における売上高は8,398万ドル(=8,398万ドル)を記録しており、前年比で54.0%の成長を見せています。一方で、同期間の純利益は前年比で36.6%減少しており、研究開発への投資が先行するバイオテクノロジー企業特有の財務構造を示しています。
同社の現在の現金および現金同等物は6,769万ドル(=6,769万ドル)を保有しています。営業利益率は-340.2%、ROEは-49.1%となっており、現在は収益化よりも臨床試験の進展とパイプラインの価値向上にリソースを集中している段階にあります。
業績推移
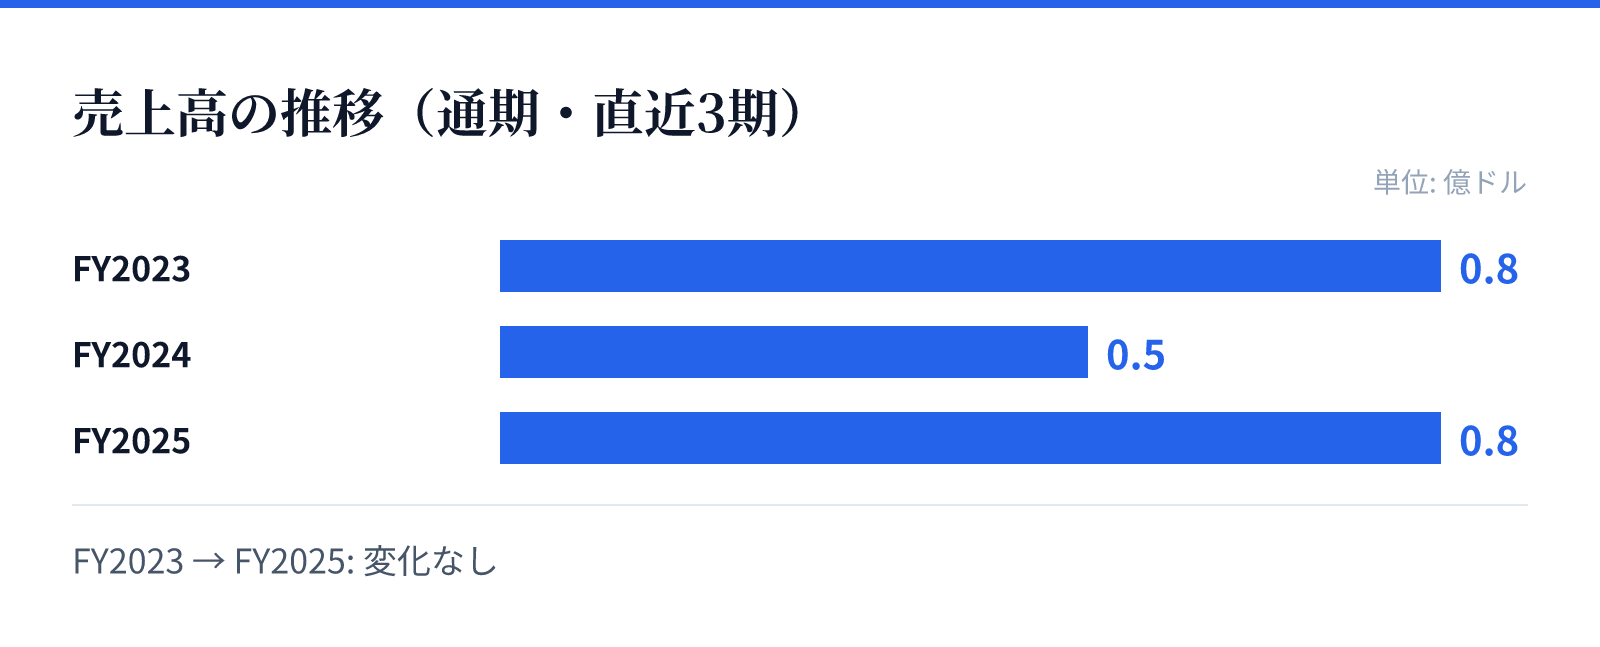
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は0.5億ドル。
FY2025の売上高は0.8億ドル。
成長ドライバー
成長の主な原動力は、現在進行中の複数の臨床試験における進捗状況に依存しています。特に、再発または難治性のB細胞悪性腫瘍や自己免疫疾患を対象としたNX-5948の第2相臨床試験の進展が重要なマイルストーンとなります。
また、大手製薬企業との戦略的提携は、開発リソースの確保と将来的な商業化の可能性を広げる重要な要素です。複数の薬剤候補が提携を通じて共同で開発・商業化されることで、市場への浸透と企業価値の向上が期待されています。
リスク
バイオ医薬品企業として、臨床試験の成功確率や規制当局の承認プロセスに関するリスクを抱えています。特に、現在進行中の複数の薬剤候補が、期待される有効性や安全性を証明できるかどうかが今後の評価に大きく影響します。
また、財務面では依然としてマイナスの営業利益率を記録しており、継続的な研究開発費の支出がキャッシュフローを圧迫する可能性があります。資金調達の必要性や、臨床試験の遅延が事業計画に与える影響を注視する必要があります。
競合
同社は、がんや炎症性疾患といった競争の激しい領域において、独自の低分子化合物および抗体治療法を提供することで差別化を図っています。特にBTK分解剤やIRAK4分解剤といった特定のメカニズムに焦点を当てたアプローチをとっています。
大手製薬企業との提携は、競合他社に対する優位性を確保するための戦略的な動きと捉えられます。提携を通じて、強力なパートナーのネットワークや販売網を活用することで、市場における存在感を高めることを目指しています。
バリュエーション
同社の現在の株価は26.95ドルであり、時価総額は約27.3億ドル(2,726百万USD)となっています。市場における評価を反映するPBRは6.77倍となっており、バイオテクノロジー分野の期待値が反映された水準です。
投資判断にあたっては、現在の財務指標よりも、臨床試験の進捗や提携先との共同開発におけるマイルストーンの達成が重要となります。将来的な製品の承認と商業化に向けた進捗が、現在のバリュエーションの正当性を裏付ける要因となります。